

به گزارش خبرنگار ایبنا، افزایش بدهی عمومی در اقتصادهای جهان، بار دیگر رابطه میان سیاست مالی و سیاست پولی را به یکی از موضوعات مهم مباحث اقتصادی تبدیل کرده است. بررسی روند نسبت بدهی عمومی به تولید ناخالص داخلی در آمریکا و منطقه یورو نیز نشاندهنده افزایش قابلتوجه این شاخص در دو دهه اخیر است. این نسبت در آمریکا از حدود ۳۵ درصد در سال ۲۰۰۰ به نزدیک ۱۰۰ درصد در سال ۲۰۲۵ رسیده است. در منطقه یورو نیز نسبت بدهی عمومی که در سال ۲۰۰۰ حدود ۶۸ درصد بود، در سال ۲۰۲۵ به حدود ۸۸ درصد افزایش یافته است. هر دو اقتصاد همچنین در سال ۲۰۲۰ و همزمان با همهگیری کرونا، جهش قابلتوجهی در نسبت بدهی عمومی تجربه کردند.
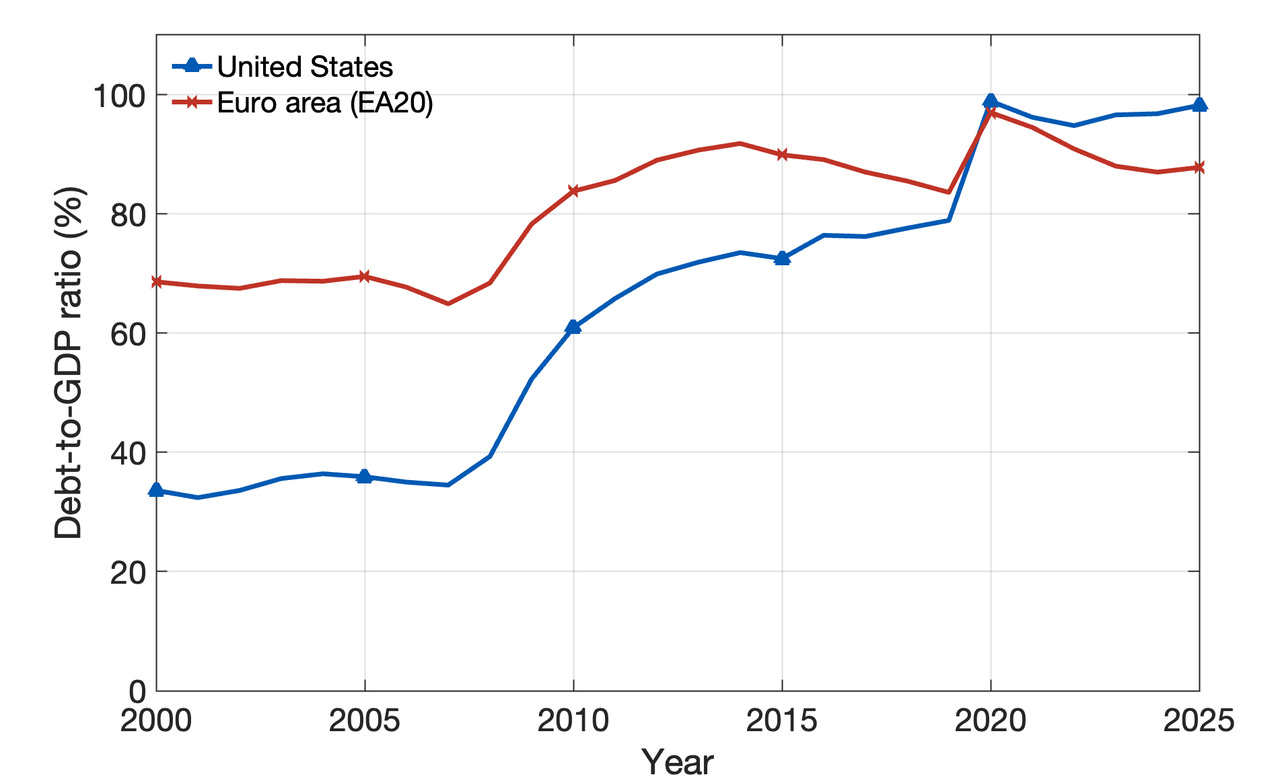
پرسش اصلی این است که آیا بانکهای مرکزی در شرایط افزایش بدهی دولتها همچنان میتوانند تورم را کنترل کنند یا اینکه رشد بدهی عمومی بهتدریج توانایی سیاست پولی برای حفظ ثبات قیمتها را محدود میکند؟
استفان دوپرا و آنا روگانتینی پیکو، دو اقتصاددان بانک مرکزی اروپا، در پژوهشی با عنوان «سیاست پولی در دوران بدهی عمومی بالا» به بررسی این مسئله پرداختهاند. یافته اصلی آنها نشان میدهد افزایش بدهی عمومی لزوماً به معنای ازدسترفتن کنترل تورم نیست، اما میتواند شرایط اجرای سیاست پولی را تغییر دهد و بانکهای مرکزی را ناگزیر کند سطح بدهی دولت را نیز در تصمیمگیریهای خود لحاظ کنند.
بدهی عمومی چگونه به تورم منجر میشود؟
یکی از مسیرهای اثرگذاری بدهی عمومی بر تورم، افزایش ثروت و قدرت هزینهکرد خانوارهاست. زمانی که دولت از طریق استقراض منابع بیشتری در اختیار خانوارها قرار میدهد، بخشی از این منابع ممکن است به افزایش مصرف منجر شود. اگر در همین شرایط عرضه کالاها و خدمات متناسب با افزایش تقاضا رشد نکند، فشار بر قیمتها افزایش خواهد یافت.
البته این سازوکار تا حد زیادی به رفتار خانوارها بستگی دارد. در ادبیات اقتصادی، خانوارهایی که تمام منابع حاصل از انتقالهای مالی تأمینشده از محل بدهی دولت را پسانداز میکنند تا افزایش مالیاتهای آینده را جبران کنند، خانوارهای ریکاردویی نامیده میشوند. در مقابل، خانوارهای غیرریکاردویی بخشی از منابع دریافتی را مصرف میکنند و از این طریق میتوانند به افزایش تقاضا و تورم دامن بزنند.
به اعتقاد نویسندگان، شواهد تجربی نیز نشان میدهد رفتار واقعی خانوارها کاملاً با الگوی ریکاردویی مطابقت ندارد. برای نمونه، پژوهشی درباره خانوارهای آمریکایی نشان داده است که آنها در سال ۲۰۰۸ حدود ۸ تا ۱۱ درصد از تخفیفهای مالیاتی دریافتی خود را در همان سهماهه صرف خرید کالاهای مصرفی بادوامنبودنی کردهاند.
آیا افزایش بدهی به معنای ناتوانی بانک مرکزی در مهار تورم است؟
با وجود آثار تورمی احتمالی افزایش بدهی عمومی، نویسندگان معتقدند بانک مرکزی همچنان میتواند با استفاده از ابزار نرخ بهره در برابر افزایش تقاضا واکنش نشان دهد. همانطور که بانک مرکزی در مواجهه با سایر شوکهای اقتصادی از افزایش نرخ بهره برای مهار فشارهای تورمی استفاده میکند، در شرایط افزایش مخارج ناشی از بدهی عمومی نیز میتواند از همین ابزار بهره بگیرد.
با این حال، این توانایی محدودیتهایی دارد. اگر بدهی عمومی به سطح بسیار بالایی برسد، حتی افزایش قابلتوجه نرخ بهره نیز ممکن است برای مهار تمایل خانوارها به هزینهکرد کافی نباشد.
نکته قابلتوجه در پژوهش دوپرا و روگانتینی پیکو این است که افزایش نرخ بهره در چنین شرایطی حتی میتواند اثر معکوس داشته باشد؛ زیرا با افزایش بازده پساندازها، خانوارها برای تأمین سطح مشخصی از مصرف آینده به پسانداز کمتری نیاز خواهند داشت و ممکن است بخشی از منابع خود را بیشتر مصرف کنند.
با این حال، برآورد اصلی این پژوهش نشان میدهد آستانهای که پس از آن کنترل تورم حتی با نرخهای بهره بسیار بالا دشوار میشود، حدود ۵.۴ برابر تولید ناخالص داخلی سالانه است؛ سطحی که به گفته نویسندگان، بسیار بالاتر از نسبت بدهی فعلی اقتصادهای پیشرفته قرار دارد.
افزایش نرخ بهره همیشه پاسخ مناسبی نیست
یکی از مهمترین بخشهای این پژوهش به محدودیتهای رویکرد متعارف بانکهای مرکزی در مواجهه با تورم مربوط میشود. در سیاستگذاری پولی معمولاً افزایش تورم با افزایش نرخ بهره پاسخ داده میشود، اما نویسندگان هشدار میدهند که در شرایطی که خانوارها رفتار ریکاردویی ندارند، این سیاست ممکن است بهتنهایی نتیجه مطلوبی به همراه نداشته باشد.
افزایش نرخ بهره اگرچه میتواند مخارج فعلی خانوارها را محدود کند، اما همزمان هزینه تأمین مالی بدهی دولت را نیز افزایش میدهد. در نتیجه، بدهی آینده بیشتر شده و فشارهای تورمی در دورههای بعدی تقویت میشود.
بر این اساس، ممکن است سیاست انقباضی شدیدتر بانک مرکزی به کاهش قابلتوجه تورم منجر نشود و حتی در برخی شرایط، مجموع تورم افزایش یابد. بنابراین، مسئله صرفاً میزان افزایش نرخ بهره نیست، بلکه زمان و مبنای واکنش سیاستگذار پولی نیز اهمیت دارد.
لزوم توجه بانک مرکزی به سطح بدهی عمومی
راهکاری که نویسندگان برای مواجهه با این چالش مطرح میکنند، تغییر زمان واکنش بانک مرکزی است. به اعتقاد آنها، بانک مرکزی نباید صرفاً منتظر بماند تا افزایش بدهی عمومی به تورم منجر شود و سپس با افزایش نرخ بهره واکنش نشان دهد؛ بلکه باید تغییرات سطح بدهی دولت را نیز مستقیماً در تصمیمگیریهای پولی خود لحاظ کند.
این پیشنهاد با مفهوم «نرخ بهره طبیعی» ارتباط دارد؛ نرخی که در آن تقاضای اقتصاد با ظرفیت تولید آن متناسب میشود و تورم در سطح هدف باقی میماند.
نرخ بهره طبیعی تحت تأثیر عواملی مانند تحولات جمعیتی، بهرهوری و ترجیحات خانوارها درباره ریسک قرار دارد. با این حال، عرضه داراییهای مالی نیز در تعیین آن نقش دارد و بدهی دولت یکی از منابع مهم عرضه این داراییها محسوب میشود.
در همین زمینه، برآوردهای ارائهشده درباره اقتصاد آمریکا نشان میدهد افزایش یک واحد درصدی نسبت بدهی به تولید ناخالص داخلی میتواند نرخهای بهره بلندمدت را حدود سه واحد پایه افزایش دهد.
از این منظر، افزایش بدهی عمومی صرفاً به معنای افزایش تعهدات مالی دولت نیست، بلکه میتواند سطح نرخ بهره موردنیاز برای حفظ ثبات قیمتها را نیز تغییر دهد. بنابراین، بانک مرکزی برای حفظ کنترل تورم باید تغییرات نرخ بهره طبیعی را در نظر بگیرد و متناسب با افزایش بدهی عمومی، سیاست پولی خود را تنظیم کند.
البته نویسندگان تأکید میکنند که توجه بانک مرکزی به سطح بدهی عمومی به معنای دخالت در سیاست مالی دولت نیست. اگرچه چنین رویکردی ممکن است از نظر نهادی حساسیتبرانگیز باشد، اما رصد بدهی عمومی بخشی از شناخت شرایط اقتصادی و اجرای سیاست پولی متناسب با آن است.
در مجموع، یافته این پژوهش نشان میدهد استقلال بانک مرکزی و توانایی آن برای کنترل تورم در شرایط بدهی عمومی بالا همچنان قابل حفظ است؛ اما تحقق این هدف مستلزم آن است که سیاستگذار پولی، علاوه بر تحولات تورم و تقاضا، اثرات تغییرات بدهی عمومی بر نرخ بهره طبیعی را نیز در محاسبات خود لحاظ کند.
ارسال نظر