

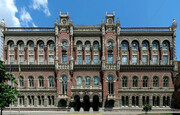
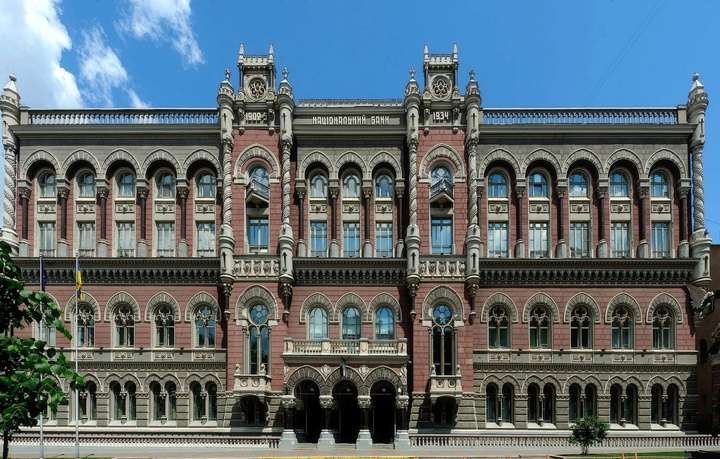
راز دوام و تابآوری شبکه بانکی اوکراین در شرایط جنگ با روسیه چه بود و بانک مرکزی این کشور چگونه توانست چتر نظارتی خود را با اقتضائات جنگ تطبیق دهد؟ تجربه اوکراین در مواجهه با جنگ چه درسهایی برای نظام بانکی سایر کشورها دارد؟ گزارش پژوهشکده پولی و بانکی با بررسی تحولات نظارتی این کشور در فاصله سالهای ۲۰۲۱ تا ۲۰۲۵، ابعاد این تجربه و عوامل مؤثر بر تداوم فعالیت شبکه بانکی اوکراین را تشریح میکند.
به گزارش ایبنا، پژوهشکده پولی و بانکی در گزارشی با عنوان «تحولات نظارتی بانکهای مرکزی کشورهای منتخب؛ اوکراین» اشاره میکند که نظام نظارتی این کشور در فاصله سالهای ۲۰۲۱ تا ۲۰۲۵، در واکنش به جنگ نهتنها دچار گسست نشد، بلکه وارد فرایندی از تحول تدریجی و تطبیقی شد. پیش از آغاز جنگ، تمرکز بانک مرکزی اوکراین بر توسعه چارچوبهای نظارت احتیاطی، استقرار نظارت مبتنی بر ریسک، اصلاح حاکمیت شرکتی، تقویت سرمایه بانکها و همگرایی با استانداردهای اتحادیه اروپا قرار داشت. اصلاحاتی که پایههای آن در سالهای ۲۰۱۴ و ۲۰۱۵ شکل گرفته بود، زیرساخت نهادی لازم را برای مدیریت بحرانهای بعدی فراهم کرد.
این گزارش میافزاید: با آغاز جنگ در سال ۲۰۲۲، بانک مرکزی اوکراین بدون کنار گذاشتن اصول بنیادین نظارت مبتنی بر ریسک، اولویتهای نظارتی خود را متناسب با شرایط جنگی بازآرایی کرد. در این دوره، مدیریت ریسک نقدینگی، تضمین تداوم فعالیت بانکها، ارتقای امنیت سایبری، تقویت تابآوری عملیاتی، اجرای الزامات تحریمی و حفظ دسترسی عمومی به خدمات مالی در کانون توجه قرار گرفت؛ بهگونهای که این اولویتها در عمل بر جایگاه و وزن موضوعات متعارف نظارتی پیش از جنگ تأثیر گذاشتند.
این تجربه نشان میدهد که کارآمدی نظام نظارتی در شرایط بحران، بیش از آنکه به سختگیری مقرراتی وابسته باشد، به انعطافپذیری چارچوب نظارت و توانایی نهاد ناظر در تغییر اولویتها، بدون عدول از اصول احتیاطی، بستگی دارد. از این منظر، تجربه اوکراین را میتوان نمونهای از «نظارت تطبیقی در شرایط جنگ» دانست؛ الگویی که در آن اصول بنیادین نظارت حفظ میشوند، اما ابزارها، شدت مداخلات و حوزههای تمرکز متناسب با اقتضائات شرایط بحرانی تغییر میکنند.
بازوی پژوهشی بانک مرکزی یادآوری میکند که در سال ۲۰۲۳، در حالی که جنگ همچنان ادامه داشت، بانک مرکزی اوکراین توانست از مرحله مدیریت صرف بحران عبور کند و بازسازی تدریجی چارچوبهای نظارتی را در دستور کار قرار دهد. ازسرگیری ارزیابی کیفیت داراییها، اجرای ارزیابی تابآوری بانکها، احیای مرحلهای الزامات احتیاطی، توسعه فناوریهای نظارتی (SupTech) و گسترش مجدد نظارت مبتنی بر ریسک، همگی بیانگر اتخاذ رویکردی تدریجی و مرحلهبندیشده بودند.
در واقع، سیاستگذار نه الزامات و تدابیر اضطراری را بهطور ناگهانی کنار گذاشت و نه اصلاحات ساختاری را متوقف کرد؛ بلکه کوشید میان ضرورت مدیریت شرایط جنگی و بازگشت به چارچوبهای متعارف نظارتی توازن برقرار کند. بر این اساس، سال ۲۰۲۳ را میتوان مرحله گذار از «نظارت اضطراری» به «نظارت تطبیقی و آیندهنگر» دانست.
بر اساس این گزارش، در سالهای ۲۰۲۴ و ۲۰۲۵ این روند وارد مرحله نهادینهسازی شد. بانک مرکزی اوکراین بهتدریج الزامات احتیاطی را به چارچوب نظارتی بازگرداند، ارزیابی کیفیت داراییها و آزمونهای تابآوری را به ابزارهای مستمر تصمیمگیری تبدیل کرد، نظارت مبتنی بر ریسک را توسعه داد، فناوریهای نظارتی را گسترش بخشید و همگرایی با استانداردهای اتحادیه اروپا را با جدیت بیشتری دنبال کرد.
در سال ۲۰۲۵ نیز با استقرار و بهکارگیری یکپارچه ابزارهایی مانند فرایند بازبینی و ارزیابی نظارتی (SREP)، فرایند ارزیابی کفایت سرمایه داخلی (ICAAP)، فرایند ارزیابی کفایت نقدینگی داخلی (ILAAP)، فناوریهای نظارتی (SupTech) و تقویت نقش قضاوت حرفهای ناظران در چرخه نظارت، نظام نظارتی اوکراین به چارچوبهای احتیاطی اتحادیه اروپا نزدیکتر شد. در نتیجه، هدف نظارت بانکی از کنترل صرف رعایت مقررات به سمت پیشبینی، ارزیابی و مدیریت ریسکهای آتی تغییر یافت و چارچوبی یکپارچه، دادهمحور، ریسکمحور و آیندهنگر شکل گرفت.
مجموع تحولات و اقدامات نظارتی بانک مرکزی اوکراین در این دوره نشان میدهد که جنگ نهتنها موجب توقف اصلاحات نهادی نشد، بلکه در مواردی به عاملی برای تسریع تحول نظام نظارتی تبدیل شد. تجربه اوکراین بیانگر آن است که تابآوری نظام مالی صرفاً محصول افزایش سرمایه بانکها یا تشدید الزامات نظارتی نیست، بلکه به وجود چارچوبی انعطافپذیر، دادهمحور و مبتنی بر مدیریت ریسک وابسته است؛ چارچوبی که بتواند ضمن حفظ ثبات مالی، خود را با شرایط متغیر و اقتضائات بحران تطبیق دهد.
از این منظر، تحول نظام نظارتی بانک مرکزی اوکراین را میتوان گذار از نظارت سنتی به نظارت تطبیقی، هوشمند و همسو با استانداردهای اروپایی دانست؛ الگویی که ضمن کمک به حفظ ثبات نظام بانکی در شرایط جنگ، زمینه لازم را برای بازسازی اقتصادی و همگرایی بیشتر با نظام مالی اتحادیه اروپا نیز فراهم کرده است.
درسهایی از تجربه اوکراین
تجربه بانک مرکزی اوکراین در مدیریت نظام بانکی طی سالهای جنگ، چند درس سیاستی مهم برای بانکهای مرکزی و نهادهای ناظر سایر کشورها به همراه دارد:
۱. استقرار چارچوب نظارت تطبیقی در شرایط بحران: طراحی سازوکارهایی برای تغییر اولویتهای نظارتی متناسب با شرایط بحران، بدون کنار گذاشتن اصول نظارت احتیاطی و مبتنی بر ریسک، میتواند به حفظ اثربخشی نظارت و افزایش تابآوری نظام مالی کمک کند. نهاد ناظر باید بتواند در شرایط اضطراری، حوزههای تمرکز و شدت مداخلات خود را متناسب با تهدیدهای جدید تنظیم کند.
۲.تدوین برنامههای تداوم کسبوکار و تقویت تابآوری عملیاتی: ارزیابی آمادگی بانکها برای استمرار ارائه خدمات در شرایط جنگ، بلایای طبیعی، حملات سایبری و اختلالات زیرساختی باید به یکی از مؤلفههای اصلی نظارت احتیاطی تبدیل شود. تدوین برنامههای تداوم کسبوکار، پیشبینی زیرساختهای جایگزین و آزمون مستمر آمادگی عملیاتی بانکها از الزامات حفظ پایداری خدمات مالی در شرایط بحران است.
۳.بازگشت تدریجی به الزامات احتیاطی پس از بحران: تجربه اوکراین نشان میدهد که خروج از سیاستها و تسهیلات اضطراری، در صورتی که بهصورت مرحلهبندیشده و متناسب با ظرفیت و وضعیت بانکها انجام شود، میتواند ضمن حمایت از ثبات مالی، از تحمیل تکانههای جدید به نظام بانکی جلوگیری کند. بازگشت شتابزده به الزامات پیش از بحران ممکن است آسیبپذیری بانکها را افزایش دهد؛ همانگونه که تداوم بیش از حد سیاستهای اضطراری نیز میتواند انضباط نظارتی را تضعیف کند.
۴. تقویت نظارت دادهمحور و آیندهنگر: بهکارگیری ابزارهایی مانند ارزیابی کیفیت داراییها، آزمونهای تنش، ارزیابی تابآوری، ICAAP، ILAAP و SREP میتواند ظرفیت مقام ناظر را برای شناسایی زودهنگام ریسکها و اتخاذ تصمیمهای مبتنی بر شواهد افزایش دهد. حرکت از نظارت مبتنی بر بررسی عملکرد گذشته به سمت ارزیابی ریسکهای آینده، یکی از الزامات ارتقای اثربخشی نظام نظارتی است.
۵.تقویت حاکمیت شرکتی و مدیریت ریسک: تجربه اوکراین نشان میدهد که ضعف حاکمیت شرکتی و ناکارآمدی سازوکارهای مدیریت ریسک میتواند از عوامل اصلی آسیبپذیری بانکها در شرایط بحران باشد. ازاینرو، ارزیابی کیفیت مدیریت، استقلال و اثربخشی هیئتمدیره، سازوکارهای کنترل داخلی و ظرفیت مدیریت ریسک باید جایگاه پررنگتری در فرایند نظارت بانکی داشته باشد.
۶.حفظ توازن میان حمایت و نظارت در شرایط بحران: در شرایط بحرانی، ترکیب نظارت مؤثر با اقدامات حمایتی هدفمند، از جمله اعمال انعطاف موقت و کنترلشده در برخی الزامات نظارتی، میتواند به حفظ ثبات نظام مالی و تداوم ارائه خدمات بانکی کمک کند. با این حال، چنین انعطافی باید دارای محدوده زمانی مشخص، معیارهای روشن و سازوکار نظارتی مؤثر باشد تا به تضعیف انضباط مالی و انباشت ریسکهای پنهان منجر نشود.
۷.تداوم اصلاحات نهادی و همگرایی با استانداردهای بینالمللی: تجربه اوکراین نشان میدهد که حتی در شرایط بحران نیز استمرار اصلاحات نهادی و حرکت در مسیر انطباق با استانداردهای بینالمللی میتواند به ارتقای کیفیت نظارت، تقویت اعتماد فعالان اقتصادی و افزایش آمادگی نظام مالی برای دوران پس از بحران کمک کند. تعویق نامحدود اصلاحات ساختاری به بهانه شرایط اضطراری، میتواند هزینههای بازسازی نظام مالی را در آینده افزایش دهد.
جنگ مانع عقبگرد نظارتی نیست
این گزارش تأکید دارد که مهمترین درس تجربه جنگ اوکراین برای سیاستگذاران پولی و نهادهای ناظر آن است که تابآوری نظام مالی، بیش از آنکه نتیجه سختگیری بیشتر یا افزایش صرف الزامات احتیاطی باشد، محصول طراحی و استقرار یک نظام نظارتی انعطافپذیر، ریسکمحور، دادهمحور و آیندهنگر است. چنین نظامی باید بتواند ضمن پایبندی به اصول احتیاطی، اولویتها و ابزارهای خود را متناسب با شرایط بحرانی بازآرایی کند و در عین حال، مسیر اصلاحات ساختاری و همگرایی با استانداردهای بینالمللی را حفظ کند.
بر این اساس، تجربه اوکراین نشان میدهد که جنگ لزوماً به معنای تعلیق توسعه نهادی و عقبگرد نظارتی نیست. اگر نهاد ناظر از زیرساختهای نهادی مناسب، ابزارهای تحلیلی کارآمد و انعطافپذیری لازم در سیاستگذاری برخوردار باشد، حتی در شرایط بحرانی نیز میتواند از مرحله مدیریت اضطراری عبور کند و مسیر تحول و نوسازی نظام نظارتی را ادامه دهد. این الگو میتواند برای بانکهای مرکزی کشورهایی که با ریسکهای ژئوپلیتیکی، بحرانهای اقتصادی و تهدیدهای سایبری مواجهاند، چارچوبی قابل اتکا برای طراحی و توسعه نظام نظارتی تابآور فراهم کند.


نظر شما