

به گزارش خبرنگار بینالملل ایبنا، طبق گزارشها افزایش تمایل مردم نروژ به ذخیره پول، از تغییر عمیق رفتار مصرفکنندگان در یکی از ثروتمندترین کشورهای جهان حکایت دارد. این تغییر در شرایطی رخ میدهد که خانوارهای نروژی با وجود برخورداری از درآمد بالا و حمایتهای گسترده رفاهی، همچنان یکی از سنگینترین نسبتهای بدهی به درآمد را در میان کشورهای توسعهیافته دارند.
گزارش بلومبرگ به نقل از تازهترین نظرسنجی «فینانس نورگه» نشان میدهد شاخصهای مربوط به تمایل خانوارها برای افزایش پسانداز یا کاهش بدهی در سهماهه چهارم ۲۰۲۶ به بالاترین سطح از زمان آغاز ثبت دادهها در سال ۱۹۹۲ رسیده است. در نتیجه، سیاست پولی انقباضی بانک مرکزی نروژ اکنون نه فقط بازار وام و مسکن، بلکه الگوی مصرف روزمره مردم را نیز تحت تاثیر قرار داده است.
رکوردی که از نگرانی خبر میدهد
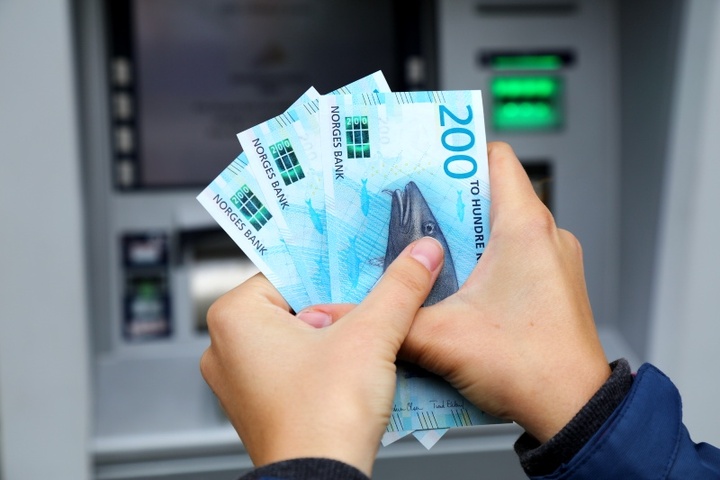
نتایج «شاخص انتظارات» فینانس نورگه حاکی است که هر دو معیار سنجش تمایل مردم به پسانداز و بازپرداخت بدهی به بالاترین سطح تاریخی رسیدهاند. در سهماهه چهارم ۲۰۲۶، سهم افرادی که گفتهاند درآمد اضافی را پسانداز میکنند به ۳۴.۲ درصد رسید؛ رقمی که در سهماهه دوم همان سال ۲۳.۱ درصد بود.
در همین دوره، سهم خانوارهایی که ترجیح میدهند از منابع اضافی برای بازپرداخت وام استفاده کنند به ۲۶.۲ درصد افزایش یافت؛ در حالی که این شاخص در سهماهه دوم ۱۵.۴ درصد بود. این جهش نشان میدهد بسیاری از مردم نروژ کاهش بدهی را به مصرف بیشتر یا خریدهای بزرگ ترجیح میدهند.
به گفته «کاری اولرود موئن»، مدیرعامل فینانس نورگه، در هیچیک از نظرسنجیهای انجامشده از سال ۱۹۹۲ تاکنون چنین تمایل بالایی برای پسانداز یا بازپرداخت بدهی ثبت نشده است. از نگاه او، خانوارها فشار نرخهای بهره را احساس کردهاند و تلاش میکنند وضعیت مالی خود را در برابر شوکهای احتمالی آینده مقاومتر کنند.
نرخ بهره چگونه رفتار مردم را تغییر داد
بانک مرکزی نروژ در سپتامبر ۲۰۲۶ نرخ سیاستی را با ۰.۲۵ واحد درصد افزایش به ۴.۵ درصد رساند و در نشست پنجم نوامبر نیز آن را در همین سطح نگه داشت. این نرخ در مقایسه با ۴ درصد در ابتدای سال، هزینه تامین مالی خانوارها را افزایش داده و فشار بیشتری بر وامگیرندگان، بهویژه صاحبان وام مسکن، وارد کرده است.
بر این اساس افزایش نرخ بهره از دو مسیر خانوارها را به پسانداز تشویق میکند. نخست آنکه نگهداری پول در حسابهای بانکی بازده بیشتری ایجاد میکند و دوم آنکه اقساط وامها افزایش مییابد و خانوارهای بدهکار ناچار میشوند مصرف غیرضروری را کاهش دهند. بنابراین، همان سیاستی که برای مهار تورم طراحی شده، همزمان انگیزه مصرف را تضعیف و میل به ذخیره پول را تقویت کرده است.
با این حال، افزایش پسانداز لزوما به معنای بهبود اعتماد اقتصادی نیست. شاخص اصلی انتظارات مصرفکنندگان در سهماهه چهارم ۲۰۲۶ به منفی ۲۲.۵ رسید و ارزیابی مردم از اقتصاد ملی به مراتب منفیتر از ارزیابی آنان از وضعیت مالی شخصی بود. این شکاف نشان میدهد خانوارها هنوز قادر به مدیریت هزینههای جاری هستند، اما نسبت به جهت حرکت اقتصاد نگرانی جدی دارند.
بدهی بالا؛ آسیبپذیری پنهان اقتصاد ثروتمند
اقتصاد نروژ به درآمدهای نفتی، صندوق ثروت ملی بزرگ، بازار کار نسبتا قوی و نظام رفاهی گسترده متکی است؛ با این حال، بدهی خانوارها همچنان یکی از مهمترین نقاط آسیبپذیر نظام مالی این کشور محسوب میشود. در همین راستا بانک مرکزی نروژ تاکید کرده است که نسبت بدهی خانوارها به درآمد، اگرچه در سالهای اخیر کاهش یافته، همچنان در مقایسه تاریخی و بینالمللی بالا است.
بر اساس گزارش اداره آمار نروژ، نسبت بدهی خانوارها به درآمد قابل تصرف از ۲۴۲.۱ درصد در نیمه دوم سال ۲۰۲۱ به ۲۲۱.۹ درصد در پایان سال ۲۰۲۴ کاهش یافت. با وجود این کاهش، سطح بدهی همچنان به این معناست که تغییرات حتی محدود نرخ بهره میتواند بخش قابل توجهی از درآمد خانوارها را جذب کند.
از سوی دیگر وضعیت تمام خانوارها یکسان نیست، به عنوان مثال گروههای سنی که معمولا بالاترین سطح وام مسکن و بدهی را دارند، در نظرسنجی اخیر بدبینتر از سایر گروهها بودهاند. این موضوع نشان میدهد افزایش میانگین پسانداز ممکن است تصویری دوگانه را پنهان کند؛ خانوارهای پردرآمد از نرخ سود بالاتر بهره میبرند، اما خانوارهای بدهکار ناچارند برای پرداخت اقساط، مصرف خود را محدود کنند.
پیامدهای اقتصادی موج پسانداز
کارشناسان هشدار میدهند که اگر تمایل اعلامشده خانوارها به رفتار واقعی تبدیل شود، مصرف خصوصی در ماههای آینده با فشار نزولی روبهرو خواهد شد. همانگونه که دادههای اداره آمار نروژ نشان میدهد میزان پسانداز خانوارها در سهماهه دوم ۲۰۲۶ به حدود ۵۲ میلیارد کرون رسید؛ در حالی که این رقم در سهماهه نخست حدود ۲۹.۵ میلیارد کرون بود.
هر چند کاهش مصرف میتواند تا حدی به کنترل تورم کمک کند و از این منظر با هدف بانک مرکزی همسو باشد، اما نباید فراموش کرد که افت شدید خرید کالاهای بادوام، خدمات و مسکن رشد اقتصادی را محدود میکند و بر درآمد شرکتهای وابسته به تقاضای داخلی فشار وارد میآورد. از این رو، موفقیت سیاست پولی به ایجاد تعادل میان مهار تورم و جلوگیری از افت شدید تقاضا بستگی دارد.
در مقابل، کاهش بدهی میتواند در بلندمدت ثبات مالی خانوارها و شبکه بانکی را تقویت کند. این در حالی است که رشد دوازدهماهه اعتبار خانوارها در بخش عمده سال ۲۰۲۶ حدود ۴.۶ تا ۴.۷ درصد باقی مانده و همچنان پایینتر از سالهای پیش از همهگیری بوده است؛ روندی که از افزایش محتاطانهتر بدهی حکایت دارد.
شاید رکوردشکنی میل به پسانداز در نروژ، در ظاهر به نشانه انضباط مالی خانوارها تعبیر شود، اما در لایه عمیقتر بازتابی از نگرانی درباره دوام نرخهای بالای بهره و آینده اقتصاد به شمار میرود. خانوارها با کاهش مصرف و پرداخت سریعتر بدهی در حال ساختن سپری در برابر شوکهای احتمالی هستند؛ سپری که میتواند تورم و ریسک بانکی را کاهش دهد، اما اگر بیش از حد تقویت شود، موتور مصرف و رشد اقتصادی نروژ را نیز کند خواهد کرد.

نظر شما