

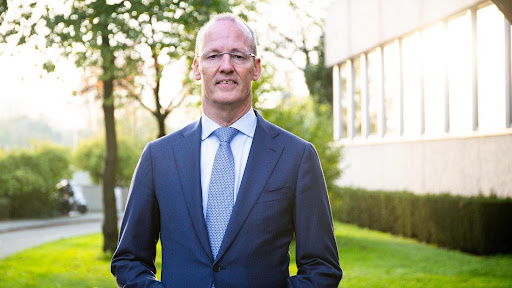
به گزارش خبرنگار بینالملل ایبنا، در بحبوحه رقابت برای تصدیگری ریاست بانک مرکزی اروپا، «کلوس نوت» یکی از نامزدهای اصلی این رقابت اعلام کرد که وعده حمایت بیقیدوشرط بانک مرکزی اروپا خطرناک است. هشدار «نوت» تفاوت اساسی میان دو وظیفه را برجسته میکند؛ بانک مرکزی میتواند مانع سرایت یک بحران مالی شود، اما اصلاح بودجه و مدیریت بدهی در اختیار دولتهاست. اهمیت این تمایز زمانی بیشتر میشود که افزایش هزینه استقراض، انتظار مداخله بانک مرکزی را در بازار تقویت کند.
مرز میان حمایت و تضمین
نوت در گفتوگویی با کوریره دلا سرا نقش بانک مرکزی در تثبیت بازار را میپذیرد، اما برای آن شرط میگذارد. به این ترتیب، سخن او نفی مداخله نیست؛ مخالفت با این تصور است که حمایت پولی میتواند مشکلات پایدار بودجه را حل کند.
وقتی معاملات اوراق دولتی آشفته میشود، واکنش بانک مرکزی میتواند از اختلال در انتقال سیاست پولی جلوگیری کند. با این حال، هر افزایش نرخ بازده اوراق به معنای آشفتگی ناموجه نیست؛ بخشی از آن ممکن است بازتاب ارزیابی سرمایهگذاران از تورم یا وضعیت مالی یک کشور باشد.
از همین رو، وعده حمایت بیقیدوشرط خطرناک است. اگر دولتها مطمئن باشند بانک مرکزی در هر شرایطی هزینه استقراض را مهار میکند، انگیزه آنها برای رسیدگی به کسریهای پایدار کاهش مییابد.
ابزاری با شرطهای مشخص
این در شرایطی است که بانک مرکزی اروپا ابزار حفاظت از انتقال سیاست پولی را برای مقابله با تحرکات ناموجه و آشفته بازار طراحی کرده است؛ تحرکاتی که اجرای یکسان سیاست پولی در منطقه یورو را تهدید میکنند. این ابزار به بانک اجازه میدهد، در صورت احراز شرایط، اوراق بدهی را در بازار ثانویه خریداری کند، اما استفاده از آن خودکار نیست.
در واقع بانک مرکزی هنگام تصمیمگیری، از جمله رعایت چارچوب مالی اتحادیه اروپا، پایداری بدهی و سیاستهای اقتصاد کلان کشور مربوط را بررسی میکند.
این شروط توضیح میدهند که چرا «نوت» میان سپر بازار و سیاست مالی سالم فاصله میگذارد. به باور وی ابزار بانک مرکزی برای حفظ کارکرد سیاست پولی است، نه تضمین بازپرداخت بدهی یا تامین مالی دائمی بودجه دولتها.
آزمون بدهی در اروپا
این بحث برای کشورهایی که همزمان با بدهی بالا و هزینه تامین مالی روبهرو هستند، جنبه عملی دارد. در فرانسه، شورای عالی مالیه عمومی در ارزیابی ۴ نوامبر ۲۰۲۶ هشدار داده که کسری بودجه همچنان بسیار بالا میماند و بازگرداندن بدهی به مسیر قابل کنترل، به تلاشی پایدار نیاز دارد.
با این همه، نباید از سخنان «نوت» چنین برداشت کرد که او درباره مداخله در بازار اوراق یک کشور مشخص تصمیمی گرفته است. پیام او کلیتر است: بانک مرکزی باید میان آشفتگی بازار و نگرانیهای ناشی از وضعیت واقعی بودجه تمایز بگذارد.
بر این اساس دولتها برای حفظ اعتماد بازار نباید تنها به وجود یک ابزار اضطراری تکیه کنند. مسیر روشن درآمد، هزینه و بدهی، پیش از بروز بحران نیز در ارزیابی سرمایهگذاران اثر دارد.
تورم و استقلال تصمیم
بانک مرکزی اروپا در تصمیم ۲۹ اکتبر ۲۰۲۶ نرخهای اصلی بهره را بدون تغییر نگه داشت و در عین حال، از افزایش قیمت انرژی به عنوان خطری برای چشمانداز تورم و رشد یاد کرد. این بانک تاکید کرد که ابزار حفاظت از انتقال سیاست پولی همچنان برای مقابله با آشفتگی ناموجه بازار در دسترس است.
بنابراین، بانک مرکزی باید دو خطر را همزمان بسنجد، نخست نادیده گرفتن اختلالی که سیاست پولی را از کار میاندازد و دیگری، مداخلهای که مسئولیت بودجهای دولتها را کمرنگ میکند، و در این میان هیچیک را نمیتوان صرفا با وعده خرید اوراق برطرف کرد.
موضع «نوت» در رقابت برای ریاست آینده بانک مرکزی اروپا نیز نشانهای از همین اولویت است که بر لزوم آمادگی برای اقدام در بحران، همراه با حفظ مرز مسئولیت بانک مرکزی و دولتها تاکید دارد. با این حال، تصمیم درباره هر مداخله احتمالی به شرایط بازار و ارزیابی شورای حکام بستگی خواهد داشت.
در مجموع میتوان اینگونه استدلال کرد که سپر پولی زمانی اعتبار بیشتری دارد تا جایگزین انضباط مالی نشود. با این کار بانک مرکزی تنها میتواند در راستای مهار آشفتگی زمان بخرد؛ اما استفاده از آن زمان برای ساختن بودجهای پایدار، وظیفه دولتهاست.
نظر شما