

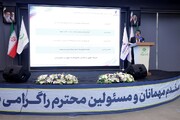
به گزارش خبرنگار ایبنا، در دومین روز از هجدهمین نمایشگاه بینالمللی نظام مالی، سرمایهگذاری و زیرساختهای دیجیتال پنل «ایران در نقطه عطف راهبردی؛ سناریوهای کلان ژئوپلیتیک، پیامدهای اقتصادی و آثار راهبردی آن بر صنعت بانکداری خصوصی» برگزار شد.
کسری کاخساز، رئیس کمیسیون تحقیق و توسعه کانون بانکها و مؤسسات اعتباری خصوصی، در این نشست با اشاره به افزایش عدمقطعیتها در محیط تصمیمگیری اقتصادی، بر ضرورت استفاده از آیندهپژوهی و سناریونویسی برای آمادگی در برابر تحولات پیشرو تأکید کرد.
وی با بیان اینکه محیط تصمیمگیری امروز با بسیاری از تجربیات گذشته تفاوت دارد، گفت: روشهای متعارف تحلیل اقتصادی که بر شناسایی روندهای گذشته، روابط میان متغیرها و امتداد آنها برای ترسیم آینده تکیه دارند، همچنان ارزشمند و کاربردی هستند، اما در شرایط کنونی بهتنهایی برای ارائه تحلیلی جامع از آینده کفایت نمیکنند.
رئیس کمیسیون تحقیق و توسعه کانون بانکها و مؤسسات اعتباری خصوصی دلیل این موضوع را تغییر مرز میان دانستهها و ناشناختهها و افزایش عدمقطعیتها در محیط تصمیمگیری دانست و افزود: رقابت قدرتهای بزرگ، تحولات ژئوپلیتیک، جنگهای ترکیبی و سایبری، تحریمها، تغییر مسیرهای تجاری و مالی، اختلال در زنجیرههای تأمین، تحولات حوزه انرژی و کالا و پیشرفتهای فناوری از جمله متغیرهایی هستند که میتوانند در بازههای زمانی کوتاه، معادلات اقتصادی کشورها را تغییر دهند. در چنین شرایطی، اهرمهایی که پیشتر برای مدیریت وضعیت اقتصادی در اختیار سیاستگذاران قرار داشت، ممکن است کارکرد گذشته را نداشته باشند؛ از همین رو، اهمیت آیندهپژوهی و سناریونویسی بیش از گذشته نمایان میشود.
کاخساز با اشاره به رویکرد پژوهش انجامشده توسط کانون بانکهای خصوصی در باب موضوع پنل توضیح داد: هدف این مطالعه پیشبینی یک آینده واحد نبوده، بلکه تلاش شده است آیندههای متفاوت پیشرو و نیروها و پیشرانهایی که میتوانند کشور را به هر یک از این وضعیتها برسانند، شناسایی شوند تا پیش از وقوع تحولات و غافلگیری در برابر آنها، امکان آمادگی و برنامهریزی فراهم شود.
وی درباره چارچوب این پژوهش گفت: در این مطالعه، ابتدا تحولات ژئوپلیتیک و آثار و کانالهای انتقال آنها به اقتصاد کلان بررسی شده و سپس با توجه به ساختار محیط اقتصاد کلان، شاخصهای پولی و بانکی مورد توجه قرار گرفتهاند. بر اساس هر یک از سناریوها نیز راهکارهایی برای صنعت پولی و بانکی بررسی شده است.
بررسی کمی آثار تحولات ژئوپلیتیک بر اقتصاد کلان
کاخساز در ادامه با اشاره به ضرورت بررسی کمی پیامدهای تحولات ژئوپلیتیک برای صنعت بانکی گفت: شناسایی تفاوتهای محیط ژئوپلیتیک بهتنهایی کافی نیست و لازم است آثار این تحولات به اعداد و ارقام و متغیرهای اقتصاد کلان تبدیل شود.
وی توضیح داد: برای مثال، در شرایط تشدید فشارهای خارجی باید بررسی شود که این وضعیت چه تأثیری بر نرخ ارز و تورم دارد، منابع ارزی کشور را چگونه تحت تأثیر قرار میدهد و وضعیت مالی دولت را به چه سمتی هدایت میکند. این پرسشها در بخش اقتصاد کلان پژوهش مورد بررسی قرار گرفتهاند.
رئیس کمیسیون تحقیق و توسعه کانون بانکها و مؤسسات اعتباری خصوصی با تشریح روش بهکاررفته در این بخش گفت: برای تبدیل تحلیلهای کیفی به شاخصهای کمی، دادههایی با دامنه زمانی حدود ۱۴ سال از متغیرهای کلان اقتصادی استخراج و در هفت طبقه بررسی و مدلسازی شدهاند. این طبقات حوزههایی از جمله رشد اقتصادی، تجارت خارجی، متغیرهای کلان پولی و بازار دارایی را دربر میگرفتند.
کاخساز با اشاره به استفاده از تجربه برجام برای بررسی سناریوهای مختلف اظهار کرد: در این پژوهش، دوره سالهای ۱۳۹۴ تا ۱۳۹۷ و تجربه مذاکرات، تفاهمها، ورود به برجام و تعاملات خارجی و سرمایهگذاریهای مرتبط با آن بررسی شده است. همچنین سال ۱۳۹۷ و تجربه خروج آمریکا از برجام، بهعنوان نزدیکترین تجربه به سناریوهای نامطلوب مورد توجه قرار گرفته و دادههای مرتبط با این دوره جمعآوری شده است.
ضرورت آیندهنگری در صنعت بانکداری
فرشته ضرابیه، معاون توسعه و زیرساخت بانک سامان دیگر سخنران این پنل، با تأکید بر ضرورت آیندهنگری در صنعت بانکداری گفت: پیچیدگیهای موجود در اقتصاد جهان و کشور، تحولات فناورانه، تغییر نیازهای مشتریان و سایر متغیرهای محیطی، ضرورت رصد مستمر تحولات و توجه به آیندهپژوهی را در تصمیمگیریهای نظام بانکی دوچندان کرده است.
ضرابیه در نشست ارائه نتایج پژوهش کارشناسی کانون بانکهای خصوصی که با مشارکت همکاران و متخصصان بانکها و مؤسسات اعتباری خصوصی انجام شده است، با اشاره به اهمیت اتخاذ رویکردهای آیندهنگرانه در صنعت بانکداری اظهار کرد: در محیطی زندگی میکنیم که پیچیدگیهای بسیاری در اقتصاد جهان و کشور وجود دارد و این پیچیدگیها، از تحولات فناورانه گرفته تا تغییر نیازهای مشتریان و سایر مسائل اقتصادی، بر فعالیت صنایع مختلف تأثیرگذار هستند.بهویژه در یک سال و نیم اخیر، برخی تحولات و اتفاقات محیطی تأثیر بیشتری بر شرایط کشور گذاشتهاند؛ از اینرو تصمیمگیری در صنعت بانکداری و بهطور کلی سایر صنایع، باید با رصد آینده و بررسی مستمر اتفاقات و تحولاتی که در سطح کشور و جهان رخ میدهد، همراه باشد.
معاون توسعه و زیرساخت بانک سامان با اشاره به دلایل انجام این پژوهش در کانون بانکهای خصوصی تصریح کرد: هر یک از بانکها بهصورت مستقل، فعالیتهایی در زمینه آیندهپژوهی و شناسایی راهکارهای متناسب با شرایط و اولویتهای خود انجام میدادند، اما واقعیت این است که هیچیک از بانکها بهتنهایی نمیتوانند به همه ابعاد این موضوع بپردازند. لازم است اقدامات و برنامههای بانکها در حوزه آیندهپژوهی، علاوه بر همراستایی با یکدیگر، با رویکردها و سیاستهای نهادهای بالادستی نیز هماهنگ باشد.
ضرابیه با اشاره به نقش کمیسیون تحقیق و توسعه کانون بانکهای خصوصی در شکلگیری این پژوهش گفت: به همین منظور، کمیسیون تحقیق و توسعه کانون بانکهای خصوصی با ایجاد هماهنگی میان بانکها، بخشهای مختلف پژوهشهایی را که در هر یک از بانکها انجام شده بود، در کنار یکدیگر قرار داد و با جمعبندی این مطالعات، مجموعهای از راهکارها را برای نظام بانکی و بهویژه نظام بانکداری خصوصی کشور ارائه کرد.
وی در پایان ابراز امیدواری کرد که نتایج این پژوهش و راهکارهای ارائهشده بتواند در مواجهه نظام بانکی با تحولات آینده و اتخاذ تصمیمهای راهبردی مؤثر واقع شود.
نظام بانکی و مواجهه با عدم قطعیت
پرستو نیکرنگمفرد، کارشناس ارشد معاونت توسعه و زیرساخت بانک سامان نیز بر اساس مطالعات صورت گرفته، با تأکید بر تغییر پارادایم مدیریت ریسک در شرایط کنونی گفت: اقتصاد ایران با مجموعهای از شوکهای متوالی ژئوپلیتیک و ژئواکونومیک و آثار تجمعی آنها بر ناترازیهای موجود مواجه است؛ شرایطی که تصمیمگیری را از مدیریت ریسکهای متعارف به تصمیمگیری در وضعیت عدم قطعیت عمیق تبدیل کرده است.
وی افزود: در چنین شرایطی، آیندهپژوهی راهبردی و آیندهنگاری شرکتی به سازمانها کمک میکند تا با ترسیم سناریوهای مختلف، از شرایط مطلوب تا سناریوهای بسیار نامطلوب، تصمیمهایی اتخاذ کنند که در طیف وسیعی از تحولات احتمالی همچنان اثربخش و بدون پشیمانی باشند.
نیکرنگمفرد با اشاره به ضرورت آمادگی صنعت بانکداری خصوصی برای سناریوهای مختلف اظهار کرد: تداوم وضعیت نه جنگ و نه صلح، تشدید فشارهای اقتصادی و لجستیکی و احتمال وقوع رخدادهای غیرمنتظره، ضرورت سناریونگاری و افزایش تابآوری نظام بانکی را دوچندان کرده است. همچنین بانکها باید قابلیت حرکت منعطف و چابک میان سناریوهای مختلف را در خود ایجاد کنند؛ موضوعی که همراستایی میان بانکها در آن اهمیت ویژهای دارد.
وی با تشریح چارچوب پژوهش انجامشده در کانون بانکهای خصوصی گفت: این مطالعه از سطح کلان ژئوپلیتیک و ژئواکونومیک آغاز شده و در پنج سطح، پیامدهای سناریوهای کلان را بر اقتصاد ایران، نظام پولی و بانکی، صنعت بانکداری خصوصی و در نهایت راهکارهای قابل استفاده برای هر یک از بانکها بررسی کرده است.
این کارشناس ارشد معاونت توسعه و زیرساخت بانک سامان افزود: در این پژوهش علاوه بر رصد پیشرانها و سیگنالهای راهبردی، لایه آزموننگری نیز به آیندهپژوهی اضافه شده است تا مشخص شود در هر سناریوی احتمالی، چه تصمیمهایی باید از پیش اتخاذ شود. همچنین برای پایش تحولات، داشبوردی شامل ۴۳ شاخص در شش حوزه سیاسی و دیپلماتیک، نظامی و امنیتی، اقتصادی و مالی، اجتماعی و جمعیتی، ژئوپلیتیک منطقهای و سایبری طراحی شده است.
نیکرنگمفرد با اشاره به نتایج پایش سناریوها تصریح کرد: بر اساس ارزیابی انجامشده، سناریوی تداوم وضعیت نه جنگ و نه صلح با احتمال ۷۷ درصد، سناریوی تفاهم اولیه و آغاز مذاکرات با احتمال ۷ درصد، سناریوی جنگ تمامعیار با احتمال ۱۵ درصد و سناریوی توافق همهجانبه با احتمال یک درصد، از جمله سناریوهای مورد بررسی هستند. این برآوردها نشان میدهد تداوم وضعیت فرسایشی و تغییر اهرمهای فشار، همچنان سناریوی غالب محسوب میشود.
وی با بیان اینکه روش تحلیلی پژوهش در ارزیابی عملکرد خود نتایج قابل توجهی داشته است، گفت: بررسیهای انجامشده نشان میدهد این روش توانسته ۸۸ درصد رخدادها را پوشش دهد و شاخصهای عملکردی آن نیز از دقت ۹۰ درصدی در پیشبینی سناریوها و ۸۵ درصدی در ایجاد آمادگی راهبردی حکایت دارد.
نیکرنگمفرد در پایان با تأکید بر نقش ساختاری بانکها در انتقال شوکهای اقتصادی خاطرنشان کرد: بانکها صرفاً یک صنعت در کنار سایر صنایع نیستند، بلکه یکی از مهمترین کانالهای انتقال شوکهای کلان به اقتصاد محسوب میشوند. نظام بانکی در صورت برخورداری از سلامت ترازنامهای و کفایت سرمایه میتواند بخشی از شوکها را جذب و از انتقال شدت آنها به سایر صنایع جلوگیری کند؛ اما در صورت ضعف در این زمینه، ممکن است به عاملی برای تشدید شوکها و انتقال دوباره آنها به کل اقتصاد تبدیل شود.
تحولات اقتصادی، کفایت سرمایه بانکها را تحت تأثیر قرار میدهد
احسان صنیعی، کارشناس ارشد معاونت طرح و برنامه بانک اقتصاد نوین، در ادامه این نشست با تشریح نتایج پژوهشی درباره سناریوهای پیش روی اقتصاد کشور گفت: در این بررسی، آثار تحولات ژئوپلیتیک بر متغیرهای کلان اقتصادی و صنعت بانکداری ارزیابی شده و بخشی از پیشبینیهای ماههای گذشته نیز تاکنون محقق شده است.
وی با اشاره به شاخصهای اقتصادی در زمان انجام پژوهش اظهار کرد: در آن مقطع، نرخ تورم حدود ۸۳ درصد، رشد تشکیل سرمایه ثابت منفی ۱۱ درصد و میانگین نرخ ارز حدود ۲۵۵ هزار تومان بود. در این بررسی، متغیرهای اقتصادی بر اساس سرعت اثرپذیری از تحولات سیاسی و ژئوپلیتیک دستهبندی شدند؛ نرخ ارز، نفت، سکه و طلا در کوتاهمدت واکنش نشان میدهند، نقدینگی، تورم ماهانه و صادرات نفت با تأخیر حدود سهماهه تغییرات را منعکس میکنند و کسری بودجه و رشد اقتصادی نیز دیرتر تحت تأثیر قرار میگیرند.
صنیعی درباره سناریوهای نرخ ارز گفت: در سناریوی نامطلوب، یعنی تداوم وضعیت نه جنگ و نه صلح، میانگین نرخ ارز بین ۲۰۰ تا ۲۶۰ هزار تومان و در سناریوی بسیار نامطلوب بین ۲۸۰ تا ۴۰۰ هزار تومان پیشبینی شده است.
به گفته وی، در صورت وقوعنیافتن جنگ، ظرفیت افزایش نرخ ارز فراتر از ۲۶۰ هزار تومان محدود است و عرضه ارز بانک مرکزی و سایر متغیرهای اقتصادی در کنترل آن نقش دارند.
این کارشناس با اشاره به وضعیت نقدینگی افزود: حجم نقدینگی بر اساس اطلاعات غیررسمی حدود ۱۹ هزار و ۲۰۰ همت است و در بدترین حالت ممکن است تا پایان سال به ۲۴ هزار همت برسد؛ با این حال، برآورد واقعبینانهتر قرار گرفتن آن در محدوده ۲۱ تا ۲۲ هزار همت و رشد حدود ۵۳ درصدی نقدینگی است. وی همچنین پیشبینی کرد تورم ممکن است به ۹۰ تا ۱۰۰ درصد برسد، در حالی که رشد نقدینگی از محدوده ۵۰ تا ۶۰ درصد فراتر نرود؛ موضوعی که در تحلیل نرخ ارز نیز اهمیت دارد.
صنیعی درباره چشمانداز رشد اقتصادی گفت: رشد اقتصادی در مقطع فعلی منفی ۱۰ درصد و افت تشکیل سرمایه منفی ۱۱ درصد برآورد شده که بازتاب آثار دوره جنگ است؛ با این حال، پیشبینی میشود رشد اقتصادی در پایان سال به محدوده منفی ۳ تا منفی ۴ درصد برسد.
آثار تحولات اقتصادی بر شبکه بانکی
وی با بیان اینکه تورم از مسیرهایی مانند انتقال سپردهها به صندوقهای درآمد ثابت، افزایش هزینه تجهیز منابع و کاهش کفایت سرمایه بر عملکرد بانکها اثر میگذارد، اظهار کرد: افزایش نرخ سود ممکن است در کوتاهمدت به کنترل تورم کمک کند، اما هزینه تجهیز منابع بانکها را افزایش میدهد و میتواند فشار بیشتری بر آنها وارد کند.
به گفته صنیعی، بانک مرکزی در حال حاضر اضافهبرداشت بانکها را کنترل کرده و انتظار میرود طی پنج تا شش ماه آینده رشد نقدینگی در محدودهای کنترلشده باقی بماند، هرچند تورم ممکن است افزایش پیدا کند.
این کارشناس، میانگین فعلی نسبت مطالبات غیرجاری شبکه بانکی را ۲.۴۰ درصد، هزینه تجهیز منابع را ۲۱ درصد و سهم اضافهبرداشت را ۲۱ درصد اعلام کرد و درباره سناریوی سوم پژوهش که به گفته وی محتملترین سناریو بوده است، گفت: در این وضعیت، میانگین کفایت سرمایه شبکه بانکی به ۱.۹۷ درصد کاهش مییابد، نسبت مطالبات غیرجاری به ۱۰.۶۲ درصد میرسد، نسبت پوشش نقدینگی ۱۰۸ درصد و سهم اضافهبرداشت بانکها ۲۵ درصد خواهد بود.
وی تأکید کرد: حتی بانکهایی که عملکرد مناسبی دارند، در شرایط تورمی با دشواری کاهش مطالبات غیرجاری مواجه خواهند شد؛ زیرا افزایش تورم بر کیفیت داراییهای بانکی و توان بازپرداخت تسهیلات اثر میگذارد.
صنیعی درباره روش انجام پژوهش نیز توضیح داد که تحلیلها عمدتاً بر پایه نظرات کارشناسی و خبرگی بوده و در کنار آن، از مدلهای کمی و رابطه مقداری پول برای بررسی ارتباط نقدینگی و تورم استفاده شده است.
به گفته وی، حساسیت مهاجرت سپردهها به صندوقهای درآمد ثابت نسبت به تغییر سناریوها حدود ۲.۸ برابر برآورد شده و بانکهای دارای صندوق سرمایهگذاری در جذب منابع شرایط متفاوتی دارند.
وی در پایان گفت: این پژوهش در قالب گزارشی حدود ۲۴۰ تا ۲۵۰ صفحهای تهیه شده و نتایج ارائهشده در نشست، خلاصهای از آن است. این مطالعه قابلیت بهروزرسانی ماهانه دارد و شاخصهایی مانند رشد اقتصادی، نرخ بیکاری، تورم و نرخ ارز را در سناریوهای مختلف پیشبینی میکند.
نظر شما