

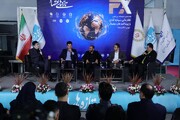
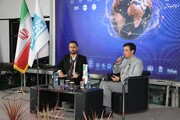
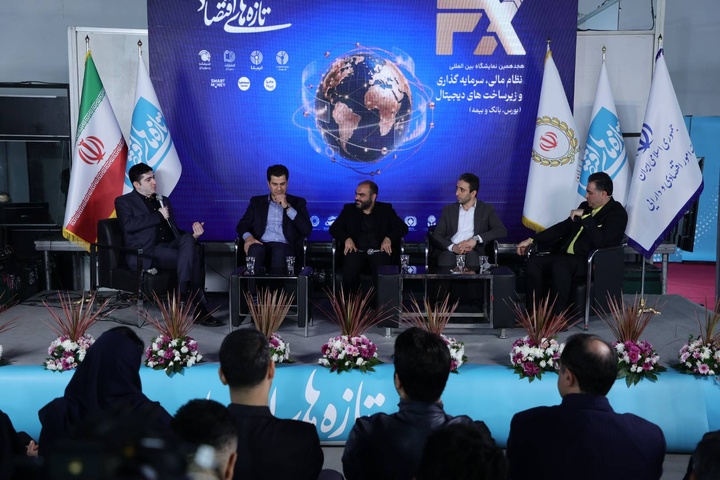
به گزارش خبرنگار ایبنا،آخرین پنل، روز آخر نمایشگاه نظام مالی، سرمایه گذاری و زیرساختهای دیجیتال با موضوع «سامانه جامع وثایق در خصوص داراییهای مالی و رمزارزها» برگزار شد.
مصطفی موسوی، کارشناس مرکز ملی تأمین مالی وزارت اقتصاد و مدیر پروژه سامانه ملی توثیق، با تشریح آخرین وضعیت سامانه جامع وثایق گفت: اتصال بانکها و نهادهای مالی به این سامانه بهتنهایی کافی نیست و باید موانع حقوقی و اجرایی مربوط به ارزشگذاری، نقدشوندگی و فروش داراییهای وثیقهشده نیز برطرف شود تا استفاده از این ظرفیت برای تأمین مالی و اعطای اعتبار امکانپذیر باشد.
وی افزود: ایجاد سامانه جامع وثایق با تکلیف قانونی وزارت امور اقتصادی و دارایی و با هدف رفع محدودیتهای موجود در استفاده از داراییهای افراد بهعنوان وثیقه در دستور کار قرار گرفت. بسیاری از افراد داراییهایی دارند که به دلیل مشکلات ارزشگذاری یا نبود اطلاعات یکپارچه، امکان استفاده از آنها برای دریافت تسهیلات و اعتبار فراهم نیست.
موسوی با اشاره به قانون تأمین مالی تولید و زیرساختها مصوب سال ۱۴۰۲ افزود: مواد ۷ تا ۱۰ این قانون ظرفیتهای تازهای برای استفاده از داراییها بهعنوان وثیقه ایجاد کردهاند. در ماده ۷، برای نخستین بار امکان توثیق مطالبات و دیون در چارچوب قانونی پیشبینی شده و آییننامه اجرایی آن نیز به تصویب هیأت وزیران رسیده است.بر اساس ماده ۹ این قانون، وزارت اقتصاد مکلف به ایجاد سامانه جامع وثایق شده و دستورالعمل نحوه اجرا و استفاده از سامانه نیز در شورای تأمین مالی به ریاست وزیر اقتصاد به تصویب رسیده است.
مدیر پروژه سامانه ملی با اشاره به الزام قانونی ثبت وثیقه در سامانه گفت: بر اساس یکی از تبصرههای ماده ۹، اجرای وثیقه در مراجع قضایی مستلزم داشتن شناسه یکتا و ثبت آن در سامانه جامع وثایق است. به همین دلیل، با قوه قضاییه در ارتباط هستیم تا اجرای این الزام قانونی بهتدریج عملیاتی شود.
۳۵ قلم دارایی در فهرست اولیه توثیق
وی با بیان اینکه آییننامه ماده ۷ حدود ۳۵ قلم دارایی را برای اتصال به سامانه پیشبینی کرده است، گفت: داراییهای موجود نزد شرکت سپردهگذاری مرکزی، خودرو و انواع دیگری از داراییها در این فهرست قرار دارند. البته این فهرست محدود به همان ۳۵ قلم نیست و امکان بررسی و اضافهشدن داراییهای جدید نیز وجود دارد.
موسوی با اشاره به موضوع طلا توضیح داد: برای توثیق طلای فیزیکی باید نهادی وجود داشته باشد که مالکیت دارایی را احراز کند؛ بنابراین صرف وجود طلا برای ثبت آن در سامانه کافی نیست و لازم است یک نهاد متولی امکان احراز مالکیت و ارائه اطلاعات معتبر را فراهم کند.
وی افزود: در حال حاضر، صندوقهای طلا و برخی داراییهای مرتبط با طلا در مسیر اتصال به سامانه قرار دارند. همچنین سپردههای طلایی نزد بانک کارگشایی از جمله مواردی هستند که امکان استفاده از آنها در این چارچوب بررسی شده است.
به گفته مدیر پروژه سامانه ملی توثیق، در حال حاضر داراییهای موجود نزد شرکت سپردهگذاری مرکزی، از جمله سهام، اوراق بهادار، صندوقهای سرمایهگذاری، صندوقهای طلا و صندوقهای کالایی، در سامانه عملیاتی شدهاند و سرویس توثیق برای آنها ارائه میشود.
وی داراییهای موجود نزد بورس کالا، سپردههای طلا نزد بانک کارگشایی، چک الکترونیکی و بیمه عمر را نیز از دیگر داراییهای عملیاتیشده در سامانه برشمرد و گفت: بانکها و اپلیکیشنهای متصل میتوانند با توجه به محدودیتها و ویژگیهای هر دارایی، خدمات توثیق را در اختیار مشتریان خود قرار دهند.
درخواست بانکها و نهادهای مالی برای اتصال به سامانه
موسوی با اشاره به روند اتصال بانکها به سامانه جامع وثایق گفت: تعدادی از بانکها از جمله بانکهای صادرات، رفاه و تجارت به محیط عملیاتی سامانه متصل شدهاند و برخی بانکهای دیگر نیز درخواست اتصال ارائه کردهاند. نهادهای مالی مانند کاریزما نیز برای اتصال به سامانه اعلام آمادگی کردهاند.
وی ابراز امیدواری کرد: در ماههای آینده تعداد بیشتری از بانکها و مؤسسات مالی به سامانه متصل شوند و در عمل از ظرفیت آن استفاده کنند.
موسوی تأکید کرد: هدف صرفاً اتصال فنی بانکها به سامانه نیست؛ مهم این است که بانکها پس از اتصال بتوانند خدمات و تسهیلات بیشتری را بر پایه داراییهای قابل توثیق ارائه دهند. امیدواریم تا زمان برگزاری نمایشگاه سال آینده، مجموعه بیشتری از بانکها و نهادهای مالی از این ظرفیت استفاده کنند.
مدیر پروژه سامانه ملی توثیق در بخش دیگری از سخنان خود به اهمیت توسعه اعتبارسنجی اشاره کرد و گفت: در کشور حدود ۲۰ سال است که موضوع اعتبارسنجی دنبال میشود و این روند از سال ۱۳۸۶ و با تأسیس شرکت اعتبارسنجی آغاز شده است.در قانون تأمین مالی تولید و زیرساختها نیز بار دیگر بر این موضوعتأکید شده است. هفته گذشته شورای ملی تأمین مالی مجوز فعالیت یک شرکت غیربانکی در حوزه اعتبارسنجی را صادر کرد. معتقدیم در کنار شرکتهای فعال این حوزه، باید امکان رشد و توسعه شرکتهای اعتبارسنجی بیشتری فراهم شود تا خدمات اعتبارسنجی در کنار سایر ظرفیتهای تأمین مالی توسعه پیدا کند.
تلاش برای تسهیل توثیق الکترونیکی در قوه قضاییه
موسوی همچنین از همکاری با قوه قضاییه برای توسعه استفاده از وثایق الکترونیکی خبر داد و گفت: در حوزه حقوقی و مقرراتی وثایق با مسائل و محدودیتهای متعددی روبهرو هستیم و تلاش میکنیم این موانع را با همکاری دستگاههای مرتبط برطرف کنیم.
وی با اشاره به پیگیری موضوع توثیق الکترونیکی برای زندانیان توضیح داد: در این زمینه، موضوعاتی مانند امکان توثیق سیمکارت نیز در حال بررسی و پیگیری است و با همکاران قوه قضاییه تعامل داریم تا از ظرفیت داراییهای افراد برای تأمین وثیقه استفاده شود.
مدیر پروژه سامانه ملی توثیق با اشاره به مشکلات موجود در فرایند تأمین وثیقه در پروندههای قضایی گفت: گاهی فردی که بازداشت میشود، دارایی مشخصی برای ارائه وثیقه ندارد و خانواده او باید چند روز برای پیدا کردن ضامن یا دارایی مناسب، ارزشگذاری آن و انجام مراحل اداری منتظر بمانند. توسعه توثیق الکترونیکی و استفاده از ظرفیت اعتبارسنجی میتواند به تسهیل این فرایند کمک کند.
نقدشوندگی؛ شرط اعتماد به وثایق جدید
موسوی در ادامه، نقدشوندگی داراییهای وثیقهشده را یکی از مسائل مهم در توسعه سامانه دانست و گفت: یکی از نخستین پرسشهایی که درباره هر دارایی بهعنوان وثیقه مطرح میشود، این است که در صورت لزوم چگونه میتوان آن را نقد کرد. اگر فردی دارایی خود را وثیقه بگذارد اما امکان فروش و تبدیل آن به وجه نقد وجود نداشته باشد، استفاده از آن با محدودیت مواجه میشود.
وی افزود: به همین دلیل، در کنار ایجاد زیرساخت سامانه و فراهمکردن امکان توثیق داراییها، موضوعاتی مانند مزایده، حراج و موانع حقوقی و قانونی فروش وثایق نیز در حال پیگیری است.
موسوی تأکید کرد: هدف این است که همانطور که امکان ثبت و توثیق دارایی در مدت کوتاهی فراهم شده، فرایند فروش و نقدکردن آن نیز در صورت نیاز تسهیل شود. این موضوع برای ایجاد اطمینان در اعتباردهندگان ضروری است تا بتوانند با اعتماد بیشتری از ظرفیت داراییهای متنوع بهعنوان وثیقه استفاده کنند.
تلاش برای تکمیل اعتبارسنجی بانکی با ارزیابی تمکن مالی کاربران
احمد وطنی، مدیرعامل ونسی هم در این نشست با تشریح رویکرد این شرکت در حوزه اعطای اعتبار مبتنی بر دارایی، بر ضرورت استفاده از ظرفیت داراییهای دیجیتال کاربران بهعنوان وثیقه و مکمل اعتبارسنجی سنتی تأکید کرد. او همچنین اتصال این سازوکار به شبکه بانکی و سامانه جامع پذیرش داراییها (جام) را فرصتی برای توسعه روشهای نوین تأمین مالی دانست.
وطنی با اشاره به آغاز فعالیت ونسی از سال ۱۴۰۱ گفت: رویکرد این مجموعه، ایجاد مدلی متفاوت برای اعطای اعتبار و تسهیلات، فراتر از روشهای متداول مبتنی بر دریافت چک و سفته است. در این مدل، تمکن مالی کاربران در کنار سوابق بانکی آنها مبنای ارزیابی قرار میگیرد.
به گفته مدیرعامل ونسی، این مجموعه با اتصال به پلتفرمهای دارایی دیجیتال، از جمله صرافیهای رمزارزی و سامانههای خریدوفروش دارایی، امکان شناسایی دارایی کاربران و استفاده از آنها بهعنوان وثیقه برای دریافت اعتبار از شبکه بانکی را فراهم کرده است. در این سازوکار، دارایی کاربر در بستر موردنظر مسدود و بهعنوان وثیقه در اختیار بانک قرار میگیرد.
وطنی هدف اصلی این رویکرد را تکمیل نظام اعتبارسنجی دانست و اظهار کرد: ممکن است فردی سابقه دریافت تسهیلات از شبکه بانکی نداشته باشد و در نتیجه فاقد رتبه اعتباری باشد، اما دارایی ارزشمند و نقدشوندهای داشته باشد که بتوان از آن بهعنوان وثیقه استفاده کرد.
او افزود: ونسی برای پذیرش داراییها، معیارهایی در نظر گرفته است و داراییهایی که این معیارها را داشته باشند، میتوانند بهعنوان وثیقه به شبکه بانکی معرفی شوند. در واقع، هدف این است که داراییهای جدید به زبان و قالب مورد پذیرش بانکها ترجمه شوند و در کنار وثایق متداولی مانند سپرده، چک، سفته، سند ملکی و ضمانتنامه بانکی قرار بگیرند.
تجربه همکاری با بانکها و چشمانداز سامانه جام
مدیرعامل ونسی با اشاره به تجربه همکاری با بانکها گفت: با وجود تردیدهای اولیه نسبت به پذیرش این نوع وثایق، تجربه اجرایی نشان داده است که این سازوکار قابلیت استفاده در شبکه بانکی را دارد. به گفته او، در دورههای بحرانی و پس از وقوع دو جنگ، با وجود بروز مشکلات در بازپرداخت برخی تسهیلات، تعهدات مربوط به تسهیلات اعطاشده از سوی بانکهای همکار از محل پرداخت کاربران یا داراییهای وثیقهشده تأمین شده است.
وطنی اضافه کرد: با همکاری وزارت امور اقتصادی و دارایی، امکان اتصال این سازوکار به سامانه جام فراهم شود تا دامنه داراییهای قابل پذیرش برای وثیقهگذاری گسترش یابد.
او توسعه این رویکرد را از سه منظر دارای اهمیت دانست: تسهیل دسترسی کاربران به اعتبار، ایجاد ظرفیتهای جدید برای تأمین مالی در شبکه بانکی و کمک به توسعه اقتصاد دیجیتال.
احمد وطنی، مدیرعامل ونسی، در ادامه سخنان خود با تأکید بر اینکه توثیق دارایی باید بهعنوان مکمل اعتبارسنجی مورد استفاده قرار گیرد، گفت: شناسایی داراییهای مشتری در بورس و پلتفرمهای آنلاین میتواند تصویر دقیقتری از تمکن مالی او ارائه دهد و در ارزیابی توان بازپرداخت اقساط مؤثر باشد.
وی با اشاره به ضرورت تناسب میان ارزش وثایق و میزان بدهی مشتری اظهار کرد: لزوماً نباید ارزش وثیقه با مبلغ تسهیلات برابر یا بیشتر باشد؛ بلکه میتوان با ترکیبی از داراییهای مختلف و متناسب با میزان ریسک، امکان دریافت اعتبار را فراهم کرد. این رویکرد میتواند ارزش افزودهای برای شبکه بانکی ایجاد کند و دامنه داراییهای قابل توثیق را گسترش دهد
وطنی با اشاره به تجربه فعالیت ونسی در این حوزه گفت: این مجموعه در ابتدا قصد داشت فعالیت خود را از بازار سرمایه آغاز کند، اما پیچیدگی فرایندها موجب شد همکاری با پلتفرمهای بخش خصوصی، بهویژه در حوزه رمزارز و طلا، در اولویت قرار گیرد.
وی افزود: در برخی حوزهها، بخش خصوصی بهتنهایی امکان دسترسی یا ارائه راهکارهای لازم برای توثیق داراییها را ندارد و ورود حاکمیت و وزارت امور اقتصادی و دارایی میتواند این خلأ را برطرف کند.
مدیرعامل ونسی در پایان بر ضرورت شکلگیری همکاری دوسویه میان وزارت اقتصاد و پلتفرمهای خصوصی تأکید کرد و گفت: بخش خصوصی میتواند در حوزههایی که زیرساخت و دسترسی لازم را در اختیار دارد به توسعه این زنجیره کمک کند و در مقابل، وزارت اقتصاد نیز با فراهم کردن دسترسی به سایر داراییها و ظرفیتهای موجود، زمینه تکمیل زنجیره توثیق و بلوغ زیرساختهای آن را فراهم کند.
کاریزما در حوزه خدمات اعتباری چه کرده؟
یوحنا پرویزینژاد، مدیرعامل کاریزما، از فراهمشدن امکان توثیق ۴۶ صندوق سرمایهگذاری با مجموع دارایی نزدیک به یکهزار و ۱۰۰ همت در این مجموعه خبر داد و گفت: توسعه خدمات توثیق به داراییهای متنوع و ایجاد امکان تشکیل سبدی از وثایق، میتواند دسترسی افراد به اعتبار را تسهیل کند و نیاز به فروش داراییهای سرمایهگذاریشده را کاهش دهد.
پرویزینژاد در پنل «سامانه جامع وثایق در خصوص داراییهای مالی و رمزارزها» با تشریح اقدامات کاریزما در حوزه خدمات اعتباری اظهار کرد: فعالیت بخش اعتبارات این مجموعه از حدود دو سال پیش با هدف توسعه خدمات اعتباری و فراهمکردن امکان استفاده از داراییهای افراد برای دریافت اعتبار آغاز شد.
وی افزود: در ابتدا تمرکز اصلی بر توسعه اعتبارسنجی و طراحی محصولات اعتباری بود، اما در ادامه مشخص شد تقاضای قابل توجهی برای تبدیل داراییهای سرمایهگذاریشده به اعتبار نیز وجود دارد. به همین دلیل، توسعه زیرساختهای توثیق دارایی در دستور کار قرار گرفت.
مدیرعامل کاریزما با اشاره به همکاری این مجموعه با شرکت سپردهگذاری مرکزی گفت: در این مسیر با چالشهایی در اتصال APIها و فرایند نقدشوندگی داراییها مواجه بودیم. در سازوکارهای پیشین، فروش و نقدکردن برخی داراییها ممکن بود زمانبر باشد؛ ازاینرو، توسعه زیرساختهای فنی و اصلاح فرایندها برای تسریع استفاده از داراییها بهعنوان وثیقه ضرورت داشت.
توثیق صندوقهای سرمایهگذاری و داراییهای متنوع
پرویزینژاد با بیان اینکه در حال حاضر ۴۶ صندوق سرمایهگذاری با مجموع دارایی نزدیک به یکهزار و ۱۰۰ همت در کاریزما قابلیت توثیق دارند، ادامه داد: این خدمات برای اشخاص حقیقی و حقوقی قابل استفاده است، هرچند سرعت ارائه خدمات به این دو گروه ممکن است متفاوت باشد.
وی با اشاره به امکان استفاده از صندوقهای سرمایهگذاری متعلق به مجموعههای مختلف گفت: خدمات توثیق به صندوقهای متعلق به کاریزما محدود نیست و امکان استفاده از داراییهای صندوقهای دیگر نیز وجود دارد. البته با توجه به نوسانات ارزش این داراییها، برای پذیرش آنها بهعنوان وثیقه باید سازوکارهای مدیریت ریسک مناسبی در نظر گرفته شود.
مدیرعامل کاریزما با تأکید بر اینکه فعالیت این مجموعه به داراییهای بورسی محدود نمانده است، اظهار کرد: در کنار داراییهای موجود در بازار سرمایه، بررسی و توسعه امکان توثیق داراییهای غیربورسی را نیز آغاز کردهایم. البته توسعه این بخش به همکاری دستگاههای متولی و ایجاد زیرساختهای حقوقی و اجرایی نیاز دارد.
پرویزینژاد با اشاره به ضرورت بررسی ویژگیهای هر دارایی پیش از پذیرش آن بهعنوان وثیقه گفت: برای مثال، سیمکارت نیز بهعنوان یکی از داراییهای قابل بررسی مطرح شده است؛ با این حال، توثیق هر دارایی مستلزم بررسی شرایط حقوقی، نحوه احراز مالکیت و سازوکار نقدشوندگی آن است.
وی توضیح داد: در مورد سیمکارت باید مشخص شود در صورت فروش دارایی، وجه حاصل به چه حسابی واریز میشود و آیا این فرایند با هدف توثیق و وصول مطالبات همخوانی دارد یا خیر. همچنین باید برای هر دارایی متناسب با ارزش، میزان بدهی و شرایط فروش آن، سازوکار مشخصی تعریف شود. نمیتوان یک الگوی واحد را برای تمام داراییها به کار گرفت.
پرویزینژاد یکی از قابلیتهای توسعهیافته در کاریزما را امکان تشکیل سبدی از داراییهای مختلف برای توثیق عنوان کرد و گفت: در سازوکارهای سنتی، معمولاً یک دارایی بهصورت مستقل بهعنوان وثیقه در نظر گرفته میشد؛ اما اکنون این امکان فراهم شده است که افراد چند دارایی متفاوت را در قالب یک سبد ارائه کنند.
وی توضیح داد: برای نمونه، فردی ممکن است ۵۰۰ میلیون تومان دارایی داشته باشد که بخشی از آن طلا و بخش دیگر سهام یا سایر داراییها باشد. در این سازوکار میتوان داراییهای مختلف را در یک سبد قرار داد و در صورت تغییر ارزش آنها، ترکیب سبد را نیز متناسب با شرایط جدید تغییر داد؛ برای مثال، در صورت کاهش ارزش یک دارایی، فرد میتواند آن را با دارایی دیگری جایگزین کند.
به گفته وی، این قابلیت به افراد اجازه میدهد بدون محدودشدن به یک نوع دارایی، از مجموع سرمایه خود برای دریافت اعتبار استفاده کنند.
ضرورت تناسب وثیقه با میزان اعتبار دریافتی
مدیرعامل کاریزما در ادامه بر ضرورت طراحی سازوکارهای منعطف برای تعیین وثیقه تأکید کرد و گفت: ارزش وثیقه نباید لزوماً با یک نسبت ثابت و بدون توجه به شرایط متقاضی تعیین شود. برای مثال، اگر فردی به ۱۰۰ میلیون تومان تسهیلات نیاز دارد، باید امکان بررسی ترکیب داراییها و تعیین وثیقه متناسب با میزان اعتبار و ریسک آن وجود داشته باشد.
پرویزینژاد افزود: اطلاعات مربوط به داراییها و وضعیت مالی افراد میتواند در ارزیابی اعتباری آنها مؤثر باشد. بهویژه افرادی که سابقه اعتباری مشخصی ندارند، اما داراییهای قابل احراز و سرمایهگذاریشده در اختیار دارند، میتوانند از این ظرفیت برای دسترسی به خدمات اعتباری استفاده کنند.
وی با تأکید بر لزوم تناسب اعتبار با وضعیت مالی افراد اظهار کرد: باید به افراد متناسب با شرایط و توان مالیشان اعتبار داده شود. ممکن است فردی سالها سرمایهگذاری کرده باشد، اما برای تأمین مالی یک نیاز کوتاهمدت ناچار به فروش داراییهای خود شود. توسعه ابزارهای اعتباری باید بهگونهای باشد که افراد بتوانند از ظرفیت داراییهایشان استفاده کنند، بدون آنکه مجبور به نقدکردن شتابزده سرمایهگذاریهای خود شوند.
پرویزینژاد نقدشوندگی را یکی از الزامات اساسی توسعه وثایق جدید دانست و گفت: امکان ثبت و توثیق یک دارایی بهتنهایی برای پذیرش آن بهعنوان وثیقه کافی نیست. باید مشخص باشد که در صورت عدم ایفای تعهد از سوی دریافتکننده اعتبار، آن دارایی با چه سازوکاری قابل فروش خواهد بود.
وی با اشاره به تفاوت داراییها از نظر نقدشوندگی افزود: برای مثال، ممکن است فردی ملکی با ارزش مشخص داشته باشد، اما فروش آن زمانبر باشد. چنین داراییای شاید برای برخی بانکها قابل پذیرش باشد، اما برای یک نهاد مالی که باید منابع خود را مدیریت کند، نقدنشدن وثیقه در طول زمان هزینهزا خواهد بود.
مدیرعامل کاریزما تأکید کرد: هر گروه از داراییها به سازوکار مشخصی برای نقدشوندگی نیاز دارد. موضوعاتی مانند بازارگردانی، امکان فروش، ارزشگذاری و نحوه اجرای وثیقه باید متناسب با ویژگیهای هر دارایی طراحی شود. بنابراین، توسعه سامانه جامع وثایق باید علاوه بر فراهمکردن امکان ثبت و توثیق داراییها، فرایند نقدکردن آنها را نیز پوشش دهد.
ضرورت توسعه تبادل اطلاعات میان نهادهای مالی
پرویزینژاد در بخش دیگری از سخنان خود، تبادل اطلاعات و ایجاد ارتباط میان نهادهای مالی را از الزامات توسعه خدمات اعتباری و وثیقهگذاری دانست و گفت: برای استفاده مؤثر از ظرفیت داراییهای متنوع، لازم است سیاستهای ارتباطی و تبادل داده میان مجموعههای مختلف توسعه پیدا کند تا نهادهای مالی بتوانند از اطلاعات و زیرساختهای یکدیگر استفاده کنند.
وی با اشاره به تجربه ایجاد زیرساختهای ارتباطی مشترک در صنعت ارتباطات افزود: همانطور که در این صنعت، سازوکارهایی برای ارتباط و تبادل خدمات میان اپراتورها و شرکتهای مختلف ایجاد شد، در حوزه مالی نیز میتوان با طراحی یک زیرساخت ارتباطی مشترک و اتخاذ سیاستهای باز در تبادل اطلاعات، همکاری میان نهادهای مختلف را تسهیل کرد.
مدیرعامل کاریزما در پایان با اعلام آمادگی این مجموعه برای همکاری در زمینه تبادل داده گفت: هر جا امکان ارائه اطلاعات و داده وجود داشته باشد، برای همکاری آمادگی داریم. توسعه این ارتباطات میتواند بخشی از موانع موجود در مسیر اعتبارسنجی و استفاده مردم از داراییهایشان برای دریافت اعتبار را برطرف کند.
ضرورت توسعه همزمان سازوکارهای توثیق دارایی و اعتبارسنجی مشتریان
صادق سپندآرند؛ مدیرکل بانکداری خرد بانک ملی نیز در این نشست با تأکید بر ضرورت توسعه همزمان سازوکارهای توثیق دارایی و اعتبارسنجی مشتریان، هشدار داد که پذیرش دارایی بهعنوان وثیقه، بدون ارزیابی توان بازپرداخت تسهیلاتگیرندگان، میتواند به از دست رفتن داراییهای مردم منجر شود.
سپندآرند با اشاره به سابقه طولانی بانکها در پذیرش وثایق گفت: فرایند دشوار دریافت تسهیلات همواره یکی از انتقادهای مشتریان به نظام بانکی بوده است، اما با توسعه پلتفرمها و زیرساختهای جدید، امکان توثیق داراییها نسبت به گذشته تسهیل شده است.
وی با اشاره به برخی موانع موجود در این حوزه اظهار کرد: در زمینه داراییهایی مانند رمزارزها و همچنین نحوه وصول مطالبات از محل وثایق پس از نکول مشتری، همچنان ابهامهای قانونی و اجرایی وجود دارد. به گفته او، در برخی موارد، چارچوبهای لازم پیش از ورود به فرایند اجرایی بهروشنی مشخص نشدهاند و همین موضوع میتواند چالشهایی برای بانکها ایجاد کند.
سپندآرند با اشاره به اقدامات آغازشده در بانک ملی گفت: این بانک فعالیتهایی را در حوزه توثیق دارایی آغاز کرده و امیدواریم با همکاری وزارت امور اقتصادی و دارایی، روند توسعه این اقدامات سرعت بگیرد و بانک ملی نیز به جمع بانکهای فعال در این زمینه اضافه شود.
وی همچنین از آغاز همکاریهایی با مجموعههایی از جمله کاریزما، مفید، شرکتهای بیمه و پلتفرمهای سرمایهگذاری خبر داد و تأکید کرد که پیگیری همکاریها با وزارت اقتصاد و فعالان این حوزه بهصورت موازی در جریان است.
مدیرکل بانکداری خرد بانک ملی با تأکید بر ضرورت تفکیک مفهوم وثیقه از توان بازپرداخت گفت: توثیق دارایی میتواند ریسک نکول بانک را کاهش دهد، اما لزوماً نشاندهنده تمکن مالی و توان بازپرداخت مشتری نیست.
مدیرکل بانکداری خرد بانک ملی همچنین هشدار داد که نباید مشتریان، بهویژه مشتریان خرد، داراییهایی را که طی سالها به دست آوردهاند وثیقه بگذارند و در نهایت به دلیل ناتوانی در بازپرداخت تسهیلات، آنها را از دست بدهند.
سپندآرند در ادامه خواستار تقویت همزمان زیرساختهای اعتبارسنجی شد و گفت: وزارت اقتصاد میتواند در کنار توسعه سامانههای توثیق دارایی، زمینه استفاده از اطلاعات بانکها و سایر پلتفرمها را برای بهبود اعتبارسنجی فراهم کند.
به گفته وی، پلتفرمهای آنلاین، صندوقهای سرمایهگذاری و کارگزاریها اطلاعات ارزشمندی درباره رفتار مالی و وضعیت مشتریان در اختیار دارند که میتواند در ارزیابی دقیقتر اعتبار آنها مورد استفاده قرار گیرد.
وی در ادامه تأکید کرد: توثیق دارایی و اعتبارسنجی باید همزمان توسعه پیدا کنند؛ زیرا رشد یکی بدون تقویت دیگری نمیتواند مشکلات نظام تأمین مالی و اعطای تسهیلات را بهطور کامل برطرف کند.
آینده اعتبارسنجی در گرو همکاری بانکها و شرکتهای خصوصی
سپندآرند با اشاره به فرصتها و ریسکهای توسعه زیرساختهای جدید مالی و اعتباری، همکاری میان بانکها، وزارت اقتصاد و شرکتهای خصوصی را برای رفع کاستیهای این حوزه ضروری دانست.
وی با تأکید بر ضرورت پذیرش محدودیتهای دانشی و فنی از سوی نهادهای مختلف گفت: هیچ مجموعهای بهتنهایی تمام دانش و تجربه موردنیاز برای توسعه این حوزه را در اختیار ندارد و حضور بازیگران مختلف در کنار یکدیگر میتواند به پوشش ضعفها و ارتقای زیرساختهای مالی و اعتباری کشور کمک کند.
سپندآرند با اشاره به تغییر رویکرد بانک ملی در سالهای اخیر اظهار کرد: طی سه تا چهار سال گذشته، فضای بانک برای تعامل با شرکتهای نوآور و پلتفرمهای خصوصی بازتر شده و همکاریهایی با این مجموعهها شکل گرفته است.
وی همچنین بر ظرفیت اطلاعاتی شرکتهای بزرگ خصوصی، از جمله دیجیکالا و اسنپ، در بهبود فرایند اعتبارسنجی تأکید کرد و گفت: این شرکتها دادههای ارزشمندی درباره رفتار و وضعیت مشتریان در اختیار دارند که در صورت اشتراکگذاری و استفاده در نظام اعتبارسنجی، میتواند به ارزیابی دقیقتر مشتریان کمک کند.
وی در پایان خاطرنشان کرد: همکاری میان وزارت اقتصاد، بانکها و شرکتهای خصوصی، بهویژه فعالان حوزه فناوری مالی، میتواند به تکمیل زیرساختهای اعتبارسنجی و پوشش نقاط ضعف موجود منجر شود. در مقابل، خودمحوری و تصور برخورداری از دانش کامل در هر یک از این نهادها، هزینههای زیادی به همراه خواهد داشت و مانع یادگیری و پیشرفت میشود.
نظر شما