

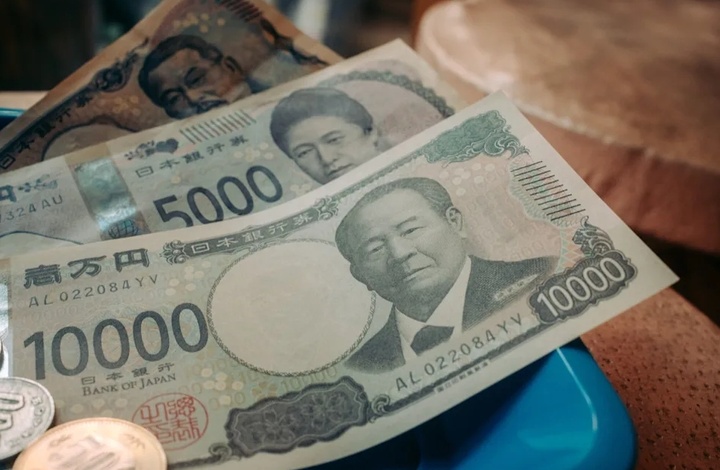
به گزارش خبرنگار بینالملل ایبنا؛ بازار ارز ژاپن شاهد یکی از سنگینترین مداخلات ارزی تاریخ این کشور بوده است. وزارت دارایی ژاپن در تازهترین گزارش رسمی خود تأیید کرد که دولت این کشور طی سه روز در تابستان ۲۰۲۶، مجموعاً ۱۵.۴ تریلیون ین، معادل حدود ۱۰۰ میلیارد دلار، برای حمایت از ارزش پول ملی وارد بازار ارز شده است. این عملیات که با خرید ین و فروش دلار انجام شد، بزرگترین مداخله ماهانه ژاپن برای تقویت پول ملی محسوب میشود و بار دیگر اهمیت استفاده از ابزارهای فعال سیاستگذاری برای مقابله با نوسانات شدید ارزی را نشان میدهد.
بر اساس اطلاعات وزارت دارایی ژاپن، این کشور در ۳۰ ژوئیه ۷.۹۸ تریلیون ین، معادل حدود ۵۰.۴ میلیارد دلار، در بازار ارز مداخله کرد که رکورد بزرگترین مداخله روزانه این کشور را به ثبت رساند. در ۳۱ ژوئیه نیز ۵.۵۵ تریلیون ین و در سوم اوت ۱.۸۷ تریلیون ین دیگر برای خرید ین اختصاص یافت. مجموع این سه عملیات به ۱۵.۴ تریلیون ین، معادل حدود ۹۷.۲ میلیارد دلار، رسید.
مداخله ارزی؛ ابزاری قانونی و شناختهشده در اقتصاد جهان
آنچه تجربه ژاپن نشان میدهد این است که دولتها و بانکهای مرکزی در شرایطی که بازار ارز با نوسانات شدید، رفتارهای غیرعادی یا فشارهای مخرب مواجه میشود، میتوانند از مداخله مستقیم ارزی بهعنوان یکی از ابزارهای سیاستگذاری استفاده کنند.
در بسیاری از اقتصادهای جهان، مداخله ارزی با هدف جلوگیری از نوسانات بیثباتکننده، کاهش فشارهای سفتهبازانه و ایجاد شرایط باثباتتر برای فعالیتهای اقتصادی انجام میشود. این اقدامات، در چارچوب قوانین و اختیارات نهادهای مسئول، بخشی از ابزارهای متعارف مدیریت بازار ارز هستند و نباید بهصورت خودکار با دستکاری غیرقانونی بازار یکسان تلقی شوند.
مداخله ارزی زمانی اثربخشی بیشتری دارد که از پشتوانه منابع کافی، سیاستگذاری منسجم و هماهنگی با سایر متغیرهای اقتصادی برخوردار باشد. البته باید توجه داشت که مداخله بهتنهایی نمیتواند مشکلات بنیادی اقتصاد یا عوامل ساختاری تضعیف پول ملی را برطرف کند.
مداخله ژاپن چقدر در تقویت ین موثر بوده؟
بلومبرگ در گزارشی به نتایج اولیه قابل توجه مداخله ارزی ژاپن اشاره میکند. به گفته این رسانه، این عملیات توانسته در کوتاهمدت بر بازار اثر بگذارد و ارزش ین را از محدوده نزدیک به ۱۶۴ ین در برابر هر دلار به سطوح پایینتر برساند. نرخ برابری ین در اوایل سپتامبر به حدود ۱۵۲.۸۹ رسید، اما پس از آن بخشی از رشد خود را از دست داد و در معاملات روز دوشنبه نهم نوامبر در محدوده ۱۵۸.۳۰ ین در برابر دلار قرار گرفت. این روند نشان میدهد مداخله مستقیم میتواند سرعت نوسانات را کاهش دهد و حتی در کوتاهمدت جهت حرکت بازار را تغییر دهد؛ اما حفظ دستاوردهای آن به عوامل بنیادی اقتصاد، سیاستهای پولی و مدیریت انتظارات بازار نیز وابسته است.
مداخله ارزی؛ ابزار همیشگی ژاپن برای دفاع از ین، از ۱۹۹۱ تا امروز
مداخله اخیر ژاپن اتفاقی بیسابقه در سیاست ارزی این کشور نیست. رویترز نیز در گزارشی به تاریخچه مداخلات ارزی ژاپن اشاره کرده؛ توکیو طی بیش از سه دهه بارها برای مدیریت نوسانات ارزش ین وارد بازار شده و در سالهای اخیر نیز مبالغ قابل توجهی را به این سیاست اختصاص داده است.
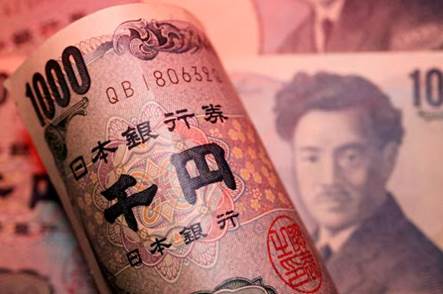
ژاپن در آوریل و مه ۲۰۲۶ حدود ۱۱.۷ تریلیون ین، معادل ۷۲.۵ میلیارد دلار، برای خرید ین و حمایت از ارزش پول ملی خود هزینه کرد.
در سال ۲۰۲۴ نیز مجموع مداخلات این کشور در آوریل و مه به حدود ۹.۷۹ تریلیون ین و در ژوئیه به ۵.۵۳ تریلیون ین رسید. در اکتبر ۲۰۲۲ نیز حدود ۶.۳۵ تریلیون ین، معادل ۴۲.۸ میلیارد دلار، برای تقویت پول ملی اختصاص یافت.
سابقه این اقدامات حتی به دهههای قبلتر بازمیگردد. ژاپن در سال ۲۰۱۱ با همراهی کشورهای گروه هفت برای مدیریت جهش ارزش ین پس از زلزله و سونامی بزرگ این کشور وارد بازار شد. همچنین در فاصله سالهای ۲۰۰۳ تا ۲۰۰۴، در یک دوره ۱۵ماهه، حدود ۳۵ تریلیون ین برای مقابله با افزایش بیش از اندازه ارزش پول ملی هزینه کرد.
این سابقه نشان میدهد مداخله ارزی در ژاپن نه یک تصمیم مقطعی، بلکه یکی از ابزارهای تکرارشونده سیاستگذاری اقتصادی بوده است؛ ابزاری که بسته به شرایط بازار، هم برای جلوگیری از تضعیف بیش از اندازه پول ملی و هم برای مقابله با تقویت بیش از حد آن به کار گرفته شده است.
از هند و کره جنوبی تا اندونزی، موج مداخلات ارزی در آسیا
مداخله ژاپن اتفاقی منفرد نیست. در ماههای اخیر، فشار بر ارزهای آسیایی در پی تنشهای ژئوپلیتیکی، افزایش قیمت انرژی و تقاضای بیشتر برای دلار، چندین بانک مرکزی را نیز به استفاده از ابزار مداخله ارزی وادار کرده است.
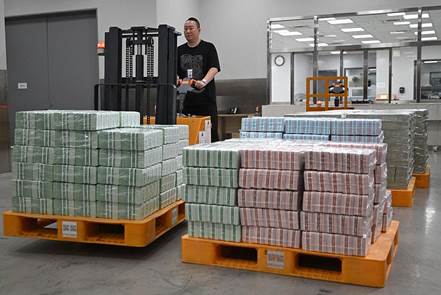
در کره جنوبی، همزمان با عملیات ژاپن در ژوئیه ۲۰۲۶، مقامهای ارزی برای حمایت از وون اقدام به فروش دلار کردند. رویترز با استناد به منابع بازار و اظهارات مقامهای کرهای از هماهنگی این اقدامات با ژاپن خبر داد. وون نیز پس از این تحولات در همان روز حدود ۲ درصد تقویت شد.
در هند نیز بانک مرکزی در ماه مارس ۲۰۲۶ برای حمایت از روپیه و جلوگیری از تداوم سقوط آن، با فروش دلار وارد بازار شد. این روند در ماه سپتامبر شدت بیشتری گرفت؛ بهطوریکه خبرگزاری رویترز به نقل از شش بانکدار در گزارشی اشاره کرده بود که بانک مرکزی هند در یک هفته دستکم ۸ میلیارد دلار و بنا بر برخی برآوردها تا ۱۵ میلیارد دلار ارز فروخته است. این عملیات در شرایطی انجام شد که ذخایر ارزی قابلتوجه هند، امکان مانور بیشتری برای سیاستگذار پولی فراهم کرده بود.
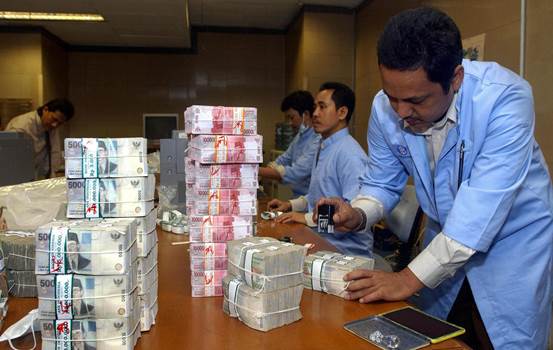
اندونزی نیز از دیگر نمونههای قابل توجه است. بانک مرکزی این کشور در آوریل ۲۰۲۶ رسماً اعلام کرد برای حمایت از روپیه و جلوگیری از نوسانات شدید، در بازار نقدی و قراردادهای آتی ارز مداخله کرده است. این اقدام پس از رسیدن ارزش پول ملی اندونزی به پایینترین سطح تاریخی خود در برابر دلار و در شرایط افزایش فشارهای ناشی از تنشهای خاورمیانه انجام شد.
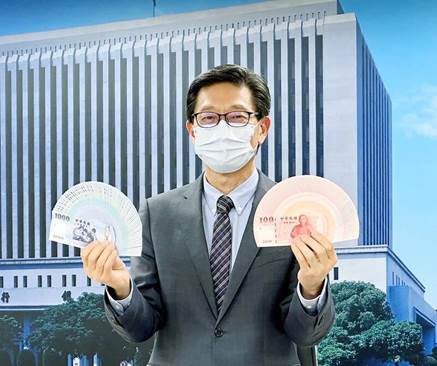
تایوان نیز سابقه قابل توجهی در این زمینه دارد. بر اساس گزارش وزارت خزانهداری آمریکا در ژانویه ۲۰۲۶، بانک مرکزی تایوان در چهار فصل منتهی به ژوئن ۲۰۲۵، خالصاً ۵.۹ میلیارد دلار ارز خارجی خریداری کرده بود. هدف این اقدامات مقابله با فشارهای شدید بازار و مدیریت نوسانات نرخ ارز بود.
بنابراین، مداخله ارزی بخشی از جعبهابزار سیاستگذاری بانکهای مرکزی در اقتصاد جهانی است. تفاوت کشورها بیشتر در میزان منابع در دسترس، شیوه اجرا و شرایط اقتصادی آنهاست، نه در اصل استفاده از این ابزار.
ایران هم در مسیر مدیریت فعال بازار ارز
در ایران نیز بانک مرکزی با ورود مستقیم به بازار اسکناس، مدیریت نوسانات ارزی و حمایت از ارزش پول ملی را در دستور کار قرار داده است. عبدالناصر همتی، رئیسکل بانک مرکزی، طی روزهای گذشته از آغاز عرضه ۲ میلیارد دلار ارز به بازار خبر داده و تأکید کرده است که این بانک منابع ارزی لازم برای پاسخگویی به تقاضا و کنترل نوسانات را در اختیار دارد. بر این اساس، عرضه ارز از طریق بانکهای منتخب و متناسب با نیاز بازار ادامه خواهد یافت و هر فرد بالای ۱۸ سال نیز میتواند تا سقف ۱۰ هزار دلار خریداری کند. همتی همچنین با اشاره به گذشت یک ماه از آغاز این سیاست، زمان کنونی را فرصتی مناسب برای ارزیابی نتایج مداخله ارزی بانک مرکزی دانسته است.
این اقدام را میتوان نشانهای از رویکرد فعال بانک مرکزی در مواجهه با نوسانات بازار ارز دانست؛ رویکردی که بر افزایش عرضه، پاسخگویی به تقاضا و مقابله با انتظارات بیثباتکننده متمرکز است. همانطور که تجربه ژاپن و دیگر اقتصادهای بزرگ نشان میدهد، سیاستگذاران پولی در شرایط پرنوسان بازار ارز، صرفاً به سازوکار عرضه و تقاضا اکتفا نمیکنند و در صورت ضرورت، از ابزار مداخله مستقیم نیز بهره میگیرند.
از این منظر، اصل ورود بانک مرکزی ایران به بازار ارز را باید در چارچوب ابزارهای متعارف سیاستگذاری اقتصادی ارزیابی کرد. مسئله اصلی، نحوه استفاده از این ابزار برای ایجاد ثبات در بازار است. تداوم اثربخشی این سیاست نیز به استمرار عرضه متناسب با نیاز بازار، هماهنگی با سایر سیاستهای اقتصادی و تقویت اعتماد عمومی به سیاستگذار پولی وابسته است؛ عواملی که میتوانند مداخله ارزی را از یک اقدام کوتاهمدت به گامی مؤثر در مسیر ثبات بازار ارز تبدیل کنند.


نظر شما