

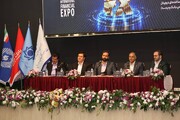
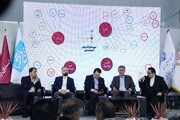
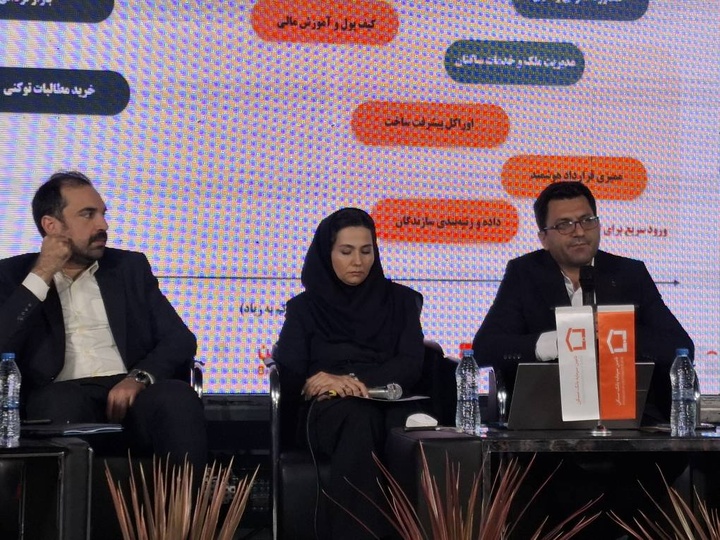
به گزارش خبرنگار ایبنا، نشست تخصصی «توکنسازی املاک و اموال مازاد بانکها» در هجدهمین نمایشگاه بینالمللی نظام مالی، سرمایهگذاری و زیرساختهای دیجیتال برگزار شد.
مصطفی خلقتدوست، مدیر فناوری اطلاعات شرکت تأمین سرمایه بانک مسکن و مدیر پروژه توکن بانک مسکن در این نشست با اشاره به ظرفیت توکنسازی برای تسهیل سرمایهگذاری در بازار مسکن گفت: یکی از مشکلات اصلی بازار املاک و مستغلات، نیاز به سرمایه اولیه قابلتوجه برای خرید ملک است؛ موضوعی که امکان ورود خانوارها با سرمایههای خرد به این بازار را محدود میکند.
وی افزود: خانوارها برای سرمایهگذاری در بخش املاک باید سرمایه زیادی در اختیار داشته باشند و به همین دلیل نمیتوانند داراییهای کوچک خود را بهتدریج در این بازار سرمایهگذاری کنند و از بازدهی و تغییرات ارزش داراییهای ملکی بهرهمند شوند.
خلقتدوست با اشاره به وضعیت بازار مسکن کشور اظهار کرد: بر اساس استانداردهای جهانی، به ازای هر سه نفر جمعیت، یک واحد مسکونی مورد نیاز است. در ایران با جمعیتی حدود ۹۰ میلیون نفر، نزدیک به ۲۷ میلیون واحد ساختمانی و ملکی وجود دارد و برآورد ما نشان میدهد کمبود مسکن بر اساس این معیار کمتر از ۱۰ درصد است. بنابراین، یکی از مسائل مهم بازار مسکن، دشواری تأمین سرمایه مورد نیاز خانوارها برای خرید ملک است.
مدیر پروژه توکن بانک مسکن ادامه داد: اگر بستری برای توکنسازی املاک، از جمله املاک مازاد بانکها و پروژههای مرتبط با نهضت ملی مسکن، فراهم شود، میتوان این داراییها را بهصورت خرد و در قالب توکن عرضه کرد. در این صورت، خانوارها با سرمایههای کوچک نیز امکان مشارکت در سرمایهگذاری ملکی را خواهند داشت.
وی با بیان اینکه این روش میتواند منابع خانوارها را به سمت صنعت ساختمان هدایت کند، گفت: بهجای آنکه سرمایههای خرد عمدتاً به بازارهایی مانند ارز و طلا و فعالیتهای سفتهبازانه اختصاص یابد، میتوان آنها را به صنعت ساختمان و صنایع وابسته از جمله فولاد، سیمان و سایر بخشهای مرتبط هدایت کرد. سرمایهگذاران نیز میتوانند بهتدریج توکنهای بیشتری خریداری کنند و در نهایت به مالکیت دارایی مورد نظر خود برسند.
خلقتدوست با اشاره به تجربه برخی کشورها در استفاده از این روش برای تسهیل خانهدار شدن اقشار کمدرآمد و جوانان افزود: در چنین مدلی، افراد میتوانند با مبالغی محدود، برای مثال ۱۰ میلیون تومان یا حتی منابع حاصل از یک وام کوچک، سرمایهگذاری در املاک را آغاز کنند و بهمرور سهم خود را افزایش دهند.
وی همچنین توکنسازی را دارای کاربرد در مراحل مختلف صنعت ساختمان دانست و گفت: این زیرساخت میتواند هم در زنجیره تأمین و فرایند ساختوساز و هم در مرحله عرضه و فروش ملک مورد استفاده قرار گیرد.
مدیر فناوری اطلاعات شرکت تأمین سرمایه بانک مسکن با اشاره به چالشهای تأمین مالی نهضت ملی مسکن اظهار کرد: یکی از مشکلات این طرح، تأمیننشدن کافی منابع مالی زنجیره ساختوساز از سوی پرداختکنندگان و سرمایهگذاران بود؛ زیرا بسیاری از خانوارهای هدف توان تأمین سرمایه اولیه مورد نیاز را نداشتند. در نتیجه، بخشی از فرایند ساخت با مشکل مواجه شد.
وی در پایان تأکید کرد: سرمایهگذاری تدریجی و خرد در املاک میتواند علاوه بر تسهیل خرید و فروش، به تأمین مالی زنجیره ساختوساز نیز کمک کند و منابع بیشتری را به سمت صنایع مرتبط با ساختمان هدایت کند.
توکنسازی املاک، فرصت تازهای برای تأمین مالی و سرمایهگذاری
محمدحسن ترابی، معاون مدیرعامل بانک مسکن در امور پشتیبانی از دیگر سخنرانان این نشست به تشریح بازیگران، فرصتهای اقتصادی و مدلهای درآمدی این حوزه پرداخت و توکنسازی املاک را بستری برای شکلگیری فرصتهای جدید کارآفرینی و سرمایهگذاری دانست.
ترابی با اشاره به تبدیلشدن ملک به کالای سرمایهای در کشور گفت: در شرایط تورمی، بسیاری از افراد برای حفظ ارزش داراییهای خود به سمت خرید ملک میروند، در حالی که با توجه به سطح درآمد، امکان ورود بخش قابل توجهی از جامعه به این بازار محدود است.
به گفته وی، توکنسازی میتواند این امکان را فراهم کند که افراد با سرمایههای کوچکتر و در مقیاس متری در بازار املاک سرمایهگذاری کنند.
وی با بیان اینکه عدمقطعیتها، تحولات فناورانه و تغییرات محیطی میتوانند فرصتهای تازهای برای کارآفرینان ایجاد کنند، افزود: توکنسازی نیز از جمله تحولاتی است که میتواند رفتار بازار را تغییر دهد و زمینه فعالیت بازیگران جدید را فراهم کند.
معاون مدیرعامل بانک مسکن در امور پشتیبانی، سازندگان، شهروندان، نهادهای مالی، استارتآپها، متخصصان و حتی نهادهای خیریه را از بازیگران اکوسیستم توکنسازی املاک برشمرد و گفت: زنجیره ارزش این حوزه از پنج مرحله اصلی تشکیل میشود.
به گفته ترابی، نخستین مرحله شناسایی و پیدایش دارایی است که سازندگان، مالکان، نهادهای دولتی و صندوقهای زمین و ساختمان میتوانند در آن نقش داشته باشند. مرحله دوم به ساختاردهی دارایی اختصاص دارد که شرکتهای تأمین سرمایه، مشاوران حقوقی و کارشناسان رسمی دادگستری، بهویژه در زمینه ارزشگذاری ملک، در آن ایفای نقش میکنند.
وی مرحله سوم را بهکارگیری فناوری برای تسهیل فرایند توکنسازی دانست و سکوهای توکنسازی، قراردادهای هوشمند و ارائهدهندگان زیرساخت را از بازیگران این بخش معرفی کرد. به گفته وی، در مرحله معامله نیز کارگزاران، پیشخوانهای فعال، کیف پولهای دیجیتال و بازارگردانها نقش دارند و پس از صدور توکن، مدیریت دارایی بر عهده مدیران املاک و امانتداران خواهد بود.
ترابی با اشاره به ورود بانک مسکن به این حوزه اظهار کرد: بانک مسکن بهعنوان بانک تخصصی حوزه مسکن، ایفای نقش نهادی خود و کمک به بازیگران این اکوسیستم را دنبال میکند. وی همچنین با اشاره به تجربه کشورهای مختلف، از دبی، عربستان و آمریکا بهعنوان نمونههایی از بازارهای فعال در زمینه توکنسازی املاک نام برد.
فرصتهای کسبوکار و مدلهای درآمدی
ترابی در ادامه با تشریح فرصتهای پیشروی بازیگران این حوزه گفت: سازندگان و انبوهسازان میتوانند از توکنسازی برای تأمین مالی پروژهها از طریق پیشفروش و کاهش وابستگی به تسهیلات بانکی استفاده کنند. کاهش هزینهها و تسریع فروش واحدها نیز از جمله فرصتهای اقتصادی این مدل برای سازندگان است.
وی افزود: بانکها و شرکتهای تأمین سرمایه میتوانند در نقش عامل حساب امانی یا ساختاردهنده توکنها فعالیت کنند و از طریق نگهداری منابع در این زنجیره، زمینه تداوم جریان مالی را فراهم آورند. همچنین کارگزاران میتوانند با توزیع توکنهای متری میان خانوارها و راهاندازی بازار ثانویه کنترلشده، در این بازار نقشآفرینی کنند و از محل کارمزد معاملات درآمد داشته باشند.
معاون مدیرعامل بانک مسکن در بخش پایانی سخنان خود به برخی ایدههای قابل طرح در این حوزه اشاره کرد و گفت: کیف پول متری برای جوانان، اپلیکیشن کیف پول متری برای استارتآپها و فینتکها، مالکیت پلهای هوشمند، پیشپرداخت مشارکتی، وقف و قرضالحسنه توکنی، حساب امانی و توکن مطالبات از جمله ایدههایی هستند که میتوانند در قالب کسبوکارهای جدید دنبال شوند.
توکنسازی مسکن و سرمایهگذاری متری
غزاله عبداللهینژاد، رئیس اداره نرمافزار شرکت تأمین سرمایه بانک مسکن، در تشریح سازوکار توکنسازی داراییهای ملکی، از طراحی ساختاری چندلایه برای مدیریت فرآیند سرمایهگذاری متری در املاک خبر داد؛ ساختاری که با هدف تسهیل مشارکت سرمایهگذاران، افزایش شفافیت معاملات و جلوگیری از فروش تکراری سهم یک دارایی طراحی شده است.
عبداللهینژاد با اشاره به معماری این بستر سرمایهگذاری، توضیح داد: ساختار سامانه از پنج لایه اصلی تشکیل شده است که هر یک وظیفه مشخصی در چرخه سرمایهگذاری بر عهده دارند. لایه نخست، لایه کاربر است که امکاناتی مانند کیف پول متری، نمایش میزان توکنهای خریداریشده، برنامه خرید ماهانه و داشبوردهای مدیریتی را در اختیار سرمایهگذاران قرار میدهد.
وی گفت: لایه دوم به بازار اختصاص دارد و سکوهای سرمایهگذاری و سامانههای دریافت سفارش را شامل میشود. در لایه سوم، هسته اصلی توکن یا دفتر کل مرجع قرار گرفته که بهعنوان بخش مرکزی ثبت و مدیریت توکنها عمل میکند. لایه چهارم نیز مدیریت وجوه، آزادسازی مرحلهای منابع و فرآیند تسویه را بر عهده دارد. در کنار این بخشها، لایههای مرتبط با احراز هویت، بانک عامل و سامانههای اسناد و املاک نیز در فرآیند فعالیت این ساختار نقش دارند.
رئیس اداره نرمافزار شرکت تأمین سرمایه بانک مسکن با تشریح چرخه عمر توکنها، این فرآیند را شامل هشت مرحله دانست و گفت: این چرخه از انتخاب پروژه و ثبت درخواست آغاز میشود و پس از ارزیابی پروژههای منتخب، سیاست انتشار توکن طراحی و توکن موردنظر ایجاد میشود. در ادامه، خزانه دیجیتال توکن شکل میگیرد و توکنها در قالب عرضه اولیه در اختیار سرمایهگذاران قرار میگیرند.
وی گفت: پس از جذب سرمایه، منابع مالی بهصورت مرحلهای آزاد میشوند و در ادامه امکان انجام معاملات ثانویه و تسویه معاملات فراهم خواهد شد. در نهایت، با تکمیل میزان سرمایهگذاری و تجمیع سهم مورد نیاز برای تملک یک واحد مسکونی، سرمایهگذار میتواند توکنهای خود را به فرآیند تبدیل به مالکیت ملک وارد کند و مطابق سازوکار پیشبینیشده، سند ملک را دریافت کند.
عبداللهی نژاد ادامه داد: به این ترتیب، امکان مشارکت تدریجی افراد در سرمایهگذاری ملکی فراهم میشود؛ مدلی که به افراد اجازه میدهد متناسب با توان مالی خود و در یک بازه زمانی بلندمدت، برای دستیابی به مالکیت یک واحد مسکونی سرمایهگذاری کنند.
قرارداد هوشمند؛ مدیریت چرخه عمر توکنها
عبداللهینژاد در ادامه به نقش قراردادهای هوشمند در مدیریت وضعیت توکنها اشاره کرد و توضیح داد: توکنها در ابتدا در خزانه ایجاد میشوند و پس از عرضه، به مالکیت سرمایهگذاران درمیآیند. سپس وارد چرخه معاملات شده و امکان خریدوفروش آنها میان سرمایهگذاران فراهم میشود.
وی ادامه داد: در مراحل بعدی، توکنهایی که شرایط لازم برای تبدیل به مالکیت ملک را پیدا میکنند، قفل میشوند تا فرآیند انتقال و دریافت سند انجام شود. در نهایت، پس از تکمیل فرآیند تبدیل توکن به مالکیت، توکنهای مربوطه ابطال خواهند شد.
رئیس اداره نرمافزار شرکت تأمین سرمایه بانک مسکن، دفتر کل مرجع را هسته اصلی و قلب سامانه توکنسازی معرفی کرد و با تأکید بر اهمیت آن در ایجاد اعتماد میان سرمایهگذاران گفت: یکی از مهمترین دغدغهها در سرمایهگذاری متری املاک، اطمینان از این موضوع است که سهم خریداریشده از یک ملک، پیش از این به فرد دیگری فروخته نشده باشد.
وی گفت: در این ساختار، تمامی توکنهای ایجادشده، فارغ از اینکه خرید آنها از طریق کدام سکوی سرمایهگذاری انجام شده باشد، در یک دفتر کل مرجع ثبت میشوند و هر توکن یک شناسه یکتا دریافت میکند. این شناسه امکان ثبت مجدد و فروش تکراری یک سهم از دارایی ملکی را از بین میبرد.
به گفته وی، یکپارچگی اطلاعات در دفتر کل مرجع و ثبت شناسههای منحصربهفرد برای توکنها، نقش مهمی در افزایش شفافیت، امنیت و اطمینان سرمایهگذاران ایفا میکند.
عبداللهی نژاد افزود: این ساختار با ترکیب زیرساختهای دیجیتال، قراردادهای هوشمند، مدیریت یکپارچه توکنها و فرآیندهای مالی و ثبتی، بستری برای توسعه سرمایهگذاری متری در بازار مسکن فراهم میکند؛ بستری که هدف آن تسهیل ورود سرمایههای خرد به بازار املاک و فراهم کردن امکان مشارکت تدریجی افراد در مسیر خانهدار شدن است.
نظر شما