

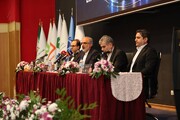
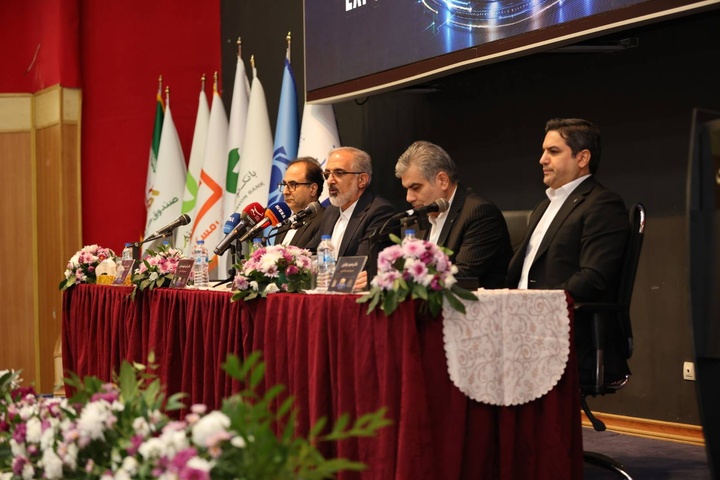
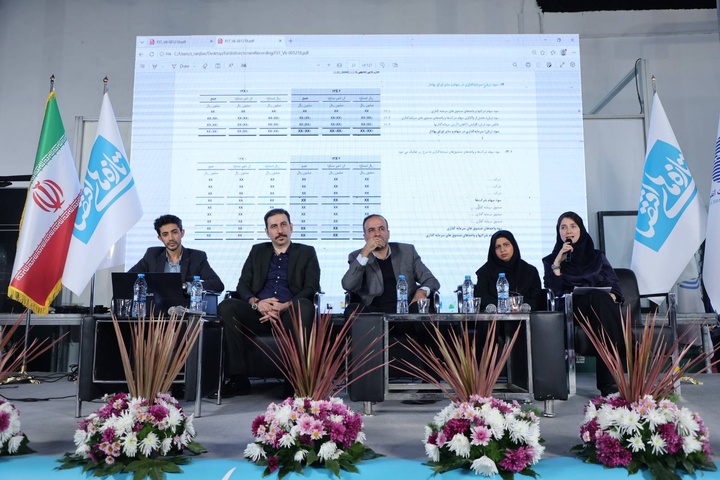
به گزارش خبرنگار ایبنا، نشست تخصصی «تأمین مالی خرد و توسعه اقتصادی؛ از دسترسی مالی تا توانمندسازی کسبوکارها» در سومین روز از هجدهمین نمایشگاه بین المللی نظام مالی، سرمایه گذاری و زیرساخت های دیجیتال بورس، بانک و بیمه برگزار شد.
علی خورسندیان، مدیرعامل بانک مسکن، در این نشست با اشاره به مأموریت بانکهای حاضر در این نشست گفت: بانکهایی مانند پستبانک، بانکهای قرضالحسنه، بانک توسعه تعاون و بانک مسکن، به دلیل نوع مشتریان و مأموریتهای خود، تمرکز ویژهای بر بانکداری خرد و تأمین مالی اقشار و کسبوکارهای کوچک دارند.
وی با اشاره به اهمیت تبادل دیدگاه مدیران بانکی درباره تأمین مالی خرد، از مدیران عامل بانکهای حاضر خواست در فرصت تعیینشده، دیدگاهها و تجربههای خود را درباره این موضوع مطرح کنند.
مدیرعامل بانک مسکن با تأکید بر ضرورت بازتعریف معیارهای ارزیابی تأمین مالی خرد اظهار کرد: برای بررسی عملکرد بانکها در این حوزه، نباید صرفاً به تعداد یا مبلغ تسهیلات پرداختشده اکتفا کرد؛ چراکه این شیوه، رویکردی سنتی به تأمین مالی است و نمیتواند میزان اثرگذاری منابع بانکی بر توسعه اقتصادی را نشان دهد.
وی افزود: زمانی که تأمین مالی را با هدف توسعه اقتصادی دنبال میکنیم، باید بررسی کنیم خانوارها و کسبوکارهایی که از تسهیلات استفاده کردهاند، تا چه اندازه به ثبات و پایداری درآمد رسیدهاند و آیا این منابع توانستهاند به استمرار فعالیت اقتصادی و ایجاد یا حفظ اشتغال منجر شوند یا خیر.
تأمین مالی توسعهمحور فراتر از پرداخت تسهیلات
مدیرعامل بانک مسکن با بیان اینکه دسترسی آسان و عادلانه به منابع مالی نیز یکی از معیارهای مهم تأمین مالی خرد است، گفت: این دسترسی باید برای گروههای مختلف مشتریان و در مناطق جغرافیایی گوناگون فراهم باشد تا بتوان از پیامدهای آن در توسعه خانوارها، کسبوکارها و در نهایت اقتصاد کشور سخن گفت.
خورسندیان با اشاره به ضرورت استفاده از ظرفیت سایر ارکان نظام مالی تصریح کرد: نظام بانکی بهتنهایی نمیتواند همه اهداف توسعهای را محقق کند و باید از ظرفیت بازار سرمایه، ابزارهای تأمین مالی، صندوقهای ضمانت و سایر نهادهای مالی نیز استفاده شود. تعامل این بخشها میتواند به توزیع ریسک و افزایش اثربخشی تأمین مالی کمک کند.
وی اعتبارسنجی هوشمند و دادهمحور، توسعه خدمات دیجیتال، همکاری با شرکتهای فینتک و دانشبنیان و استفاده از ظرفیت صندوقهای ضمانت را از الزامات توسعه تأمین مالی خرد دانست و افزود: اتکای صرف به وثیقههای سنتی، دسترسی بخشی از متقاضیان معتبر اما فاقد وثیقه کافی را محدود میکند. بنابراین باید روشهای جایگزین اعتبارسنجی توسعه پیدا کند تا این افراد نیز امکان استفاده از منابع مالی را داشته باشند.
تأمین مالی زنجیره ارزش مسکن با ابزارهای جدید
مدیرعامل بانک مسکن در ادامه با اشاره به نقش این بانک در تأمین مالی بخش مسکن اظهار کرد: اگرچه مأموریت بانک مسکن پرداخت تسهیلات برای خرید و ساخت مسکن است، اما در رویکرد توسعهمحور باید فراتر از تأمین مالی خانوارها حرکت کرد و کل اقتصاد مسکن و زنجیره ارزش صنعت ساختمان را در نظر گرفت.
خورسندیان ادامه داد: در این نگاه، علاوه بر خانوارها، پیمانکاران، سازندگان، تأمینکنندگان مصالح ساختمانی و ارائهدهندگان خدمات فنی و مهندسی نیز باید در زنجیره تأمین مالی دیده شوند تا منابع بانکی بتواند به تحرک و توسعه صنعت ساختمان کمک کند.
وی با اشاره به استفاده از ابزارهای جدید در این زمینه گفت: بانک مسکن اخیراً استفاده از اوراق گام را آغاز کرده و این ابزار میتواند در تأمین مالی زنجیره ارزش بخش مسکن نقش مؤثری داشته باشد.
خورسندیان در پایان تأکید کرد: ارزیابی تأمین مالی خرد با هدف توسعه اقتصادی باید بر اساس نتایج و پیامدهای واقعی آن در اقتصاد انجام شود؛ از جمله پایداری درآمد خانوارها، استمرار فعالیت کسبوکارها، ایجاد و حفظ اشتغال و تقویت زنجیرههای تولید و خدمات.
تسهیلات خرد باید به حمایت از تولید و اشتغال منجر شود
در ادامه این نشست، حمید بنائیان، مدیرعامل پستبانک ایران، با تأکید بر ضرورت هدفمند شدن تخصیص منابع بانکی اظهار کرد: نظام بانکی باید از رویکرد سنتی پرداخت وام فاصله بگیرد و منابع خود را به سمت ظرفیتهای اقتصادی و مزیتهای نسبی مناطق مختلف کشور هدایت کند.
وی با اشاره به دو مأموریت اصلی پستبانک ایران افزود: حمایت از بانکداری خرد با تمرکز بر روستاها و شهرهای کوچک زیر ۲۵ هزار نفر و کمک به توسعه فناوری اطلاعات و ارتباطات، دو محور اصلی فعالیت این بانک در نظام اقتصادی کشور است.
بنائیان با بیان اینکه پستبانک ایران توانسته دسترسی به خدمات بانکی را در مناطق کمتر برخوردار گسترش دهد، گفت: در حال حاضر بیش از ۵ هزار و ۵۰۰ باجه بانکی روستایی در نقاط مختلف کشور فعالیت میکنند؛ مناطقی که بسیاری از بانکها به دلیل محدودیتهای اقتصادی و سودآوری، امکان حضور مستقیم در آنها را ندارند.
مدیرعامل پستبانک ایران ادامه داد: از طریق این شبکه، دسترسی حدود ۸ میلیون خانوار ساکن روستاها و شهرهای کوچک زیر ۲۵ هزار نفر به نظام پولی و مالی کشور تسهیل شده است.
وی با اشاره به اثرگذاری این الگوی بانکداری در کاهش هزینه دسترسی مردم به خدمات بانکی بیان کرد: بهطور میانگین، شهروندان برای رسیدن به نخستین نقطه ارائه خدمات بانکی در کشور باید حدود ۳۴ کیلومتر مسیر طی کنند، اما پستبانک ایران با توسعه باجههای روستایی توانسته این فاصله را به حدود ۱۰ کیلومتر کاهش دهد.
ضرورت تغییر رویکرد در تخصیص منابع بانکی
بنائیان با بیان اینکه توسعه دسترسی به خدمات بانکی و گسترش بانکداری الکترونیک در سالهای گذشته دنبال شده است، تصریح کرد: امروز مسئله اصلی نظام بانکی صرفاً فراهم کردن خدمات غیرحضوری نیست، بلکه باید مشخص شود منابع اعتباری چگونه و با چه هدفی تخصیص پیدا میکنند.
وی افزود: در رویکرد جدید باید بهجای پرداخت وام بدون توجه کافی به ظرفیتهای اقتصادی مناطق، منابع بانکی به سمت مزیتهای نسبی هر منطقه هدایت شود تا زمینه ایجاد مشاغل پایدار و توسعه اشتغال فراهم شود.
مدیرعامل پستبانک ایران با اشاره به ارتباط میان اشتغال و مهاجرت گفت: اگر در یک منطقه زیرساختهایی مانند آب، برق، گاز، مخابرات و اینترنت فراهم باشد، اما فرصت شغلی پایداری وجود نداشته باشد، همچنان انگیزه مهاجرت به شهرهای بزرگ باقی میماند.
بنائیان ادامه داد: ایجاد اشتغال پایدار و دسترسی به بازارهای تأمین نیازهای مصرفی، دو عامل کلیدی برای ماندگاری جمعیت در مناطق مختلف کشور است. با هدایت هدفمند منابع اعتباری میتوان به تقویت اقتصاد محلی و استفاده بهتر از زیرساختهای ایجادشده کمک کرد.
وی با اشاره به اقدامات پستبانک ایران در این زمینه گفت: در همین راستا تفاهمنامههایی با معاونت توسعه روستایی، سازمان میادین و شهرداریها منعقد شده تا زمینه هدایت تسهیلات خرد به سمت ایجاد اشتغال پایدار و توسعه اقتصادی در مناطق مختلف کشور فراهم شود.
مدیرعامل پستبانک ایران در پایان تأکید کرد: هدف این است که تسهیلات خرد، علاوه بر پاسخگویی به نیازهای مصرفی، نقش مؤثرتری در ایجاد اشتغال، تقویت کسبوکارهای محلی و توسعه پایدار اقتصادی ایفا کند.
مدیرعامل پستبانک ایران، با تأکید بر ضرورت هدایت هوشمند منابع اعتباری اظهار کرد: تسهیل دسترسی به منابع مالی و توسعه الگوهای نوین تأمین مالی، زمانی میتواند به توسعه اقتصادی منجر شود که اعتبار به سمت فرصتهایی هدایت شود که ضمن برخورداری از ریسک کمتر، بازدهی اقتصادی بیشتری ایجاد میکنند.
وی افزود: در هدایت منابع نباید اجازه داد وجوه با توجه به شرایط روز اقتصاد از کنترل خارج شوند و به سمت مصارفی بروند که نقشی در توسعه اقتصادی، حفظ اشتغال پایدار و کنترل شاخصهای اقتصادی ندارند.
تسهیلات خرد نباید به تقویت بازار مصرف بدون حمایت از تولید منجر شود
مدیرعامل پستبانک ایران با اشاره به ضرورت کاهش هزینههای تولید و هدایت اعتبار به سمت تولیدکنندگان گفت: در سالهای اخیر، با توسعه فناوری اطلاعات و زیرساختهای دیجیتال، امکان تسهیل دسترسی مردم به تسهیلات خرد افزایش یافته است؛ اما اگر این منابع بدون برنامه مشخص به سمت بازار مصرف هدایت شوند و قدرت خرید ایجادشده به حمایت از تولید کالاهای داخلی منجر نشود، نتیجه مطلوبی به دست نخواهد آمد.
بنائیان ادامه داد: در چنین شرایطی ممکن است منابع مالی به جای تقویت تولید و اشتغال، به سمت بازارهایی هدایت شوند که ارزش افزوده و اثرگذاری پایداری بر اقتصاد ندارند. حتی در شرایطی که کشور با ضرورت بازسازی، حفظ تولید و اشتغال مواجه است، ممکن است شاهد هدایت منابع به برخی پلتفرمهای متمرکز عرضه کالا باشیم؛ بدون آنکه بخواهیم درباره انگیزه فعالیت این پلتفرمها قضاوت کنیم.
وی با اشاره به سهم بالای نظام بانکی در تأمین مالی اقتصاد تصریح کرد: با توجه به اینکه بیش از ۸۰ درصد تأمین مالی اقتصاد بر عهده شبکه بانکی است، هوشمندی در تخصیص اعتبار و منابع اهمیت زیادی دارد. از این رو، باید مراقبت کرد که تسهیل دسترسی به تأمین مالی خرد به هدایت نادرست منابع منجر نشود و در نهایت مشکلات بیشتری برای خانوارها ایجاد نکند.
مدیرعامل پستبانک ایران افزود: خانواری که از درآمد و شغل پایدار برخوردار نیست، در بازپرداخت اقساط تسهیلات نیز با مشکل مواجه میشود. بنابراین تأمین مالی خرد باید به گونهای طراحی شود که در کنار پاسخگویی به نیازهای خانوار، به تقویت تولید و ایجاد درآمد پایدار نیز کمک کند.
ضرورت بازنگری در الگوهای تأمین مالی پلتفرمی
بنائیان با بیان اینکه تغییر ترکیب تسهیلات به نفع خانوارها یا بنگاهها بهتنهایی معیار موفقیت در تأمین مالی نیست، گفت: صرف تغییر سهم تسهیلات پرداختی به خانوارها و بنگاهها نشان نمیدهد که منابع به شکل مؤثر در اقتصاد توزیع شدهاند؛ بلکه باید بررسی کرد این اعتبارات چه اثری بر تولید، اشتغال و فعالیت اقتصادی داشتهاند.
وی با اشاره به ظرفیت اقتصاد هوشمند و پلتفرمهای عرضه کالا بیان کرد: بسیاری از بانکها همکاری با بازیگران جدید اقتصادی و پلتفرمهای عرضه کالا را آغاز کردهاند، اما همچنان یک حلقه مفقوده در این فرایند وجود دارد. در حال حاضر، بخش عمده همکاریها به مرحله نهایی عرضه و تقاضا محدود شده و اعتبار صرفاً در اختیار مصرفکننده قرار میگیرد تا از طریق پلتفرمها کالا خریداری کند؛ در حالی که باید به زنجیره تأمین و نحوه عرضه کالا نیز توجه شود.
مدیرعامل پستبانک ایران با اشاره به توسعه ابزارهای خرید اعتباری مانند BNPL یا «الان بخر، بعداً پرداخت کن» اظهار کرد: این ابزارها با هدف تسهیل دسترسی مردم به منابع مالی و تأمین نیازهای فوری آنها توسعه یافتهاند، اما در برخی الگوهای اجرایی، هزینه تأمین مالی همچنان بر دوش مصرفکننده نهایی قرار میگیرد.
بنائیان ادامه داد: در حالی که ظرفیت مقرراتی وجود دارد تا کارمزد تأمین مالی از مصرفکننده به سمت تولیدکننده یا پلتفرم اعتباردهنده در زنجیره تأمین منتقل شود، در عمل سادهترین مسیر انتخاب شده و هزینهها همچنان به خریدار نهایی تحمیل میشود.
وی تأکید کرد: باید از ظرفیت پلتفرمها و ابزارهای نوین تأمین مالی به شکلی استفاده شود که علاوه بر تسهیل خرید برای خانوارها، تولیدکنندگان و حلقههای مختلف زنجیره توزیع نیز از منافع آن بهرهمند شوند. چنین رویکردی میتواند به هدایت مؤثرتر منابع خرد، حمایت از تولید و تحقق اهداف توسعه پایدار کمک کند.
حسن شریفی، قائممقام بانک توسعه تعاون، در پنل «تأمین مالی خرد و توسعه اقتصادی؛ از دسترسی مالی تا توانمندسازی کسبوکارها» با اشاره به تجربه این بانک در حمایت از کسبوکارهای خرد، کوچک و متوسط گفت: در دنیا توجه ویژهای به کسبوکارهای خرد وجود دارد و برای حمایت از این بنگاهها، راهکارهای مختلفی در نظام تأمین مالی طراحی شده است که میتوان از تجربه آنها استفاده کرد.
وی با بیان اینکه یکی از مسائل مهمی که در نظامهای مالی دنیا حل شده، موضوع اعتبارسنجی دادهمحور است، اظهار کرد: در این روش، رفتارهای مالی یک کسبوکار خرد ثبت و بر اساس دادههای موجود، توان و تمایل بازپرداخت آن ارزیابی میشود. در واقع، به جای اتکای صرف به روشهای سنتی اعتبارسنجی، اطلاعات و رفتار مالی بنگاه مبنای تصمیمگیری برای تأمین مالی و حمایت قرار میگیرد.
شریفی تأمین مالی مبتنی بر جریان نقدی را از دیگر ابزارهای مهم حمایت از کسبوکارهای خرد دانست و افزود: کسبوکارهای کوچک با نوسانات مختلفی در جریان وجوه نقد خود مواجه هستند. جریان نقدی برای یک کسبوکار مانند فشار خون برای انسان است؛ همانطور که تغییرات شدید فشار خون میتواند مشکلساز باشد، نوسانات جریان نقدی نیز فعالیت بنگاه را با چالش مواجه میکند. بنابراین، باید تأمین مالی و حمایتها بهگونهای طراحی شود که جریان نقدی این کسبوکارها پایدار شده و زمینه توسعه آنها فراهم شود.
تأمین مالی باید با مراحل رشد کسبوکارها تناسب داشته باشد
وی با اشاره به اهمیت تأمین مالی زنجیرهای ادامه داد: این ابزار به کسبوکارهای خرد کمک میکند تا هم به بازارهای فروش و هم به تأمینکنندگان مواد اولیه و سایر حلقههای زنجیره ارزش متصل شوند. از سوی دیگر، بسیاری از کسبوکارهای کوچک در حوزه ضمانت با ضعف مواجه هستند که صندوقهای ضمانت و ابزارهای نوین ضمانتی میتوانند این مشکل را برطرف کنند.
قائممقام بانک توسعه تعاون، توسعه خدمات و پرداختهای دیجیتال را یکی دیگر از راهکارهای مؤثر در این زمینه عنوان کرد و گفت: برای نمونه، در کشور کنیا با هدف کاهش هزینههای مشتریان، پلتفرمهایی طراحی شده است که علاوه بر فراهم کردن امکان تأمین مالی، به کسبوکارها اجازه میدهد محصولات خود را در بازارهای مختلف عرضه کنند و وجوه حاصل از فروش نیز بهسرعت از طریق اپلیکیشنهای موبایلی به حساب آنها واریز شود.
شریفی با تأکید بر لزوم تناسب تأمین مالی با مراحل رشد کسبوکارها تصریح کرد: نکته مهم دیگر این است که همزمان با توسعه کسبوکارهای خرد، منابع و ابزارهای تأمین مالی آنها نیز باید متناسب با نیازهایشان توسعه پیدا کند.
وی در ادامه با تشریح تجربههای بانک توسعه تعاون در حمایت از کسبوکارهای کوچک و متوسط گفت: برای حمایت مؤثر از این بنگاهها، باید همزمان مداخلات مالی و غیرمالی انجام شود. یکی از تجربههای ما به دوره پس از جنگ ۱۲ روزه بازمیگردد؛ زمانی که برخی کسبوکارها، بهویژه بنگاههایی که در بستر پلتفرمهای اینترنتی فعالیت میکردند، با کاهش فروش و مشکلات اقتصادی مواجه شدند و حتی در معرض تعدیل نیرو قرار گرفتند.
قائممقام بانک توسعه تعاون افزود: در آن مقطع، بانک توسعه تعاون، صندوق ضمانت و صندوق نوآوری و شکوفایی تفاهمنامهای به ارزش یک همت منعقد کردند تا امکان اعطای تسهیلات به این کسبوکارها فراهم شود. در این سازوکار، صندوق ضمانت، اصل و سود تسهیلات را بهصورت ۱۰۰ درصدی تضمین میکرد تا بانک برای پرداخت تسهیلات با مشکل ضمانت مواجه نشود و مشتریان نیز درگیر تأمین وثایق متعارف نباشند.
شریفی با اشاره به شناسایی و دستهبندی کسبوکارهای مشمول این طرح اظهار کرد: پس از شناسایی بنگاههای خرد، کوچک و متوسط، تأمین مالی آنها در قالب سرمایه در گردش آغاز شد. در این طرح، دوره تنفس چهارماهه و سپس اقساط مساوی برای بازپرداخت تسهیلات در نظر گرفته شد تا بنگاهها بتوانند منابع مورد نیاز خود را برای پرداخت حقوق کارکنان و استمرار فعالیت تأمین کنند.
وی با بیان اینکه یک سال از اجرای این همکاری گذشته است، گفت: خوشبختانه در این مدت یک همت تسهیلات پرداخت شده و نرخ نکول آن صفر بوده است. این اقدام کمک کرد کسبوکارهایی مانند اسنپ و دیجیکالا از تعدیل نیرو جلوگیری کنند و فعالیت و اشتغال خود را حفظ کنند.
قائممقام بانک توسعه تعاون در ادامه به تجربه دیگر این بانک در حوزه تأمین مالی خرد اشاره کرد و گفت: بر اساس قانون برنامه، حمایت از مددجویان کمیته امداد، سازمان بهزیستی، مشاغل خانگی و همچنین گروههای معرفیشده از سوی بنیاد برکت و بنیاد علوی در دستور کار قرار گرفته است.
ضمانت؛ یکی از چالشهای اصلی در پرداخت تسهیلات خرد
وی افزود: یکی از چالشهای اصلی در پرداخت تسهیلات خرد، مسئله ضمانت است. در همین راستا، صندوق ضمانت کمیته امداد با هدف رفع این مشکل و تسهیل دسترسی متقاضیان به تسهیلات فعالیت خود را آغاز کرد و بانک توسعه تعاون نیز با توجه به سازماندهی انجامشده در این مجموعهها، در اجرای این برنامه همکاری داشته است.
شریفی با اشاره به عملکرد بانک در این حوزه اظهار کرد: طی سه سال گذشته، در زمینه تأمین مالی مشاغل خانگی و گروههای هدف، اقدامات مختلفی انجام شده و تلاش کردهایم با استفاده از ظرفیت صندوقهای ضمانت، دسترسی متقاضیان به منابع مالی را تسهیل کنیم.
وی در بخش دیگری از سخنان خود به طرح «اتصال» در وزارت تعاون، کار و رفاه اجتماعی و بانک توسعه تعاون اشاره کرد و گفت: این طرح اگرچه نسبتاً نوپاست، اما میتواند آثار قابلتوجهی در توانمندسازی کسبوکارهای خرد داشته باشد. ایده اولیه آن حدود دو سال پیش از سوی دکتر میدری مطرح شد؛ بر این مبنا که بسیاری از کسبوکارهای خرد به دلیل نداشتن بازار فروش و دسترسی نداشتن به تأمینکنندگان در زنجیره ارزش، با مشکلات جدی مواجه هستند.
قائممقام بانک توسعه تعاون ادامه داد: در این طرح، خوشههای مختلف کسبوکار شناسایی شدند؛ از جمله تولیدکنندگان شیر در مناطق دورافتاده و روستایی که به بازارهای بزرگ دسترسی نداشتند، تولیدکنندگان پوشاک در همدان و شهرهای مختلف و همچنین تولیدکنندگان کفش در زنجان که با وجود برخورداری از مهارت و توان تولید، امکان دسترسی مناسب به بازارهای فروش را نداشتند.
شریفی با تشریح تجربه اتصال تولیدکنندگان کفش به بازارهای بزرگ گفت: در این زمینه، بدون آنکه مداخله مالی مستقیمی انجام شود، از ظرفیت مجموعههای زیرمجموعه وزارت تعاون استفاده کردیم و تولیدکنندگان شناساییشده را به مجموعه کفش ملی متصل کردیم. در این همکاری، علاوه بر ایجاد بازار فروش برای تولیدکنندگان، استانداردها و قالبهای مورد نیاز نیز در اختیار آنها قرار گرفت.
وی افزود: این اقدام باعث شد برخی کارگران ساده به کارگران ماهر تبدیل شوند و تولیدکنندگان بتوانند بهصورت ماهانه و متناسب با جریان نقدی فعالیت خود، از منابع مالی مورد نیاز برخوردار شوند. این تجربه نشان میدهد که توانمندسازی کسبوکارهای خرد صرفاً از مسیر پرداخت تسهیلات اتفاق نمیافتد و اتصال به بازار و ارتقای مهارت نیز نقش مهمی در پایداری آنها دارد.
شریفی در ادامه به تجربه حمایت از تولیدکنندگان گیاهان دارویی اشاره کرد و گفت: در بررسیهای انجامشده، مشخص شد کشاورزان خرد تولیدکننده رازیانه در فصل برداشت و اوج عرضه محصول با کاهش قیمت مواجه میشوند. به همین دلیل، این پرسش مطرح بود که چگونه میتوان شرایطی فراهم کرد تا کشاورز محصول خود را با قیمت مناسبتری به فروش برساند.
وی افزود: برای حل این مسئله، دو مداخله در نظر گرفته شد. در گام نخست، کشاورزان در قالب تعاونیهای روستایی سازماندهی شدند. از آنجا که تعاونیهای روستایی دارای انبارهای مختلفی هستند، محصول کشاورزان را دریافت کرده و در مقابل، سپرده کالایی یا قبض انبار در اختیار آنها قرار میدهند.
قائممقام بانک توسعه تعاون ادامه داد: بانک در زمان اوج تولید و عرضه محصول، قبض انبار را بهعنوان وثیقه میپذیرد و تا ۷۰ درصد ارزش محصول، تسهیلات سرمایه در گردش در اختیار کشاورزان قرار میدهد. به این ترتیب، کشاورز مجبور نیست در زمان اوج عرضه و افت قیمت، محصول خود را با نرخ پایین به فروش برساند و میتواند با دسترسی به منابع مالی، زمان مناسبتری را برای عرضه انتخاب کند.
وی در پایان با اشاره به مداخله دوم در این طرح گفت: اقدام دیگر این است که محصولات تولیدشده در بورس کالا عرضه شوند تا از طریق سازوکارهای معاملاتی این بازار، امکان فروش شفافتر و دسترسی بهتر تولیدکنندگان به بازار فراهم شود.
غلامرضا فتحعلی مدیرعامل قرض الحسنه مهر ایران در ادامه این نشست با اشاره به اهمیت توسعه اقتصادی و انسانی در کشور اظهار کرد: توسعه اقتصادی صرفاً با شاخص رشد اقتصادی قابل ارزیابی نیست، بلکه باید شاخصهایی همچون درآمد سرانه، سطح تحصیلات، امید به زندگی، برابری قدرت خرید، توزیع درآمد، کیفیت اشتغال، نوآوری و پایداری محیط زیست نیز در ارزیابی وضعیت اقتصادی کشور مورد توجه قرار گیرد.
وی افزود: برای تحقق تأمین مالی اثربخش، باید منابع مالی متناسب با نیازهای معیشتی افراد و خانوادهها و همچنین استمرار فعالیتهای اقتصادی تخصیص یابد تا زمینه پایداری کسبوکارها و بهبود شرایط اقتصادی خانوارها فراهم شود.
افزایش سرمایه ثبتی قرضالحسنه مهر تا پایان سال
فتحعلی با تأکید بر ضرورت توجه به اولویتهای تأمین مالی تصریح کرد: نخستین اولویت، دسترسی عادلانه و فراگیری مالی است تا منابع بهدرستی و متناسب با نیازهای جامعه در اختیار افراد و بخشهای اقتصادی قرار گیرد. اولویت دوم نیز تأمین مالی مسئولانه و پایدار و پیوند دادن منابع مالی با اقتصاد واقعی است؛ بهگونهای که این منابع در خدمت تقویت زیستبوم کسبوکار و فعالیتهای مولد اقتصادی قرار گیرند.
مدیرعامل بانک قرضالحسنه مهر ایران در ادامه به برخی چالشهای نظام تأمین مالی کشور اشاره کرد و گفت: متأسفانه هنوز نتوانستهایم به شاخصهای مطلوب توسعه اقتصادی دست پیدا کنیم. تورم بالا و بیثباتی شاخصهای کلان اقتصادی از جمله عواملی هستند که موجب شدهاند منابع مالی بهجای هدایت به سمت سرمایهگذاری و فعالیتهای مولد، به بازارهای موازی و غیرمولد سوق پیدا کنند.
وی ادامه داد: نگاه صرفاً تسهیلاتمحور بهجای استفاده از الگوی جامع اعتبار، از دیگر چالشهای این حوزه است. همچنین ساختارهای اقتصادی و وابستگی شدید به بازارهای سنتی، در کنار ضعف اعتبارسنجی و شفافیت اطلاعاتی، اثربخشی نظام تأمین مالی را تحت تأثیر قرار داده است.
فتحعلی با اشاره به اهمیت دادههای معتبر و بهروز در فرآیند اعتبارسنجی بیان کرد: به دلیل محدودیت دسترسی به اطلاعات و دادههای جامع، فرآیند اعتبارسنجی در بانکها و شرکتهای بیمه با ضعفهایی مواجه است و این مسئله بر کارآمدی بازار تأثیر میگذارد.
وی افزود: انحراف منابع و ضعف نظارت نیز از دیگر مسائل قابل توجه در نظام تأمین مالی کشور است. از سوی دیگر، لازم است نقش بانکها و سایر نهادهای مالی در توسعه ابزارهای متنوع تأمین مالی تقویت شود تا مردم نیز بتوانند متناسب با نیازهای خود از ابزارهای مختلف مالی بهرهمند شوند.
مدیرعامل بانک قرضالحسنه مهر ایران خاطرنشان کرد: برای کاهش آسیبهای موجود، ضروری است با آسیبشناسی دقیق، دسترسی به اطلاعات و دادههای بهروز و ارائه گزارشهای کارشناسی به سیاستگذاران حوزه پولی و مالی، زمینه اتخاذ تصمیمات مؤثرتر فراهم شود. در ادامه نیز تلاش خواهیم کرد با بهرهگیری از ظرفیت همکاری و تعامل میان بانک قرضالحسنه مهر ایران و مدیران و همکاران مجموعه، ارتباط و همافزایی مؤثرتری در این حوزه ایجاد کنیم.
فتحعلی، مدیرعامل بانک قرضالحسنه مهر ایران، با اشاره به برنامههای راهبردی این بانک در حوزه توسعه خدمات مالی و ارتقای جایگاه آن درنظام بانکی کشور گفت: بانک قرضالحسنه مهر ایران با هدف ایفای نقش مؤثرتر در حوزه تأمین مالی و بازار سرمایه، برنامههای گستردهای را دردستور کار قرار داده است و تلاش میکند با عرضه سهام و توسعه فعالیتهای خود، نقش پررنگتری در اقتصاد کشور ایفا کند.
به گفته وی سرمایه ثبتی این موسسه ۲۲ همت بوده که تا پایان سال به ۳۲ همت میرسد .
۱۲۰۰ شعبه قرض الحسنه مهر در ۳۲۰ نقطه شهری
وی افزود: یکی از مهمترین اولویتهای بانک، رعایت الزامات احتیاطی بانک مرکزی و حفظ سلامت مالی است. در حال حاضر، بانک بابرخورداری از ۱۲۰۰ شعبه در سطح سرزمین و حضور در ۳۲۰نقطه شهری، خدمات خود را به مشتریان ارائه میدهد. همچنین سرانه تعداد کارکنانبانک ۸ نفر است در مقایسه با بسیاری از بانکهای دولتی و خصوصی پایینتر است که نشاندهنده توجه به بهرهوری و استفاده بهینه از منابع انسانی است.
به گفته مدیر عامل قرض الحسنه بانکمهر ایران حجم منابع بانک اکنون ۱۱۰۰ همت است.
فتحعلی با تأکید بر ضرورت افزایش کیفیت و سرعت ارائه خدمات بانکی اظهار کرد: هدف ما ارائه خدمات رقابتی، تسریع در پرداخت تسهیلات وتسهیل دسترسی حداکثری مردم به خدمات مالی است. در همین راستا، تلاش کردهایم با ارتقای مقیاس فعالیتها و توسعه ظرفیتهای بانک،جایگاه مؤثرتری در حوزه تأمین مالی کشور به دست آوریم.
وی ادامه داد: از ابتدای سال ۱۴۰۴، برنامه راهبردی بانک با هدف ارائه بهترین خدمات به مشتریان و تبدیلشدن به یکی از بازیگران اصلی بازارتأمین مالی تدوین و اجرایی شده است. تغییر محیط کسبوکار، افزایش تمایل مشتریان به دریافت خدمات غیرحضوری، ورود شرکتهای فناوری به صنعت بانکداری و همچنین سیاستهای انقباضی پولی و تلاش برای کنترل نقدینگی، از جمله عواملی هستند که ضرورت بازنگری دررویکردهای بانکی را افزایش دادهاند.
مدیرعامل بانک قرضالحسنه مهر ایران با اشاره به سه محور اصلی برنامه راهبردی این بانک گفت: نخستین راهبرد، هوشمندسازی فعالیتها باتأکید بر مسئولیت اجتماعی و نقشآفرینی در توسعه اقتصادی است. از آنجا که قرضالحسنه و فعالیتهای بانکی ما باید کاملاً منطبق با موازین شرعی باشد، تلاش میکنیم ورود به حوزههای جدید اقتصادی نیز در همین چارچوب انجام شود و به رشد تولید و کاهش قیمت تمامشدهمحصولات و خدمات برای مصرفکنندگان نهایی، بهویژه خانوارها، کمک کند.
وی افزود: دومین راهبرد، توسعه خدمات بانکی و محصولات ارزشافزوده است. در گذشته بخش عمده فعالیت بانک بر پرداخت تسهیلات، بهویژهتسهیلات قرضالحسنه با رویکرد اجتماعی، متمرکز بود؛ اما اکنون توسعه خدمات مکمل بانکی، استفاده از مدلهای مبتنی بر API، همکاری بامجموعههای مختلف و گسترش خدمات ارزی و سایر خدمات مالی در دستور کار قرار گرفته است. هدف این است که بانک بتواند در کنار خدماتاصلی بانکی، مجموعهای متنوع از خدمات مورد نیاز گروههای هدف را ارائه دهد.فتحعلی تصریح کرد: سومین راهبرد، توسعه بانکداری دیجیتال است. این رویکرد با هدف افزایش بهرهوری، کاهش هزینههای عملیاتی، افزایش سرعت ارائه خدمات و تسهیل دسترسی مشتریان به خدمات بانکی دنبال میشود. توسعه زیرساختهای هوشمند و خدمات غیرحضوری نیز درهمین مسیر قرار دارد.
وی با اشاره به عملکرد بانک در حوزه مشتریان و تسهیلات خاطرنشان کرد: تعداد مشتریان بانک به حدود ۲۵ میلیون نفر رسیده یعنی یکسومجمعیت کشور و بخش قابل توجهی از فعالیتهای بانک در حوزه پرداخت تسهیلات متمرکز است. همچنین در سال جاری، حجم تسهیلات پرداختی بانک روند قابل توجهی داشته و تلاش میکنیم با توسعه ظرفیتهای تأمین مالی، پاسخگوی نیاز اقشار مختلف جامعه باشیم.
مدیرعامل بانک قرضالحسنه مهر ایران در پایان تأکید کرد: مجموعه این اقدامات با هدف ارتقای جایگاه بانک در نظام بانکی، توسعه بانکداری هوشمند، افزایش بهرهوری و تقویت نقش قرضالحسنه در تأمین مالی خانوارها و بخشهای مختلف اقتصادی دنبال میشود.
نظر شما