

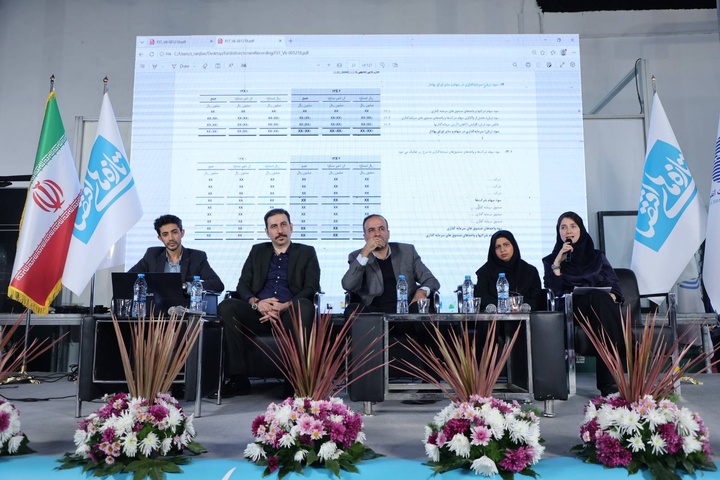
به گزارش خبرنگار ایبنا، در پنجمین پنل روز سوم هجدهمین نمایشگاه بینالمللی صنعت مالی موضوع «راهکار مبتنی بر استاندارد XBRL برای ساختاردهی، طبقهبندی و استانداردسازی صورتهای مالی بانکها» مورد بحث و بررسی قرار گرفت.
وحید دهقان، رئیس گروه تحلیل و توسعه سامانههای نظارتی شرکت خدمات انفورماتیک در این نشست با تشریح ضرورت استانداردسازی دادههای مالی، بر اهمیت افزایش شفافیت و قابلیت اتکای اطلاعات در نظام بانکی تأکید کرد.
وی با اشاره به اینکه شرکت خدمات انفورماتیک بازوی اجرایی فناوری اطلاعات بانک مرکزی است، گفت: موضوع استانداردسازی صورتهای مالی را میتوان از دو منظر فناوری اطلاعات و حسابداری بررسی کرد. مسئله اصلی این است که اطلاعات تولیدشده در سامانههای مالی کشور تا چه اندازه قابل اتکا و قابل استفاده برای نهادهای ناظر هستند.
دهقان با طرح این پرسش که آیا نظام مالی کشور با کمبود سامانه و ابزار مواجه است یا مسئله اصلی به کیفیت و قابلیت اتکای اطلاعات بازمیگردد، افزود: بخشی از مشکلات به نبود شفافیت کافی در بازار مالی مربوط میشود. برای مثال، اگر ۲۸ بانک کشور تمام اطلاعات خود را در قالبهای مختلفی مانند اکسل یا JSON در اختیار بانک مرکزی قرار دهند، این پرسش مطرح است که آیا دادههای دریافتی به اندازه کافی استاندارد و قابل اتکا هستند تا نهاد ناظر بتواند بر اساس آنها مشکلات احتمالی را پیشبینی و مدیریت کند.
استانداردهای حسابداری؛ مبنای مقایسهپذیری اطلاعات
رئیس گروه تحلیل و توسعه سامانههای نظارتی شرکت خدمات انفورماتیک برای توضیح اهمیت استانداردسازی، به نحوه ثبت هزینههای تحقیق و توسعه در صورتهای مالی شرکتها اشاره کرد و گفت: ممکن است دو شرکت هر کدام ۱۰۰ میلیارد تومان برای تحقیق و توسعه هزینه کنند، اما نحوه انعکاس این هزینه در صورتهای مالی آنها متفاوت باشد. بخشی از هزینههای تحقیق بهعنوان هزینه دوره شناسایی میشود، در حالی که هزینههای واجد شرایط توسعه میتواند در قالب دارایی نامشهود ثبت شود.
وی افزود: اگر یک شرکت تمام هزینههای تحقیق و توسعه را در سرفصل هزینهها ثبت کند و شرکت دیگر بخشی از آن را بهعنوان دارایی نامشهود شناسایی کند، مقایسه و تحلیل اطلاعات این دو شرکت برای نهاد ناظر دشوار خواهد بود.
دهقان با تأکید بر نقش استانداردهای حسابداری در رفع این تفاوتها گفت: ارجاع به استانداردهای مشخص، از جمله استاندارد حسابداری شماره ۳۸، میتواند تکلیف نحوه ثبت و گزارشگری اقلام را روشن کند و از تحمیل هزینههای اضافی به شرکتها برای تنظیم صورتهای مالی با هدف دریافت تسهیلات بیشتر جلوگیری کند.
XBRL؛ راهکار استانداردسازی گزارشگری مالی
دهقان با اشاره به تجربه بینالمللی در زمینه استانداردسازی اطلاعات مالی اظهار کرد: کنسرسیوم بینالمللی XBRL در سال ۲۰۰۰ با هدف ایجاد ساختاری استاندارد برای گزارشگری اطلاعات مالی شکل گرفت و مورد توجه نهادهای بینالمللی حسابداری و گزارشگری مالی، از جمله بنیاد IFRS، قرار گرفته است.
وی با بیان اینکه در ایران نیز طی سالهای گذشته مطالعات و بحثهای متعددی درباره XBRL انجام شده است، افزود: در یکی دو سال اخیر و با همراهی بانک مرکزی و شرکت خدمات انفورماتیک، این موضوع وارد مرحله اجرایی شده و تکسونومی صورتهای مالی بانکها برای رفع مشکلات موجود معرفی شده است.
رئیس گروه تحلیل و توسعه سامانههای نظارتی شرکت خدمات انفورماتیک با اشاره به تفاوت ساختار گزارشگری مالی ایران با استانداردهای بینالمللی گفت: در مدل دادهای صورتهای مالی کشور، حدود ۳۰۰ مفهوم گزارشگری با استانداردهای IFRS انطباق دارد و حدود سه هزار و ۹۸۰ قلم داده نیز متناسب با نیازها و ویژگیهای بومی نظام بانکی تعریف شده است.
وی توضیح داد: بخشی از این مفاهیم به الزامات و چارچوبهای نظارتی ویژه نظام بانکی کشور مربوط میشود که در ساختارهای گزارشگری بینالمللی به همین شکل وجود ندارند. همین تفاوتها، طراحی و مهندسی یک ساختار استاندارد و متناسب با شرایط کشور را ضروری کرده است.
دهقان در پایان با اشاره به همراهی بانک مرکزی و شرکت خدمات انفورماتیک در اجرای این پروژه، از نهادهای ناظر، شرکتها و متخصصان حسابداری و حسابرسی دعوت کرد در تکمیل و توسعه این طرح مشارکت کنند تا با رفع ابهامات و بهبود استانداردها، قابلیت اتکا و مقایسهپذیری اطلاعات مالی در نظام بانکی افزایش یابد.
وی افزود: برای استانداردسازی صورتهای مالی، بهجای ایجاد سامانههای متعدد، باید مفاهیم و اقلام دادهای، ساختار و روابط میان آنها و همچنین قواعد کنترلی بهطور دقیق مشخص شوند. با شکلگیری این مؤلفهها، زمینه استقرار حاکمیت داده فراهم میشود.
رئیس گروه تحلیل و توسعه سامانههای نظارتی شرکت خدمات انفورماتیک با بیان اینکه حاکمیت داده به معنای تمرکز اطلاعات در یک سامانه یا پایگاه داده واحد نیست، توضیح داد: رویکرد مبتنی بر XBRL، ساختاری توزیعشده دارد و بهجای وابستگی به یک پلتفرم مشخص، امکان تبادل و استفاده استاندارد از اطلاعات را فراهم میکند. این چارچوب با استفاده از استانداردهای بینالمللی و متناسب با نیازهای نظام بانکی کشور بومیسازی شده است.
دهقان در ادامه به مفاهیم رگتک و سوپتک اشاره کرد و گفت: بهرهگیری از فناوری برای تحلیل و نظارت بر اطلاعات اشخاص تحت نظارت، از اهداف این رویکرد است. بر این اساس، اطلاعات دریافتی از بانکها و مؤسسات تحت نظارت بر مبنای تعاریف و استانداردهای مشخص بررسی میشود و امکان ارزیابی یکسان و مبتنی بر دادههای قابل اتکا برای نهاد ناظر فراهم میآید.
راهکاری برایاستانداردسازی و یکپارچهسازی گزارشهای مالی بانکها
مژده گرامیامین، کارشناس گروه تحلیل و توسعه سامانههای نظارتی مرکز ملی خدمات انفورماتیک نیز در این پنل از طراحی و پیادهسازی واژهنامه استاندارد صورتهای مالی بانکها خبر داد و گفت: این اقدام با هدف ایجاد ساختاری یکپارچه برای طبقهبندی مفاهیم و اطلاعات صورتهای مالی و تسهیل ارائه گزارشهای استاندارد از سوی بانکها به بانک مرکزی انجام شده است.
وی در ادامه اظهار کرد: در این پروژه، الگوی صورتهای مالی به همراه مفاهیم و اطلاعات تکمیلی مرتبط با هر مفهوم طراحی و در اختیار شبکه بانکی قرار گرفته است تا بانکها بتوانند گزارشهای مالی خود را مطابق با استانداردهای تعیینشده و در قالبی ساختاریافته به بانک مرکزی ارائه کنند.
گرامیامین افزود: در معماری طراحیشده، دو بخش اصلی وجود دارد؛ بخش نخست، واژهنامه یا ساختار استاندارد مفاهیم صورتهای مالی است که توسط نهاد ناظر و با همکاری بازوی فناوری اطلاعات آن طراحی شده و بخش دوم، گزارشهای اطلاعاتی صورتهای مالی است که بانکها بر اساس همین الگو تهیه و ارائه میکنند.
کارشناس گروه تحلیل و توسعه سامانههای نظارتی مرکز ملی خدمات انفورماتیک با اشاره به ساختار اطلاعاتی این واژهنامه گفت: این ساختار علاوه بر مفاهیم اصلی صورتهای مالی، شامل اطلاعات تکمیلی مرتبط با هر مفهوم از جمله برچسبهای فارسی و انگلیسی، محاسبات و فرمولها، مراجع استانداردهای بینالمللی و ضوابط و دستورالعملهای داخلی بانک مرکزی است.
وی ادامه داد: در این ساختار، ارتباط میان اقلام اطلاعاتی صورتهای مالی، یادداشتها و زیرمجموعههای آنها نیز بهصورت سلسلهمراتبی تعریف شده است؛ بهگونهای که روابط میان مفاهیم و اجزای مختلف گزارشهای مالی در قالب ساختارهای درختی و ارتباطات استاندارد قابل مشاهده و بررسی است.
گرامی با اشاره به کاربرد این ساختار در صورتهای مالی اساسی بانکها بیان کرد: اقلام اطلاعاتی گزارشهایی مانند صورت سود و زیان، از جمله درآمد تسهیلات اعطایی و درآمد سپردهگذاری، در این واژهنامه تعریف شدهاند و ارتباط هر یک با یادداشتهای مالی مربوط و سایر اطلاعات تکمیلی مشخص است.
وی در ادامه به ابزار مورد استفاده برای طراحی و مشاهده این واژهنامه اشاره کرد و گفت: در این پروژه از یک ابزار تخصصی بینالمللی برای تدوین ساختار استاندارد مفاهیم و تهیه گزارشهای مالی استفاده شده است که امکان تولید واژهنامه و همچنین تهیه و ارائه گزارشهای مبتنی بر این استاندارد را برای بانکها فراهم میکند.با استفاده از این ابزار، کاربران میتوانند ساختار درختی گزارشها، ارتباط میان مفاهیم و اطلاعات تکمیلی هر قلم اطلاعاتی را مشاهده کنند. همچنین مشخصاتی مانند شناسه، نوع مفهوم و مراجع استانداردی مرتبط با هر یک از اقلام مالی در این محیط قابل بررسی است.
این کارشناس مرکز ملی خدمات انفورماتیک در پایان تأکید کرد: پیادهسازی واژهنامه استاندارد صورتهای مالی، زمینه یکپارچگی در ساختار گزارشدهی مالی بانکها، استانداردسازی مفاهیم و تسهیل فرایند دریافت و بررسی اطلاعات توسط بانک مرکزی را فراهم میکند.
استاندارد XBRL؛ راهکاری برای یکپارچهسازی و استانداردسازی صورتهای مالی بانکها
صادق رنجبر ریزی، کارشناس گروه تحلیل و توسعه سامانههای نظارتی شرکت خدمات انفورماتیک، در پنل پنجم با عنوان «راهکار مبتنی بر استاندارد XBRL برای ساختاردهی طبقهبندی و استانداردسازی صورتهای مالی بانکها» با اشاره به چالش چندساله تفاوت رویههای حسابداری و نحوه ارائه اطلاعات مالی در بانکهای کشور، اظهار کرد: یکی از مشکلاتی که سالها در نظام بانکی وجود داشت، تفاوت در ماهیت و رویههای حسابداری بانکهای مختلف بود؛ موضوعی که امکان مقایسه دقیق صورتهای مالی بانکها را با یکدیگر دشوار میکرد.
وی با بیان اینکه دریافت ارقام کلی برای تحلیل و نظارت بر عملکرد بانکها کافی نیست، توضیح داد: برای مثال، در حوزه سرمایهگذاری ممکن است یک بانک منابع خود را در شرکتهای بورسی سرمایهگذاری کند، بانک دیگری به سراغ شرکتهای غیربورسی برود و بانک دیگری اوراق بدهی خریداری کند. در چنین شرایطی، بانک مرکزی برای مقایسه عملکرد بانکها به اطلاعات جزئیتر و شناخت دقیقتر ماهیت اقلام مالی نیاز دارد و صرفاً دریافت عدد سود و زیان نمیتواند تصویر کاملی از وضعیت بانکها ارائه دهد.
رنجبر ریزی ادامه داد: استاندارد بینالمللی XBRL بهتنهایی این قابلیت را نداشت که تمام مفاهیم اقتصادی و جزئیات موردنیاز را در کشور پیادهسازی کند. به همین دلیل، شرکت خدمات انفورماتیک با استفاده از این استاندارد و بهرهگیری از قابلیتهای پیشرفته آن، توانست جزئیات طبقهبندیهای مورد استفاده بانکهای مختلف را پوشش دهد و یکی از چالشهای مهم در این زمینه را برطرف کند.
این کارشناس گروه تحلیل و توسعه سامانههای نظارتی شرکت خدمات انفورماتیک با اشاره به تفاوت ماهیت اقلام مالی در بانکها گفت: برای نمونه، در بخش سرمایهگذاری در اوراق بهادار، قلم اطلاعاتی با عنوان «سود سهام شرکتها و واحدهای صندوقهای سرمایهگذاری» وجود دارد که ممکن است در صورتهای مالی چند بانک با یک عنوان مشترک افشا شود؛ اما ماهیت شرکتهای سرمایهپذیر و رویههای حسابداری مورد استفاده بانکها برای رسیدن به این رقم میتواند متفاوت باشد.
وی افزود: در گذشته، با وجود ثبت یک قلم اطلاعاتی مشترک در صورتهای مالی، امکان افشای کامل اجزا و جزئیات تشکیلدهنده آن وجود نداشت. این مسئله با راهکار طراحیشده توسط شرکت خدمات انفورماتیک برطرف شده است.
رنجبر ریزی تأکید کرد: در این راهکار، فعالیتها صرفاً به افشای اطلاعات محدود نشده و تمامی اعتبارسنجیها و قواعد کنترلی موردنیاز نیز توسعه یافته است؛ بهگونهای که اطلاعات استخراجشده بهطور کامل اعتبارسنجی و کنترل میشوند.
استانداردسازی ساختار دیجیتال اطلاعات مالی چه مزیتهایی دارد؟
حامد میرشک، مدیر توسعه راهکارهای نظارت شرکت خدمات انفورماتیک ، در ادامه این پنل با اشاره به مزایای استانداردسازی ساختار دیجیتال اطلاعات مالی، اظهار کرد: یکی از موضوعاتی که بانک مرکزی در قالب پروژه کلان نظارت دنبال کرده، ارتقای کیفیت دادههاست. در این مسیر، استاندارد XBRL امکان ایجاد یک ساختار مشخص برای اطلاعات را فراهم کرده و زمینه انجام مراحل بعدی، از جمله اعتبارسنجی، کنترل و کیفیسازی دادهها را به وجود آورده است.
وی افزود: یکی از قابلیتهای مهم این ابزار، فراهم کردن امکان تهیه گزارشها و شاخصهای عملکردی و مالی است؛ شاخصهایی که بر اساس آنها میتوان عملکرد بانکها و مؤسسات مالی و اعتباری را ارزیابی کرد. با استفاده از این مدل استاندارد، میتوان به قابلیتهای موردنیاز برای تحلیل و ارزیابی دقیقتر مؤسسات مالی دست یافت.
میرشک با بیان اینکه این مسیر آغاز شده و توسعه آن ضروری به نظر میرسد، ادامه داد: این موضوع صرفاً به بانکها محدود نمیشود و میتوان آن را در سطح گستردهتری دنبال کرد. هدف نهایی این است که گزارشها و خروجیهایی تولید شود که تصویر دقیقتری از وضعیت بانکها ارائه دهند؛ هم از منظر شاخصهای عملکردی خود بانکها و مؤسسات بانکی و هم از منظر شاخصهایی که نهاد ناظر برای رصد، پایش و ارزیابی سلامت و ثبات شبکه بانکی در نظر دارد.
سرپرست مدیریت گروه تحلیل و توسعه سامانههای نظارتی با اشاره به قابلیتهای ایجادشده در این پروژه گفت: محصولی که در این بخش ارائه میکنیم، مبتنی بر استاندارد XBRL است و این امکان را فراهم میکند که انواع گزارشها، شاخصهای مالی و داشبوردهای مدیریتی بهراحتی ایجاد شوند. در واقع، از منظر رابط کاربری و نحوه نمایش اطلاعات نیز این قابلیت در سامانه فراهم شده است.
وی در ادامه از منصوری، یکی دیگر از کارشناسان حاضر در پنل، دعوت کرد تا قابلیتهای سامانه را تشریح کند و افزود: ابزارهایی که در این نشست معرفی شد، حاصل تجربه شرکت خدمات انفورماتیک در اجرای پروژه برای بانک مرکزی و با هدف انتقال این تجربه به مجموعههای مرتبط است.
میرشک با اشاره به وضعیت فعلی اجرای پروژه اظهار کرد: خوشبختانه همانطور که در توضیحات همکاران نیز مطرح شد، این پروژه در نقطه مناسبی قرار دارد و در حال حاضر ۲۸ بانک اطلاعات خود را از طریق این بستر واگذار میکنند.
وی در پایان با اشاره به اینکه شرکتها و مجموعههای دیگری که با صورتهای مالی سروکار دارند نیز از این ابزار استفاده کنند و گفت: کاربرد این ابزار صرفاً به استانداردسازی محدود نمیشود، بلکه میتواند در تحلیل و ارتقای کیفیت گزارشهای مالی نیز کمککننده باشد.
چرایی لزوم توسعه داشبوردهای مدیریتی
حمیده منصوری، کارشناس گروه تحلیل و توسعه دادههای نظارتی شرکت خدمات انفورماتیک این شرکت نیز با اشاره به توسعه ابزارهای تحلیلی مبتنی بر دادههای صورتهای مالی بانکها گفت: با استفاده از اطلاعات تجمیعشده در سامانه گزارشدهی مالی، امکان طراحی و ارائه داشبوردهای مدیریتی و ایجاد شاخصهای تحلیلی فراهم شده است تا مدیران بتوانند با سهولت بیشتری از دادههای مالی در فرایند تصمیمگیری استفاده کنند.
وی اظهار کرد: یکی از اقدامات انجامشده، سادهسازی فرایند استفاده از دادههای صورتهای مالی و کاهش پیچیدگیهای فنی مرتبط با استانداردسازی این اطلاعات بوده است. در این راستا، بخش عمدهای از پیچیدگیهای فنی در لایههای زیرین سامانه مدیریت شده تا کاربران برای ساخت و استفاده از شاخصهای موردنیاز خود، درگیر مسائل تخصصی فناوری اطلاعات نشوند.
منصوری افزود: در طراحی این ابزارها دو رویکرد در نظر گرفته شده است؛ در رویکرد نخست، شاخصها و صورتهای مالی بهصورت پیشفرض و متناسب با هر بانک و دوره مالی تعریف میشوند و در رویکرد دوم، کاربران میتوانند متناسب با نیازهای خود شاخصهای موردنظر را طراحی و ایجاد کنند.
وی ادامه داد: این قابلیت به کاربران، حتی افرادی که دانش تخصصی فناوری اطلاعات ندارند، امکان میدهد با آموزش ساده، شاخصهای موردنیاز خود را ایجاد کرده و اطلاعات را در قالب نمودار یا جدول مشاهده کنند.
این کارشناس با اشاره به کاربرد مدیریتی این ابزارها بیان کرد: هدف از توسعه چنین قابلیتهایی، فراهم کردن دسترسی آسان مدیران و کارشناسان به اطلاعات تحلیلی و ایجاد امکان تصمیمگیری بر اساس شاخصهای موردنیاز هر سازمان است.
وی در پایان خاطرنشان کرد: ترکیب زیرساخت استانداردسازی اطلاعات مالی با ابزارهای تحلیلی و داشبوردهای مدیریتی، ظرفیت قابلتوجهی برای بهرهبرداری از دادهها ایجاد میکند و میتواند الگویی کاربردی برای سایر سازمانها و مجموعههایی باشد که به دنبال توسعه نظامهای تصمیمگیری دادهمحور هستند.
نظر شما