

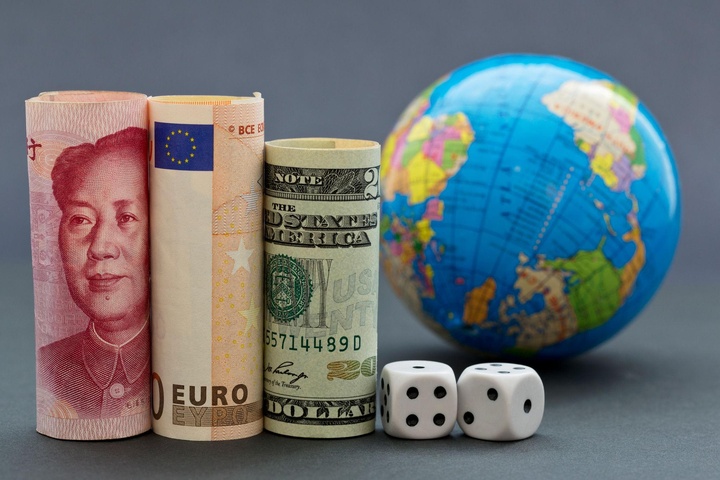
به گزارش خبرنگار بینالملل ایبنا؛ پژوهش جدید مرکز پژوهش سیاستگذاری اقتصادی CEPR درباره ترکیب ذخایر ارزی ۱۴۹ کشور در ۲۳ ارز مختلف نشان میدهد اگرچه دلار آمریکا همچنان جایگاه اصلی خود را در نظام پولی بینالمللی حفظ کرده، اما تحولات ژئوپلیتیک، تشدید تحریمهای مالی و نگرانی از مسدود شدن داراییهای خارجی، رویکرد بانکهای مرکزی به مدیریت ذخایر ارزی را تغییر داده است. افزایش تدریجی سهم یوآن و سایر ارزهای غیردلاری نیز نشانهای از تلاش کشورها برای تنوعبخشی به داراییهای ذخیرهای و کاهش وابستگی به یک ارز واحد است. ذخایر ارزی بانکهای مرکزی نقش مهمی در مدیریت نرخ ارز، تأمین مالی تجارت خارجی، پرداختهای بینالمللی و مقابله با شوکهای اقتصادی دارند. به همین دلیل، ترکیب ارزی این ذخایر تنها یک تصمیم سرمایهگذاری نیست و بازتابی از جایگاه اقتصادی، روابط تجاری و ملاحظات سیاسی و ژئوپلیتیک کشورهاست.
دلار؛ همچنان در مرکز توجه
یکی از یافتههای مهم پژوهش آن است که در دوره بررسی، تعداد کشورهایی که سهم دلار را در ذخایر خود افزایش دادهاند، بیشتر از کشورهایی بوده که سهم این ارز را کاهش دادهاند. این نتیجه در حالی به دست آمده که آمار صندوق بینالمللی پول از کاهش سهم دلار در مجموع ذخایر جهانی از ابتدای قرن جاری حکایت دارد. تفاوت این دو نتیجه نشان میدهد کاهش سهم دلار در مجموع جهانی الزاماً به معنای کاهش وابستگی تعداد زیادی از بانکهای مرکزی به این ارز نیست؛ زیرا حجم ذخایر کشورها متفاوت است و تصمیم چند کشور بزرگ میتواند میانگین جهانی را تحت تأثیر قرار دهد.
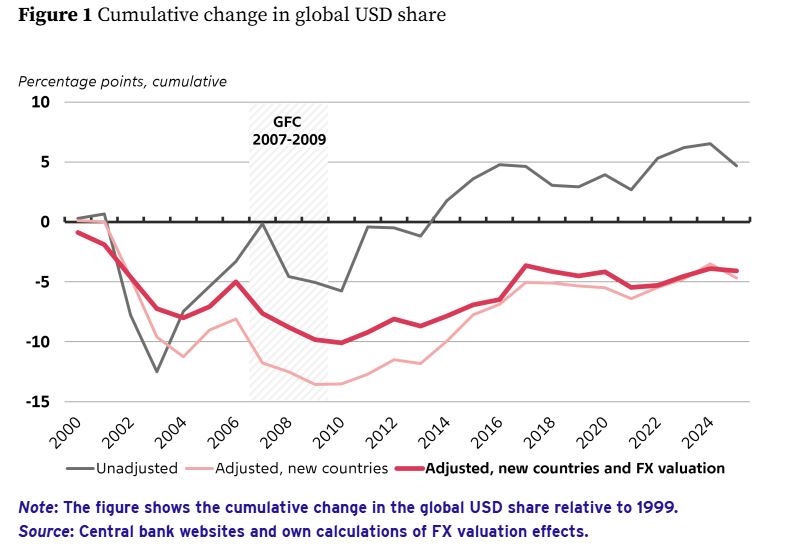
بررسی منطقهای نیز نشان میدهد سهم متوسط دلار در ذخایر کشورهای اروپایی کاهش یافته، اما در آفریقا، آسیا و اقیانوسیه و آمریکای شمالی افزایش داشته است. در آمریکای جنوبی تغییر محسوسی مشاهده نمیشود.
سه دوره متفاوت در تحول ذخایر ارزی جهان
بررسی روند تاریخی ترکیب ذخایر ارزی نشان میدهد تحولات این بازار را میتوان در سه دوره اصلی طبقهبندی کرد.
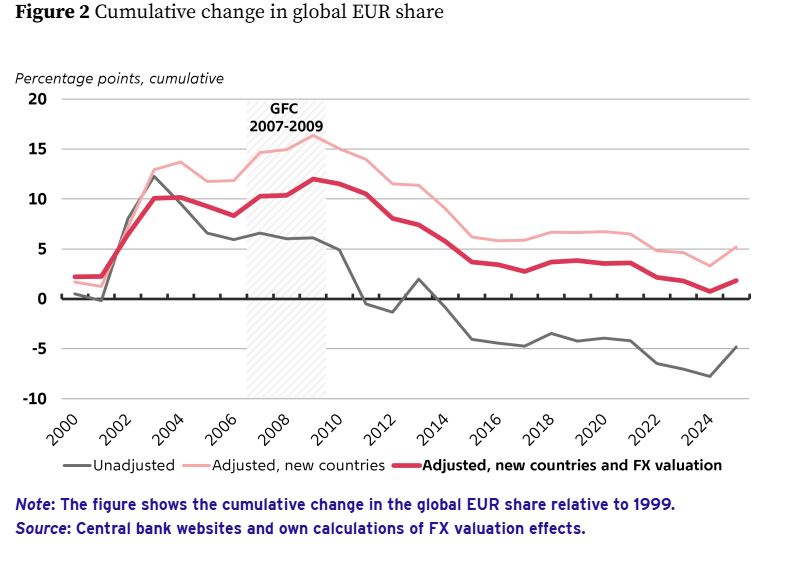
در نخستین دهه قرن بیستویکم معرفی یورو و تقویت جایگاه اقتصادی منطقه یورو، جذابیت این ارز را افزایش داد و سهم متوسط دلار در ذخایر کشورها کاهش یافت. کسریهای مالی و خارجی آمریکا، کاهش نرخ بهره و رکود بازارهای این کشور نیز بر جذابیت نسبی داراییهای دلاری اثر گذاشت.
پس از بحران مالی جهانی ۲۰۰۸ و ۲۰۰۹، اهمیت دسترسی به نقدینگی دلار در شرایط بحرانی آشکار شد. بحران بدهی منطقه یورو نیز به تقویت جایگاه دلار بهعنوان دارایی امن کمک کرد و سهم متوسط دلار در ذخایر ارزی مجدداً افزایش یافت.
در دهه جاری، سهم متوسط دلار نسبتاً باثبات بوده، اما ماهیت تصمیمات بانکهای مرکزی بیش از گذشته تحت تأثیر ملاحظات ژئوپلیتیک و نگرانیهای مرتبط با تحریمهای مالی قرار گرفته است. مسدود شدن بخشی از داراییهای بانک مرکزی روسیه در سال ۲۰۲۲، اهمیت ریسک دسترسی به ذخایر خارجی را برجسته کرد. با این حال، دادهها از خروج گسترده بانکهای مرکزی از ارزهای اصلی حکایت نمیکند.
رشد تدریجی یوآن چین
سهم یوآن چین در دهههای ۲۰۱۰ و ۲۰۲۰ بهتدریج افزایش یافته است. بینالمللیشدن یوآن از سال ۲۰۱۰ شتاب گرفت و پذیرش آن در سبد حق برداشت مخصوص صندوق بینالمللی پول (SDR) در سال ۲۰۱۶، جایگاه آن را تقویت کرد. در برخی مناطق، از جمله آفریقا و آمریکای جنوبی، سهم یوآن از ین ژاپن نیز فراتر رفته و در آسیا به آن نزدیک شده است.
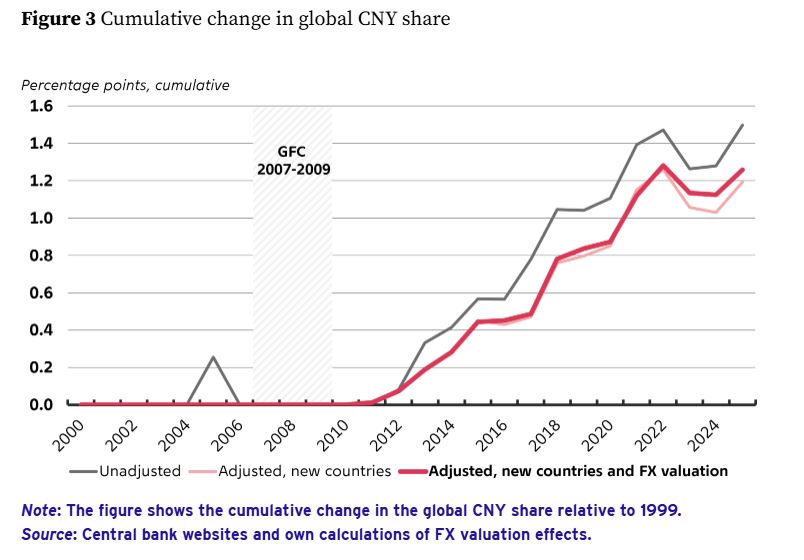
با این حال، یوآن هنوز فاصله قابلتوجهی با دلار و یورو دارد. محدودیتهای جریان سرمایه، کنترلهای ارزی و تفاوت در عمق و نقدشوندگی بازارهای مالی چین، گسترش نقش این ارز را محدود میکند. در کنار یوآن، ارزهایی مانند دلار استرالیا، دلار کانادا و فرانک سوئیس نیز در سبد برخی بانکهای مرکزی اهمیت بیشتری پیدا کردهاند. در مقابل، سهم متوسط ین ژاپن و پوند انگلیس کاهش یافته است.
نقدشوندگی، بازدهی و امنیت؛ سه معیار اصلی
بانکهای مرکزی در انتخاب ارز ذخیرهای عمدتاً به سه عامل نقدشوندگی، بازدهی و امنیت توجه میکنند. نقدشوندگی به امکان تبدیل سریع داراییها به پول قابلاستفاده و تأمین نیازهای پرداخت خارجی اشاره دارد. بازدهی به سودآوری داراییهای ارزی مربوط میشود و امنیت به حفظ ارزش داراییها و اطمینان از دسترسی به آنها در شرایط بحرانی اشاره دارد. ساختار تجارت خارجی، ترکیب بدهیهای ارزی، نظام نرخ ارز و سیاستهای مداخله در بازار ارز نیز در این تصمیمات مؤثرند. شواهد نشان میدهد روابط سیاسی و ژئوپلیتیک نیز میتوانند بر انتخاب ارزهای ذخیرهای اثر بگذارند.
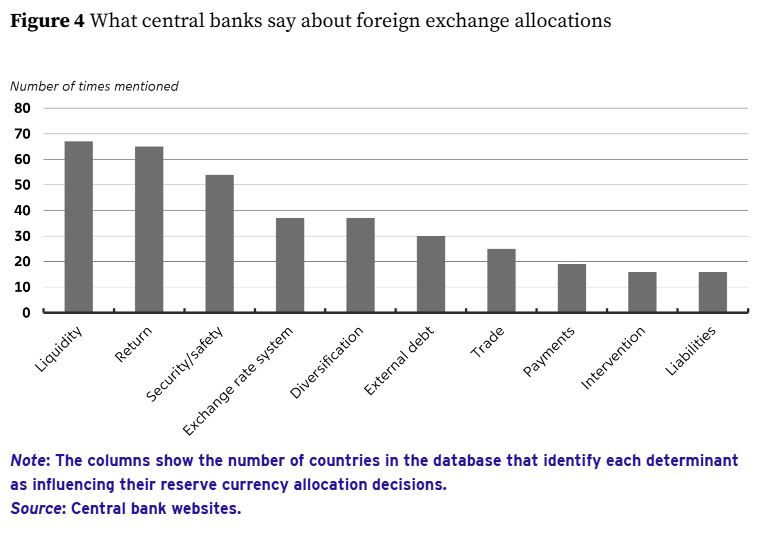
یکی از پیامهای مهم پژوهش، تغییر نگاه بانکهای مرکزی به مفهوم امنیت ذخایر است. در گذشته، امنیت عمدتاً با ثبات ارزش ارز، اعتبار صادرکننده و کیفیت داراییها سنجیده میشد؛ اما تحولات اخیر نشان داده است حتی داراییهای باکیفیت و نقدشونده نیز ممکن است در صورت تحریمهای سیاسی با محدودیت دسترسی مواجه شوند. در نتیجه، برای برخی کشورها تنوعبخشی ارزی دیگر تنها ابزاری برای افزایش بازدهی یا کاهش نوسانات نیست، بلکه بخشی از راهبرد مدیریت ریسکهای ژئوپلیتیک شده است.


نظر شما