

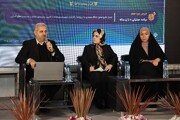
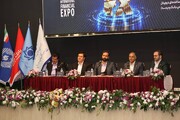
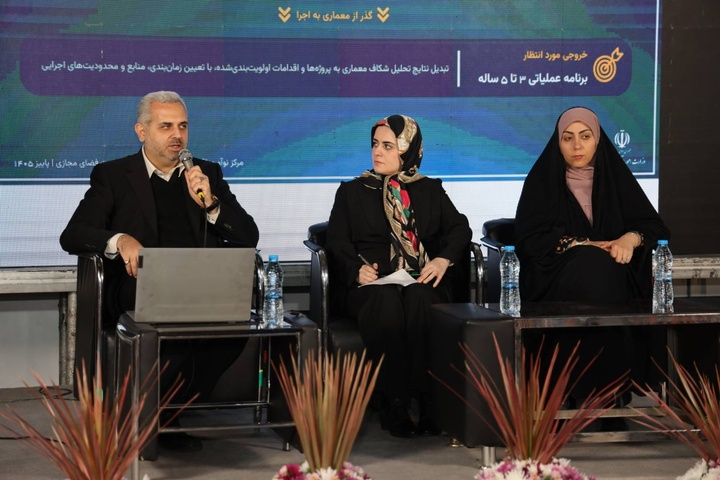
به گزارش خبرنگار ایبنا؛ در هفتمین پنل تخصصی نمایشگاه با موضوع «توسعه خدمات دیجیتال مبتنی بر معماری یکپارچه»، احمد تقوایینجیب، رئیس مرکز نوآوری اقتصادی، فناوری اطلاعات و امنیت فضای مجازی، با تشریح رویکرد وزارت اقتصاد در توسعه سامانههای دیجیتال گفت: یکی از سیاستهای اصلی این وزارتخانه در سالهای اخیر، توسعه سامانهها بر اساس معماری یکپارچه و استاندارد بوده است تا از ایجاد سامانههای جزیرهای و زیرساختهای موازی جلوگیری شود.
وی افزود: وزارت اقتصاد بهجای ایجاد درگاههای متمرکز و مراجعه مستقیم مردم برای دریافت خدمات، رویکرد سرویسگرا را در پیش گرفته است. بر این اساس، خدمات از طریق زیرساختهایی ارائه میشوند که مردم بهطور معمول برای دریافت تسهیلات و خدمات مالی به آنها مراجعه میکنند؛ از جمله بانکها و مؤسسات اعتباری.
تقوایینجیب با اشاره به توسعه سامانههای سفته و برات الکترونیکی توضیح داد: در این رویکرد، بهجای آنکه مردم برای دریافت سفته الکترونیکی مستقیماً به سامانه وزارت اقتصاد مراجعه کنند، این خدمت از طریق بانکها و با استفاده از سرویسهای الکترونیکی در اختیار متقاضیان قرار میگیرد.
وی درباره معماری یکپارچه سامانهها گفت: در این الگو، چهار لایه اصلی شامل معماری کسبوکار و خدمات، معماری سامانهها، معماری داده و معماری زیرساخت تعریف شده است. ابتدا خدمات و نیازهای کسبوکار مشخص میشوند، سپس سامانههای متناسب با آنها توسعه مییابند. در بخش معماری داده نیز استانداردهای تولید، نگهداری و مدیریت دادهها تعیین میشود و در لایه زیرساخت، موضوعاتی مانند امنیت و ارتباطات مورد توجه قرار میگیرد.
رئیس مرکز نوآوری اقتصادی، فناوری اطلاعات و امنیت فضای مجازی با اشاره به اهمیت برات الکترونیکی در تأمین مالی زنجیره تولید افزود: این ابزار از روشهای نوین تأمین مالی است که هزینه کمتری برای مجموعههای مالی دارد و برای استفاده از آن نیازی به گردش مستقیم پول در حسابها نیست.
تقوایینجیب در ادامه به سامانه جامع وثایق اشاره کرد و گفت: هدف از راهاندازی این سامانه، تسهیل دریافت تسهیلات از طریق فراهمکردن امکان استفاده از داراییهای مختلف بهعنوان وثیقه است؛ بهگونهای که متقاضی الزاماً به ارائه ضامن یا وثیقه ملکی محدود نباشد و بتواند از میان داراییهای خود، گزینه مورد نظر را انتخاب کند.
وی افزود: در این پلتفرم، امکان توثیق انواع دارایی از جمله خودرو و سهام فراهم شده و متقاضیان میتوانند از طریق بانکهای متصل به سامانه، دارایی مورد نظر خود را برای دریافت تسهیلات معرفی کنند.
این مقام مسئول با انتقاد از استفاده نامتوازن بانکها از ظرفیتهای ایجادشده در حوزه خدمات دیجیتال اظهار کرد: با وجود توسعه زیرساختهای سفته الکترونیکی، همه بانکها به یک میزان از این امکان استفاده نکردهاند. استفاده کمتر برخی بانکها به معنای ادامه مراجعه بیشتر مردم به شعب و استفاده از سفتههای کاغذی در فرایند دریافت تسهیلات است.
وی همچنین با اشاره به تفاوت عملکرد بانکها در استفاده از برات الکترونیکی گفت: برخی بانکها در این زمینه پیشرو هستند و برخی دیگر هنوز عقبماندگی دارند. البته اخیراً با اجرای پویشی از سوی وزارت اقتصاد و ایجاد الزاماتی، روند اتصال بانکها به این خدمات در حال پیگیری است.
سامانههای اقتصادی باید از ثبت اطلاعات به ابزار سیاستگذاری دادهمحور تبدیل شوند
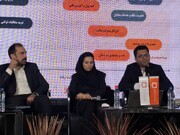
زهرا کاویانی، مدیرکل دفتر سیاستگذاری، مدلسازی و تحلیلهای اقتصادی وزارت اقتصاد، نیز در این نشست بر ضرورت استفاده از دادههای تولیدشده در سامانههای اقتصادی برای بهبود سیاستگذاری و تخصیص هدفمند منابع تأکید کرد.
کاویانی با اشاره به تعدد سامانههای ایجادشده در وزارت اقتصاد گفت: هر یک از این سامانهها با هدف حل مسئلهای مشخص و در مواردی بر اساس تکالیف قانونی ایجاد شدهاند، اما اهمیت موضوع در این است که اطلاعات و محصولات حاصل از فعالیت آنها صرفاً برای انجام تکالیف قانونی استفاده نشود و در فرایند سیاستگذاری اقتصادی نیز به کار گرفته شود.
وی سامانه جامع صورتهای مالی را یکی از نمونههای این رویکرد دانست و افزود: بر اساس تکلیف قانونی، وزارت اقتصاد سامانهای را برای ثبت صورتهای مالی اشخاص حقیقی و حقوقی ایجاد کرده است که مرجع واحد ثبت صورتهای مالی محسوب میشود. هدف از ایجاد این سامانه، جلوگیری از تعدد مراجع و ارائه صورتهای مالی متفاوت به دستگاههای مختلف است؛ برای مثال، بنگاه اقتصادی نباید برای دریافت تسهیلات از بانکهای مختلف، صورتهای مالی متفاوتی ارائه کند.
مدیرکل دفتر سیاستگذاری، مدلسازی و تحلیلهای اقتصادی وزارت اقتصاد ادامه داد: فراتر از ایجاد این سامانه و ثبت اطلاعات، امکان استفاده از دادههای آن برای سیاستگذاری دادهمحور وجود دارد. برای نمونه، هنگام حمایت از بنگاههای اقتصادی یا زنجیرههای آسیبدیده، اطلاعات ثبتشده میتواند به شناسایی اجزای زنجیره و هدایت حمایتها به بخشهای موردنیاز کمک کند.
رصد اثربخشی تسهیلات اشتغالزایی با استفاده از دادهها
کاویانی با اشاره به مسئولیت وزارت اقتصاد در زمینه تسهیلات اشتغالزایی گفت: سامانه مربوط به ثبتنام متقاضیان نباید صرفاً به بستری برای ثبت درخواست و پرداخت تسهیلات محدود شود؛ بلکه اطلاعات آن میتواند برای ارزیابی اثربخشی حمایتها نیز مورد استفاده قرار گیرد.
وی افزود: با استفاده از دادههای موجود میتوان بررسی کرد که آیا اشتغال بنگاههایی که تسهیلات دریافت کردهاند حفظ شده، حمایتها به بنگاههای هدف رسیده و منابع تخصیصیافته به حفظ فعالیت اقتصادی و اشتغال کمک کرده است یا خیر. به این ترتیب، بهجای اتکا به مراجعههای میدانی گسترده، امکان رصد مستمر بنگاهها از طریق دادههای آماری فراهم میشود.
کاویانی با اشاره به از دست رفتن بخشی از مشاغل در پی شرایط جنگی امسال اظهار کرد: وزارت اقتصاد در همان مقطع، با استفاده از اطلاعات موجود، منابع اشتغالزایی را به سمت حمایت از بنگاهها هدایت کرد؛ بهگونهای که بنگاههای مشمول، به ازای دو ماه حقوق نیروی کار خود تسهیلات دریافت کردند.
وی با اشاره به بررسیهای انجامشده درباره این حمایتها گفت: نتایج بررسی همکاران نشان میدهد این تسهیلات از اصابت بالایی به اهداف تعیینشده برخوردار بوده و به بنگاههای موردنظر رسیده است.
شناسایی زنجیرههای اقتصادی برای تخصیص هدفمند منابع
مدیرکل دفتر سیاستگذاری، مدلسازی و تحلیلهای اقتصادی وزارت اقتصاد در ادامه، شناسایی زنجیرههای اقتصادی آسیبدیده را از کاربردهای مهم سامانههای اطلاعاتی دانست و گفت: پس از جنگ، یکی از مسائل پیشروی سیاستگذار، شناسایی صنایع و زنجیرههایی بود که آسیب دیده بودند؛ از جمله زنجیره فولاد و پتروشیمی. در چنین شرایطی، بدون دسترسی به اطلاعات آماری و دادههای قابل اتکا، شناسایی گلوگاهها و تخصیص منابع به بخشهای موردنیاز دشوار خواهد بود.
وی افزود: سامانههای اقتصادی با شفافکردن بخشهای مختلف فعالیت بنگاهها و ایجاد امکان ارتباط میان دادهها، به تخصیص بهینه منابع محدود اقتصاد کمک میکنند. در همین راستا، سامانه جامع صورتهای مالی میتواند با پیوند دادن صورتهای مالی بنگاهها، شناسایی زنجیرههای اقتصادی را تسهیل کند تا حمایتها متناسب با نیاز هر زنجیره انجام شود.
کاویانی همچنین با اشاره به کاربرد این سامانه در شبکه بانکی اظهار کرد: دسترسی به صورتهای مالی حسابرسیشده و قابل اتکا میتواند به بانکها در ارزیابی وضعیت بنگاهها و تصمیمگیری درباره تخصیص اعتبار کمک کند و از پرداخت منابع بدون ارزیابی کافی و افزایش مطالبات غیرجاری بانکی جلوگیری کند.
وی در پایان با اشاره به اینکه سامانه جامع صورتهای مالی در چارچوب آییننامه جلوگیری از انباشت مطالبات غیرجاری بانکی ایجاد شده است، ابراز امیدواری کرد توسعه این زیرساخت به بهبود تخصیص اعتبارات و کاهش مطالبات غیرجاری شبکه بانکی کمک کند.
نظر شما