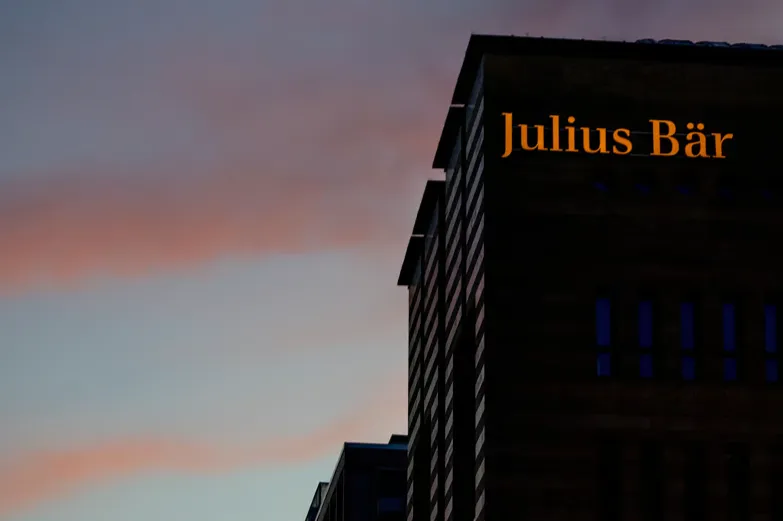
به گزارش خبرنگار بینالملل ایبنا، اعلام پایان روند رسیدگی حقوقی و انضباطی ناظر بازار مالی سوئیس (فینما) علیه بانک یولیوس بر، نقطه عطفی در پروندههای رسوایی پساورشکستگی هلدینگ املاک «زیگنا» و جریانهای مشکوک سرمایه در اروپا به شمار میرود. به نوشته هاندلزبلات، این بانک خصوصی پس از ماهها تنش ساختاری، سقوط سهام و تعلیق برنامههای بازگشت سرمایه به سهامداران، موفق به رفع محدودیتهای مستقیم نظارتی شد.
با این حال، کالبدشکافی یافتههای ناظران مالی و واکنشهای هیجانی بازار سهام نشان میدهد که چالشهای زیربنایی در شفافیت مالی و مدیریت ریسک در سوئیس همچنان به عنوان متغیری تعیینکننده بر اقتصاد بانکی این کشور سایه افکنده است.
واگرایی آشکار میان جریمههای نظارتی و خوشبینی بورسی
رشد ۸.۸ درصدی سهام بانک یولیوس بر و ثبت رکورد تاریخی ارزش آن در بورس زوریخ، نمونهای کلاسیک از اولویت «رفع بلاتکلیفی حقوقی» بر «عمق تخلفات کشفشده» در روانشناسی بازارهای مالی است. اگرچه فینما با صراحت این بانک را به نقض فاحش الزامات مدیریت ریسک و مبارزه با پولشویی متهم کرده، اما ارائه مجوز ضمنی برای ازسرگیری برنامه بازخرید سهام و کاهش الزام نگهداری سرمایه اضطراری، برای سهامداران سیگنال بازگشت سریع نقدینگی تلقی شد.
تحلیلگران بانک کانتونال زوریخ اعلام کردند که سرمایهگذاران پس از دورهای طولانی انتظار، ورق را برگرداندهاند و انتظار میرود نخستین مرحله بازخرید محدود سهام پیش از پایان سال جاری میلادی اجرایی شود. این واکنش نشاندهنده آرامش خاطر بازار از مصون ماندن بانک از شوکهای مرگبار نقدینگی است.
ردپای کارتل بنکو و مشتریان الیگارش؛ شکاف عمیق در نظارت داخلی
ماهیت این پرونده بر دو پاشنهآشیل تکراری در بانکداری ثروت سوئیس دست گذاشته است: اعطای وامهای خصوصی بدون وثایق مکفی به امپراتوری بحرانزده املاک «رنه بنکو» (هلدینگ زیگنا با زیان ۵۸۶ میلیون فرانکی در ترازنامه بانک) و چشمپوشی سیستماتیک از منشا ثروت افراد با موقعیت حساس سیاسی (PEP) وابسته به روسیه طی چندین سال متوالی.
طبق اعلام رسمی ناظر سوئیسی، این نهاد به هشدارهای مکرر داخلی بیتوجهی کرده و محدودیتهای اعتباری خود را نقض کرده بود. به عنوان بخشی از تدابیر تنبیهی، فینما علاوه بر مصادره ۱۰ میلیون فرانک سود نامشروع حاصل از تخلفات نظارتی، پیگرد قانونی علیه سه نفر از کارکنان سابق بانک را نیز آغاز کرده است؛ موضوعی که اثبات میکند ریشه بحران، فرهنگ ریسکپذیری ناسالم و تعقیب بازدهیهای نجومی به بهای پنهانکاری مالی بوده است.
مهار بحران با نسخهپیچی والاستریت
تغییر بنیادین کادر رهبری و روی کار آمدن «اشتفان بولینگر» از مدیران پیشین گلدمن ساکس، از اوایل سال ۲۰۲۵ تلاشی از سوی بانک برای بازسازی اعتبار بود. بولینگر با انحلال کامل بخش پرریسک وامهای خصوصی، تفکیک ساختاری واحدهای حقوقی، ریسک و تطبیق مقررات، و اخراج مشاورانی که الزامات اعتبارسنجی مشتریان را نادیده میگرفتند، مسیر انطباق را پیش برد.
ناظر مالی نیز در پاسخ به این اقدامات اصلاحی ۲۰ ماهه، الزام نگهداری سرمایه مازاد CET1 را از ۵۰۰ میلیون فرانک به ۲۵۰ میلیون فرانک کاهش داد که به حداقل نسبت الزامی ۹.۴ درصدی منجر شد؛ سطحی که با نسبت سرمایه ۱۸.۵ درصدی بانک در پایان نیمه نخست ۲۰۲۶ کاملا پوشش داده میشود. با این وجود، الزام بانک به ارائه گزارشهای مستمر انطباق تا سال ۲۰۳۲ و نظارت پیشینی بر توزیع سود سهام نشان میدهد که دوره پایش مستقیم این نهاد تا سالها پابرجا خواهد بود.
چالش کلان حاکمیت مالی سوئیس
بستهشدن این پرونده در بستر پساسقوط کردیت سوئیس، حساسیتهای مضاعفی را نزد مجامع بینالمللی نظیر گروه ویژه اقدام مالی (FATF) برانگیخته است. این پنجمین اقدام انضباطی فینما علیه یولیوس بر ظرف کمتر از ۱۰ سال گذشته است؛ آماری که پرسشهای مهمی را درباره اثربخشی تدابیر نظارتی سوئیس مطرح میسازد.
این در حالی است که اکتفا به بازپسگیری ۱۰ میلیون فرانک سود و جریمههای اداری به جای ابطال مجوزهای عملیاتی حساس یا تحمیل الزامات فلجکننده، بار دیگر این شبهه را تقویت کرده است که نظام نظارتی سوئیس در مرز میان «صیانت از انضباط مالی» و «حفظ مزیت رقابتی بخش خصوصی خود در جذب داراییهای برونمرزی» در نوسان است.
پایان ماجرای فینما و یولیوس بر به لحاظ مالی و سهامداری یک پیروزی مقطعی برای مدیریت جدید به حساب میآید که فضای مانور تجاری و مسیر پاداشدهی به بازار را احیا کرده است. اما از دیدگاه ساختاری و ژئوپلیتیک، این رویداد یادآور تداوم آسیبپذیری بانکداری سوئیس در برابر وسوسه سرمایههای پرریسک و روابط مالی غیرشفاف است.
در عین حال تعهدات سنگین بانک تا سال ۲۰۳۲ و الزام به گزارشدهی مداوم اثبات میکند که مسیر بازسازی اعتماد میان نهادهای ناظر بینالمللی و غولهای مالی زوریخ هنوز طولانی است و هرگونه لغزش بعدی میتواند ضربهای جبرانناپذیر به مزیت سنتی سوئیس به عنوان پناهگاه امن سرمایهگذاری وارد آورد.