

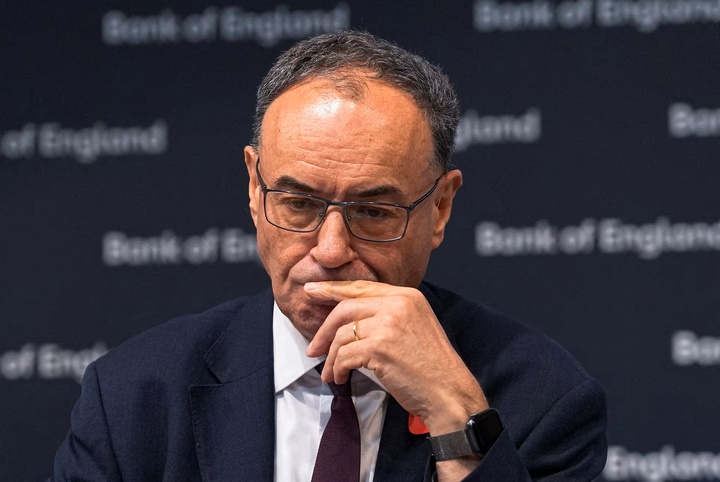
اندرو بیلی، رئیس بانک مرکزی انگلیس، با اشاره به افزایش شوکهای اقتصادی و ژئوپلیتیکی در جهان و دشوارتر شدن شرایط سیاستگذاری پولی، تأکید کرد که استقلال بانکهای مرکزی در چنین شرایطی اهمیتی دوچندان دارد و اقتصادها برای مهار تورم، حفظ ثبات مالی و عبور از بحرانهای پیشبینیناپذیر بیش از هر زمان دیگری به نهادهای پولی مستقل، قدرتمند و پاسخگو نیاز دارند.
به گزارش ایبنا، اندرو بیلی در یک سخنرانی در دانشگاه زوریخ استدلال میکند که در جهان امروز که با شوکهای اقتصادی و ژئوپلیتیکی مکرر روبهروست، وجود بانکهای مرکزی مستقل و پاسخگو بیش از هر زمان دیگری اهمیت دارد؛ بانکهایی که هم وظیفه مهار تورم را بر عهده دارند و هم از ثبات مالی محافظت میکنند. او همچنین با نگاهی خوشبینانه به ظرفیت هوش مصنوعی برای افزایش بهرهوری و رشد اقتصادی پایدار، درباره مخاطراتی که این فناوری میتواند برای ثبات مالی ایجاد کند، هشدار میدهد. متن سخنرانی رئیس بانک مرکزی انگلیس را بخوانید:
تمرکز اصلی برنامه امشب بر گفتوگو و تبادل نظر است. من قصد دارم صرفاً چند نکته مقدماتی درباره استقلال بانک مرکزی، ثبات مالی و فناوری مطرح کنم تا زمینهای برای آغاز بحث و گفتوگوی ما فراهم شود. ما در دوران دشواری زندگی میکنیم. تصور کنید اگر از هر یک از ما ده سال پیش پرسیده میشد که احتمال وقوع همزمان درگیریهای نظامی بزرگ در اروپا و خاورمیانه چقدر است، چه پاسخی میدادیم؟
از منظر اقتصادی، این رویدادها به معنای شوکهای عرضه هستند؛ شوکهایی که معمولاً بهطور همزمان موجب افزایش قیمتها و تورم و کاهش سطح فعالیتهای اقتصادی میشوند. مواجهه با چنین شوکهایی برای بانکهای مرکزی دشوار است؛ بهویژه زمانی که این شوکها ابعاد بزرگی پیدا میکنند و با دفعات بیشتری رخ میدهند. در مجموع، اداره اقتصاد در جهانی که مستعد بروز شوکهای پیدرپی است، دشوارتر شده است. در همین حال، نشانههای فزایندهای از آغاز یک شوک مثبت عرضه ناشی از هوش مصنوعی و سرمایهگذاریهای مورد نیاز برای توسعه آن مشاهده میکنیم. در بریتانیا، فعالیتهای اقتصادی در عمل مقاومتر از آن چیزی بوده که انتظار داشتیم و بخشی از این تابآوری به سرمایهگذاری در حوزه هوش مصنوعی، بهویژه در بخش خدمات کسبوکار، مربوط میشود.
این شرایط برای بانکهای مرکزی مستقلی که مسئولیت سیاستگذاری پولی را بر عهده دارند و همچنین برای مردمی که به آنها خدمت میکنیم، چالشبرانگیز است. این شوکها تورم را از اهداف تعیینشده ما، یعنی معیارهای ثبات قیمتها، دور میکنند. وظیفه ما تعیین نرخهای بهره بهگونهای است که تورم را دوباره به سطح هدف بازگردانیم. البته میدانم که سوئیس در زمینه تورم، سابقهای از نرخهای بهمراتب پایینتر و باثباتتر را تجربه کرده است. در موضوع استقلال بانکهای مرکزی، میخواهم بر دو نکته تأکید کنم. نخست اینکه بله، شرایط کنونی چالشبرانگیزتر شده است؛ اما نکته دوم این است که دقیقاً در همین دوران دشوار، بیش از هر زمان دیگری به نهادهای قدرتمند و مستحکم نیاز داریم.
با این حال، گام مهم دیگری نیز در این استدلال وجود دارد که شاید بدیهی به نظر برسد، اما باید بر آن تأکید کرد. ما بهعنوان نهادهای مستقل، از مردم کشورهای خود مستقل نیستیم. ما به مردم خدمت میکنیم و در برابر آنها پاسخگو هستیم. این همان مبنای مشروعیت عمومی ماست. منظورم از مردم، همه آحاد جامعه است. به باور من، استقلال و مشروعیت ما به همین موضوع وابسته است. ما نه مردم مورد خدمت خود را انتخاب میکنیم و نه باید چنین کاری انجام دهیم؛ بنابراین، رویکرد ما نسبت به جوامع، ذاتاً باید فراگیر و متکثر باشد و همه گروههای اجتماعی را در بر بگیرد. این یکی از ویژگیهای اساسی استقلال بانک مرکزی است.
استقلال بانک مرکزی و ثبات مالی
اکنون میخواهم به موضوع ثبات مالی و ارتباط آن با استقلال بانک مرکزی بپردازم. از نظر من، ثبات پولی و ثبات مالی بهعنوان اصول بنیادین فعالیت بانکهای مرکزی، از یکدیگر جداییناپذیرند. هر دو به یک اندازه و بهطور محکم بر محور حفظ ثبات ارزش پول استوار هستند. با وجود این، بر اساس تجربه من، اقتصاد سیاسی استقلال بانک مرکزی در این دو حوزه متفاوت است. در حوزه سیاست پولی، اگرچه ممکن است درباره شکل و ساختار دقیق ترتیبات نهادی بحثهایی وجود داشته باشد، اما استقلال تصمیمگیری درباره نرخهای بهره محل تردید نیست.
با این حال، این وضعیت در حوزه ثبات مالی صدق نمیکند؛ چراکه تصمیمگیریها در این حوزه بسیار بیشتر محل مناقشه قرار میگیرند. افزون بر این، فشار گروههای ذینفع و لابیگریها در این زمینه بهمراتب شدیدتر است و منافع و مطالبات گروههای مختلف نیز با وضوح و شدت بیشتری از یکدیگر تفکیک شدهاند. وضعیت کنونی نمونه روشنی از این مسئله است. خاطره بحران مالی جهانی بهتدریج در حال کمرنگ شدن است؛ اما همین مسئله به افزایش فشارها برای کاهش سختگیریهای مقرراتی منجر شده است. من ادعا نمیکنم که تمام قواعد و مقررات موجود در بریتانیا بینقص هستند. با این حال، معتقدم رشد اقتصادی پایدار به ثبات مالی وابسته است. بنابراین، این موضوع اهمیت اساسی دارد.
همچنین اهمیت دارد که تاکنون توانستهایم از شوکهای نامساعد اقتصادی اخیر با اتکا به یک نظام مالی تابآور عبور کنیم. این اتفاق تصادفی نبوده است. اصلاحات مقرراتی پس از بحران مالی در تحقق این دستاورد نقش مؤثری داشتهاند. و آخرین نکتهای که باید بر اهمیت آن تأکید کنم، این است که اکنون شاهد انتقال ریسکها به حوزههای جدیدی از چشمانداز مالی هستیم.
هوش مصنوعی؛ فرصت رشد و تهدید ثبات مالی
این موضوع مرا به آخرین محور سخنانم، یعنی فناوری و بهویژه هوش مصنوعی، میرساند. من نسبت به هوش مصنوعی، فناوری دیجیتال و به احتمال زیاد رباتیک نیز خوشبین هستم. این فناوریها ظرفیت آن را دارند که از طریق افزایش رشد بهرهوری، نرخ رشد اقتصادی پایدار را در بسیاری از کشورها ارتقا دهند. این اتفاق بسیار مطلوبی است. اما در کنار این فرصتها، مخاطراتی نیز وجود دارد؛ از جمله اینکه چگونه باید با پیامدهای هوش مصنوعی کنار بیاییم و آن را بهدرستی مدیریت کنیم.
در حوزه فعالیت ما، هوش مصنوعی پیشرفته و مرزی (Frontier AI) خطر حملات سایبری را افزایش داده است؛ خطری که حتی پیش از این نیز از اهمیت بالایی برخوردار بود. در سطحی گستردهتر، توسعه این فناوری نگرانیهایی را به وجود آورده که ممکن است اعتماد عمومی به هوش مصنوعی را زیر سؤال ببرد. این موضوع بسیار حیاتی است. ما باید بهسرعت برای شناسایی راهکارهایی اقدام کنیم که سطح اعتماد مورد انتظار و شایسته مردم را فراهم کند. برای تحقق این هدف، باید بهروشنی مشخص کنیم که چه اهدافی را در راستای منافع عمومی دنبال میکنیم و چگونه میخواهیم به آنها دست یابیم.
از نظر من، یکی از اقدامات ضروری، گسترش آزمایش و ارزیابی مدلهای هوش مصنوعی، هم پیش از انتشار و هم پس از عرضه آنهاست. این ارزیابیها ممکن است ما را به این نتیجه برساند که به نقاط یا سازوکارهای بیشتر و متفاوتی برای مداخله و نظارت انسانی بر عملکرد هوش مصنوعی نیاز داریم. همچنین قطعاً به نظامهای بهتر برای گزارشدهی حوادث، پایش و پیگیری آنها نیازمندیم تا اطمینان حاصل کنیم که از اتفاقات رخداده درس میگیریم. نکته اصلی این است که اعتماد عمومی به تضمین امکان مداخله انسانی وابسته خواهد بود. هوش مصنوعی زمانی موفق خواهد شد که بهعنوان ابزاری در خدمت انسان عمل کند.
چرا هوش مصنوعی برای بانکهای مرکزی اهمیت دارد؟ ممکن است بپرسید این موضوع چه ارتباطی با بانکهای مرکزی دارد؟ به اعتقاد من، این مسئله ارتباط بسیار زیادی با فعالیت بانکهای مرکزی دارد. اجازه دهید بهاختصار دو دلیل را برای این موضوع بیان کنم؛ دو دلیلی که ارتباط نزدیکی با یکدیگر دارند و هر دو به ثبات مالی مرتبط هستند. در سراسر تاریخ مدرن، میان رشد اقتصادی، تمایل بنگاههای اقتصادی به تأمین مالی و تقویت این رشد، و منافع عمومی ــ آنگونه که دولتها تعریف و نمایندگی میکنند و در برخی حوزههای سیاستگذاری عمومی از طریق نهادهایی مانند بانکهای مرکزی به اجرا درمیآورند ــ ارتباط نزدیکی وجود داشته است.
برای پذیرش این پیوند و ارتباط، نیازی نیست که موضع ایدئولوژیک خاصی داشته باشید؛ چه از اندیشههای هایک پیروی کنید، چه کینز، مارکس یا شومپیتر. پرسشی که امروز با آن مواجه هستیم این است که آیا هوش مصنوعی چالش جدید و قدرتمندتری برای این پیوند ایجاد میکند؟ به این معنا که خطر از دست رفتن اعتماد عمومی، مستلزم واکنشی سنجیده اما قاطع است تا این اعتماد تقویت شود و از رشد اقتصادی مورد انتظار همگان حمایت کند؟ پاسخ من به این پرسش مثبت است. هوش مصنوعی چنین چالشی ایجاد میکند. به بیان ساده، اگر بگوییم «این فناوری میتواند دستاوردهای بسیار خوبی داشته باشد، اما ممکن است اتفاقات نامطلوبی نیز رخ دهد»، نمیتوانیم به همین جمله بسنده کنیم و اقدامی انجام ندهیم.
این مسئله وابستگی و ارتباط میان موفقیت تجاری و سیاستگذاری عمومی را عمیقتر میکند. اما دلیل دوم، که آخرین نکته من نیز هست، ارتباط قدرتمند این موضوع با ثبات مالی است. بحثهای زیادی درباره احتمال شکلگیری حباب قیمتی در داراییهای مرتبط با هوش مصنوعی و مخاطرات ناشی از آن برای ثبات مالی مطرح میشود. تشخیص حبابهای قیمتی علم دقیقی نیست؛ اما باید بپذیریم که چنین خطری وجود دارد و لازم است آن را جدی بگیریم. حباب احتمالی هوش مصنوعی چگونه ممکن است بترکد و چه مشکلاتی میتواند ایجاد کند؟ به نظرم میتوان چهار استدلال را در این زمینه مطرح کرد.
ارزشگذاری بازدهیهای نامطمئن در بازارهای مالی: وظیفه بازارهای مالی، ارزشگذاری بازدهیهای آتی است که با عدم قطعیت همراه هستند. ممکن است بازدهی سرمایهگذاری در هوش مصنوعی قابلتوجه باشد، اما با این حال بازارها بیش از اندازه برای آن ارزشگذاری کنند. این مسئله در ذات فرایند ارزشگذاری در شرایط عدم اطمینان قرار دارد.
دوم؛ تأخیر در تحقق بازدهی سرمایهگذاریها. ممکن است بازدهی سرمایهگذاریها در هوش مصنوعی مطلوب باشد و حتی با انتظارات بازار مطابقت داشته باشد، اما تحقق این بازدهیها بیش از زمان پیشبینیشده طول بکشد. تجربه تاریخی درباره نوآوریهای بزرگ در فناوریهای عمومی و فراگیر (General Purpose Technology) نیز چنین موضوعی را نشان میدهد. برای مثال، میتوان به توماس ادیسون و فناوری برق اشاره کرد. البته دلایل خوبی وجود دارد که باور کنیم جهان امروز سریعتر از گذشته حرکت میکند، اما با این حال ممکن است زمان تحقق منافع اقتصادی این فناوری با انتظارات بازار همخوانی نداشته باشد.
سوم؛ این تصور که همه برندگان خواهند بود. در شرایط فعلی، قیمتگذاریها بهگونهای انجام میشود که گویی همه فعالان این حوزه برنده خواهند شد؛ اما تاریخ به ما میگوید که چنین چیزی معمولاً اتفاق نمیافتد. برای یادآوری، کافی است به تجربه شرکت نتاسکیپ (Netscape) توجه کنیم.
چهارم؛ شکنندگی اعتماد عمومی. همانطور که اشاره کردم، پیوند میان منافع تجاری، سیاستگذاری عمومی و اعتماد جامعه، نوعی شکنندگی ایجاد میکند. البته میتوان استدلال کرد که این مسئله پدیده جدیدی نیست. زمانی یکی از نخستوزیران بریتانیا بر اثر برخورد با یکی از نخستین قطارهای بخار کشته شد و در دورهای دیگر مردم درباره خطرات استفاده از برق نگرانی داشتند. با این حال، به اعتقاد من، در شرایط کنونی این استدلال درباره هوش مصنوعی قدرت بیشتری پیدا کرده است؛ اما همانطور که پیشتر گفتم، من این موضوع را مسئلهای میدانم که باید برای حل آن اقدام کرد.
با این وجود، تا زمانی که این مسئله حلوفصل نشود، ممکن است بر ارزشگذاری داراییها نیز تأثیر بگذارد. بنابراین، در این حوزه با مخاطرات آشکاری برای ثبات مالی مواجه هستیم؛ آن هم بدون اینکه هنوز بهطور مشخص وارد بحث مخاطرات سایبری شده باشیم. گفتم که میخواهم در سخنان آغازین خود پرسشهایی را برای بحث و گفتوگو مطرح کنم. حالا باید ببینیم این پرسشها ما را به کجا میرسانند!


نظر شما