

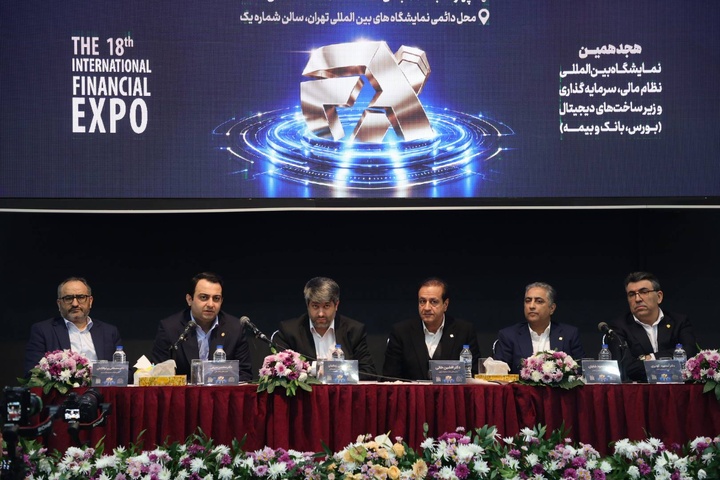
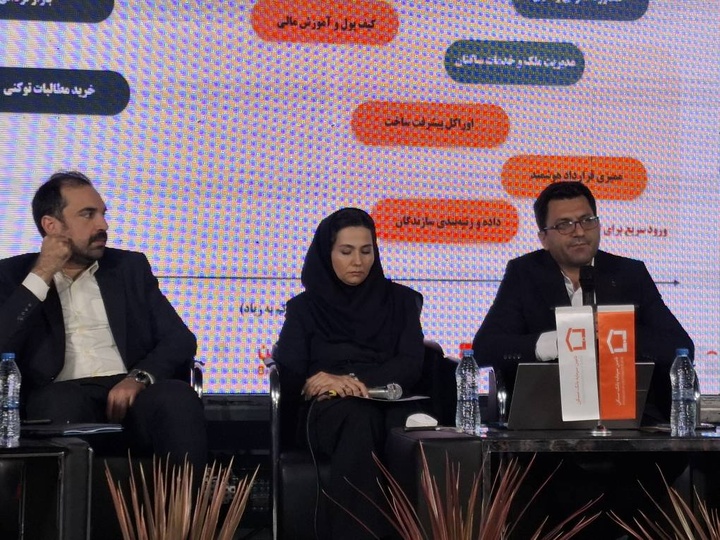
به گزارش ایبنا، نشست تخصصی «تأمین مالی پروژههای بزرگ؛ همافزایی بازار پول و سرمایه در تأمین مالی» در دومین روز از هجدهمین نمایشگاه بینالمللی نظام مالی، سرمایهگذاری و زیرساختهای دیجیتال برگزار شد.
محسن سیفی، مدیرعامل بانک ملی ایران، در این نشست با تأکید بر ضرورت بازنگری در شیوه تأمین مالی پروژههای بزرگ اقتصادی گفت: پیش از آنکه درباره نقش بازار پول و بازار سرمایه در تأمین مالی پروژههای بزرگ صحبت کنیم، باید بررسی کنیم که طی دهه گذشته سرمایهگذاریهای بزرگ در اقتصاد ایران با چه کیفیتی انجام شدهاند، پروژهها چگونه تعریف و انتخاب شدهاند، منابع مالی آنها از چه محلی تأمین شده و در نهایت به چه میزان به بهرهبرداری رسیدهاند.
وی افزود: موضوع مهم، صرفاً میزان سرمایهگذاری جدید نیست، بلکه باید کیفیت سرمایهگذاریهای انجامشده طی سالهای گذشته را در مقایسه با نرخ استهلاک سرمایه بررسی کنیم. این پرسش اساسی وجود دارد که آیا اقتصاد ایران واقعاً با کمبود منابع مواجه بوده یا مشکل اصلی در نحوه تخصیص منابع، انتخاب پروژهها و اثربخشی سرمایهگذاریها قرار داشته است؟
سیفی با بیان اینکه نباید بحث تأمین مالی پروژههای بزرگ را صرفاً به همکاری بازار سرمایه و بازار پول محدود کرد، گفت: مسئله اصلی، طراحی یک نظام صحیح و هوشمندانه برای تأمین مالی و سرمایهگذاری است. اگر ساختار تأمین مالی و سرمایهگذاری بهدرستی طراحی نشود، ورود بازار پول و بازار سرمایه به پروژههایی که آثار اقتصادی مناسبی ندارند، نهتنها کمکی به اقتصاد نخواهد کرد، بلکه میتواند به تداوم ناکارآمدیها منجر شود.
مدیرعامل بانک ملی ایران ادامه داد: باید بررسی کنیم چه میزان از پروژههایی که طی دهه گذشته از سوی شبکه بانکی تأمین مالی شدهاند، با انتخاب و تشخیص خود بانکها بوده و چه میزان از آنها ماهیت تکلیفی داشتهاند. همچنین باید مشخص شود که در انتخاب این پروژهها، شاخصهایی مانند بهرهوری، اثربخشی، کارایی، بازدهی و ریسک تا چه اندازه مورد توجه قرار گرفتهاند و اساساً بانکها چه میزان اختیار واقعی در انتخاب پروژههای بزرگ داشتهاند.
وی تصریح کرد: طی سالهای گذشته منابع قابلتوجهی در شبکه بانکی کشور وجود داشته و بخش مهمی از این منابع نیز به تأمین مالی بنگاهها و پروژههای اقتصادی اختصاص یافته است. با این حال، این سؤال مطرح است که چرا با وجود این حجم از منابع و تأمین مالی، امروز همچنان با چالش اثربخشی سرمایهگذاریها و کمبود پروژههای بزرگ و مؤثر در اقتصاد مواجه هستیم؟
سیفی با تأکید بر اینکه معیار اصلی ورود منابع مالی به پروژهها باید توجیه اقتصادی آنها باشد، اظهار کرد: پروژهها نباید صرفاً بر اساس اهمیت سیاسی، الزامات تکلیفی یا بخشنامهها انتخاب شوند. اعتقاد من این است که مبنای تصمیمگیری بانکها برای تأمین مالی پروژهها باید بازدهی، سودآوری و قیمت تمامشده سرمایه باشد. بانک نباید صرفاً مجری تأمین مالی پروژههای تکلیفی باشد، بلکه باید از اختیار و آزادی عمل لازم برای انتخاب پروژههای اقتصادی برخوردار باشد.
وی افزود: وقتی هزینه تمامشده منابع برای بانک حدود ۲۸ درصد است و نرخ بازده مؤثر تسهیلات یا تأمین مالی در حدود ۲۳ درصد تعیین میشود، چه توجیه اقتصادی برای ورود بانک به چنین پروژهای وجود دارد؟ در چنین شرایطی نمیتوان انتظار داشت بانکها با انگیزه و ظرفیت لازم مسئولیت تأمین مالی پروژههای بزرگ را بر عهده بگیرند.
مدیرعامل بانک ملی خاطرنشان کرد: نمیتوان با تأمین مالی ارزانقیمت، پروژههای بیکیفیت را به سرمایهگذاریهای پایدار تبدیل کرد. اگر قرار است منابع محدود اقتصاد به سمت پروژههای بزرگ هدایت شود، ابتدا باید پروژههای دارای توجیه اقتصادی، بازدهی مناسب و ریسک قابلقبول شناسایی و انتخاب شوند. بنابراین، به جای تمرکز صرف بر تقسیم مسئولیت میان بازار پول و بازار سرمایه، باید درباره کیفیت پروژهها و سازوکار صحیح تأمین مالی آنها گفتوگو کنیم.
سیفی در ادامه با اشاره به اهمیت تناسب سررسید منابع مالی با دوره اجرای پروژهها گفت: یکی دیگر از چالشهای مهم اقتصاد ایران، کوتاهمدت بودن بخش قابلتوجهی از منابع مالی در مقایسه با ماهیت بلندمدت پروژههای سرمایهگذاری است. نمیتوان برای پروژهای که دو، سه، پنج یا حتی ۱۰ سال زمان نیاز دارد، صرفاً از منابع کوتاهمدت استفاده کرد.
وی افزود: در شرایط تورمی اقتصاد ایران، پایداری و ماندگاری منابع مالی با محدودیت مواجه است و نمیتوان منابع کوتاهمدت را بدون در نظر گرفتن هزینهها و ریسکهای آن، مبنای تأمین مالی پروژههای بلندمدت قرار داد. تأمین مالی پروژههایی با دوره بازگشت طولانی، نیازمند منابع پایدار، بلندمدت و متناسب با افق زمانی سرمایهگذاری است.
سیفی در پایان تأکید کرد: توسعه مشارکت بازار سرمایه در این زمینه میتواند نقش مهمی ایفا کند؛ چراکه بازار سرمایه ظرفیت بیشتری برای تجهیز منابع بلندمدت و هدایت آنها به سمت پروژههای زیربنایی و بزرگ دارد. با این حال، آنچه بیش از هر چیز اهمیت دارد، طراحی سازوکاری است که در آن کیفیت و توجیه اقتصادی پروژه، تناسب منابع با دوره سرمایهگذاری و بازدهی متناسب با ریسک، مبنای اصلی تصمیمگیری برای تامین مالی باشد.
تعامل بیشتر شبکه بانکی و بازار سرمایه ضروری است
مرتضی زمانیان، معاون سیاستگذاری و راهبرد اقتصادی وزیر امور اقتصادی و دارایی، سخنران دیگر این نشست با تأکید بر ضرورت تعامل بیشتر شبکه بانکی و بازار سرمایه گفت: اقتصاد ایران برای تأمین مالی پروژههای بزرگ به ترکیبی بهینه از ظرفیت بانکها و بازار سرمایه نیاز دارد.
وی با اشاره به تقسیمبندی سنتی نظامهای تأمین مالی در اقتصادهای جهان گفت: بهطور معمول، بانکها بیشتر بر تأمین مالی خرد و بازار سرمایه بر تأمین مالی بنگاهها و پروژههای بزرگ متمرکز هستند. این تقسیمبندی در ادبیات اقتصاد مالی سابقهای طولانی دارد و بر اساس آن، برخی کشورها بانکمحور و برخی دیگر بازارمحور شناخته میشوند.
زمانیان با اشاره به تجربه کشورهای مختلف افزود: در کشورهایی مانند کره جنوبی، بنگاههای بزرگ نقش مهمی در توسعه صنعتی داشتهاند و تأمین مالی نیز متناسب با این ساختار، به سمت پروژهها و شرکتهای بزرگ سوق پیدا کرده است. در مقابل، کشورهایی نیز وجود دارند که با اتکا به بنگاههای کوچکتر و نظام تأمین مالی بانکمحور، به سطوح بالایی از تولید و توسعه اقتصادی رسیدهاند.
معاون وزیر اقتصاد با بیان اینکه هیچیک از دو الگوی بانکمحور یا بازارمحور بهتنهایی برتری مطلق ندارند، ادامه داد: برخی کشورها نیز از ترکیبی از این دو الگو استفاده میکنند. بنابراین مسئله اصلی، انتخاب میان بانک و بازار سرمایه نیست، بلکه دستیابی به ترکیبی متناسب با ساختار اقتصادی کشور است.
وی با اشاره به ساختار اقتصادی ایران گفت: بخش مهمی از زیرساختهای صنعتی و پروژههای توسعهای کشور، بهویژه در حوزههایی مانند فولاد و پتروشیمی، بر پایه پروژههای بزرگ شکل گرفتهاند. با این حال، نظام تأمین مالی ایران بهطور سنتی بانکمحور بوده است؛ هرچند بانکها نیز در دورههای مختلف پروژههای بزرگی را تأمین مالی کردهاند.
زمانیان با اشاره به مزیتهای متفاوت بانکها و بازار سرمایه در تأمین مالی تصریح کرد: تأمین مالی خرد از طریق بانکها با هزینه کمتری انجام میشود، در حالی که بازار سرمایه ظرفیت و مزیت بیشتری برای تأمین مالی پروژههای بزرگ دارد.
وی با بیان اینکه بازار سرمایه ایران در سالهای اخیر رشد قابل توجهی داشته است، گفت: بورس در ابتدا بیشتر در ارتباط با موضوع خصوصیسازی مورد توجه قرار گرفت، اما بهتدریج ظرفیت آن برای ایفای نقش در تأمین مالی اقتصاد نیز توسعه پیدا کرد و امروز میتواند سهم معناداری در این حوزه داشته باشد.
معاون سیاستگذاری و راهبرد اقتصادی وزیر اقتصاد در پایان تأکید کرد: پرسش اصلی این است که چگونه میتوان میان شبکه بانکی، بهعنوان شیوه غالب و سنتی تأمین مالی در ایران، و بازار سرمایه، بهعنوان ظرفیتی رو به توسعه، همافزایی ایجاد کرد تا پروژههای بزرگ و سرمایهگذاریهای کلان کشور با کارایی بیشتری تأمین مالی شوند.
ظرفیت بانکها برای مشارکت در ایجاد بنگاههای اقتصادی را جدی بگیریم
مصطفی پرتوافکنان، عضو هیأت مدیره بانک سپه در ادامه نشست با اشاره به ظرفیت بانکها برای سرمایهگذاری مستقیم و مشارکت در ایجاد بنگاههای اقتصادی پیش از سال ۱۳۸۶ گفت: در آن دوره، بانکها میتوانستند حدود ۲ درصد از منابع خود را به سرمایهگذاری مستقیم یا مشارکت اختصاص دهند.
وی افزود: یکی از نمونههای موفق استفاده از این ظرفیت، تأسیس شرکت سرمایهگذاری گروه بود که با سرمایه اولیه ۶۰ میلیارد تومان شکل گرفت و امروز ارزش آن به بیش از ۳۰۰ برابر رسیده است. این مجموعه در پروژههای زنجیره تأمین معدن، فولاد، نیروگاه و سیمان نقشآفرینی کرد و به خودکفایی کشور در این حوزهها کمک کرد.
عضو هیأتمدیره بانک سپه ادامه داد: پیش از سال ۱۳۸۶، بسیاری از شرکتهای بزرگ از طریق تأمین مالی خارجی، فاینانس و روشهای مختلف اعتباری، نیازهای مالی خود را تأمین میکردند و حتی بدون استفاده مستقیم از منابع شبکه بانکی، پروژههای بزرگی را به اجرا میرساندند. در واقع، این شرکتها ضمن تأمین مالی پروژههای خود، به تقویت نقدینگی بانکها نیز کمک میکردند و منابع بانکی بیشتر در اختیار بنگاههای کوچک و متوسط قرار میگرفت.
پرتوافکنان با اشاره به تغییر شرایط پس از آغاز تحریمها در سال ۱۳۸۶ تصریح کرد: با محدود شدن منابع مالی خارجی، شرکتهای بزرگ بهتدریج به شبکه بانکی وابسته شدند؛ بهگونهای که امروز بسیاری از پروژههای بزرگ و شرکتهای زیرساختی برای تأمین مالی به نظام بانکی و صندوق توسعه ملی متکی هستند.
وی قانون رفع موانع تولید را یکی دیگر از نقاط عطف در این زمینه دانست و گفت: با اجرای این قانون از سال ۱۳۹۵، محدودیتهایی برای بنگاهداری بانکها و مداخله مالکیتی آنها ایجاد شد و بسیاری از شرکتهایی که بانکها در سالهای گذشته ایجاد کرده بودند، از طریق بورس واگذار شدند. اگرچه خروج بانکها از بنگاهداری هدف مشخصی داشت، اما باید برای جایگزینی ظرفیت تأمین مالی پروژههای بزرگ و ملی نیز راهکار مناسبی در نظر گرفته میشد.
عضو هیأتمدیره بانک سپه خاطرنشان کرد: باید بررسی شود که پس از اجرای قانون رفع موانع تولید، چه میزان از پروژههای بزرگ و زیرساختی که بخش خصوصی بهتنهایی توان ورود به آنها را نداشت، با مشکل تأمین مالی مواجه شدند. برای مثال، آیا بخش خصوصی حاضر است ۱۵ سال منابع مالی یک پروژه را تأمین کند تا پس از آن به مرحله بهرهبرداری برسد؟ پروژههایی مانند گلگهر و چادرملو نیز نمونههایی از سرمایهگذاریهای بلندمدتی هستند که بدون حمایت مالی امکان شکلگیری آنها دشوار بود.
پرتوافکنان با تأکید بر نقش بانک سپه در توسعه زیرساختهای کشور گفت: این بانک در گذشته نقش مهمی در ایجاد ظرفیتهای صنعت سیمان کشور داشته و امروز نیز در حوزه نیروگاهی حدود ۸ هزار مگاوات ظرفیت فعال دارد و ۲ هزار و ۸۰۰ مگاوات ظرفیت نیروگاهی دیگر نیز در دست اجراست. در مجموع، بیش از ۶ میلیارد دلار سرمایهگذاری بانک سپه در حوزه نیروگاهی انجام شده است.
وی در پایان، قیمتگذاری دستوری برق را یکی از چالشهای جدی سرمایهگذاری در صنعت نیروگاهی دانست و افزود: قیمتهای دستوری باعث شده بسیاری از نیروگاهها با زیان مواجه شوند و انگیزه سرمایهگذاری در این حوزه کاهش یابد. در چنین شرایطی، جایگزینی نیروگاههای فرسوده نیز هزینه بسیار سنگینی دارد؛ برای مثال، احداث یک نیروگاه جایگزین با ظرفیت حدود یکهزار و ۴۴۰ مگاوات میتواند دستکم ۹۰۰ میلیون دلار هزینه داشته باشد.
بازار سرمایه باید محور تأمین مالی اقتصاد باشد؛ نه مکمل نظام بانکی
محمود گودرزی، مدیرعامل بورس تهران در بخش پایانی این پنل با اشاره بر ضرورت تغییر نگاه به نقش بازار سرمایه در اقتصاد گفت: بازار سرمایه نباید صرفاً مکمل نظام بانکی تلقی شود، بلکه باید بهعنوان یکی از محورهای اصلی اکوسیستم تأمین مالی کشور ایفای نقش کند.
گودرزی با اشاره به سهم بازار پول و سرمایه در تأمین مالی اقتصادهای بزرگ اظهار کرد: بر اساس اطلاعات سازمان همکاری و توسعه اقتصادی (OECD)، در کره جنوبی تأمین مالی معادل ۱۰۲ درصد تولید ناخالص داخلی از طریق نظام بانکی و ۱۲۶ درصد از طریق بازار سرمایه انجام شده است. در ژاپن نیز این ارقام بهترتیب ۹۶ و ۱۶۳ درصد تولید ناخالص داخلی است.
وی افزود: این آمار نشان میدهد که در اقتصادهای پیشرفته، بازار سرمایه جایگاه مهمی در تأمین مالی دارد و نمیتوان آن را صرفاً مکمل نظام بانکی دانست. بازار سرمایه باید یکی از محورهای اصلی اکوسیستم تأمین مالی باشد.
مدیرعامل بورس تهران با طرح این پرسش که چرا سرمایهگذاری در اقتصاد ایران با چالش مواجه است، گفت: سرمایهگذار برای ورود به بخش مولد اقتصاد، سه عامل اصلی را در نظر میگیرد؛ نخست، دوره زمانی سرمایهگذاری، دوم، میزان بازدهی و سوم، ریسک سرمایهگذاری.
گودرزی ادامه داد: در شرایط فعلی، سرمایهگذاری در بخش واقعی و مولد اقتصاد به دلیل طولانی بودن دوره بازگشت سرمایه، بازدهی پایینتری نسبت به فعالیتهای غیرمولد و سفتهبازی دارد. از سوی دیگر، ریسک فعالیت در بخش مولد نیز بالاتر است؛ در حالی که فعالیتهای سفتهبازانه معمولاً بازدهی سریعتر و ریسک کمتری دارند.
وی با اشاره به ضرورت اصلاح سیاستهای اقتصادی برای هدایت منابع به سمت تولید تصریح کرد: قانونگذاری برای اخذ مالیات از فعالیتهای سفتهبازانه اقدام مناسبی بود، اما در صورتی میتوانست اثرگذاری بیشتری داشته باشد که بهدرستی اجرا شود و زمینه انتقال جریان نقدینگی به بخش واقعی اقتصاد را فراهم کند.
مدیرعامل بورس تهران همچنین طرح «رویش» وزارت اقتصاد را اقدامی مثبت در مسیر توسعه تأمین مالی دانست و گفت: محور اصلی این طرح، اوراق بهادارسازی داراییها یا سکیوریتایزیشن است. بازار سرمایه ظرفیتها و ابزارهای لازم برای تأمین مالی و ایجاد همافزایی با نظام بانکی را در اختیار دارد و میتواند به بازوی اصلی کمککننده به نظام پولی تبدیل شود.
گودرزی در ادامه با اشاره به ظرفیت استفاده از صندوقهای سرمایهگذاری املاک و مستغلات اظهار کرد: راهاندازی این صندوقها از سوی بانکها اقدام مثبتی است؛ چراکه بخشی از داراییهای بانکها که در ترازنامه آنها قرار گرفته و امکان فروش سریع آن وجود ندارد، میتواند از طریق این صندوقها به جریان نقدینگی تبدیل شود.
وی یکی دیگر از ابزارهای قابل استفاده برای تقویت تأمین مالی را اوراق قابل تبدیل و قابل تعویض دانست و گفت: اوراق قابل تبدیل به سهام (Convertible Bonds) و اوراق قابل تعویض با سهام (Exchangeable Bonds) از ابزارهایی هستند که در دنیا مورد استفاده قرار میگیرند و میتوانند نقطه اتصال بازار پول و سرمایه باشند.
مدیرعامل بورس تهران توضیح داد: بانکها داراییها و سهام شرکتهای صنعتی و بنگاههای اقتصادی متعددی در اختیار دارند که امکان واگذاری یکباره آنها وجود ندارد؛ اما میتوانند با استفاده از این داراییها و انتشار اوراق قابل تبدیل یا قابل تعویض، منابع مالی جدید جذب کنند.
گودرزی افزود: در این روش، بانک یا شرکت میتواند اوراق بدهی منتشر کند که در سررسید یا بر اساس شرایط تعیینشده، قابلیت تبدیل به سهام یا تعویض با سهام مشخصی را داشته باشد. این ویژگی میتواند هزینه تأمین مالی را کاهش دهد؛ زیرا سرمایهگذار علاوه بر دریافت بازده اوراق، از امکان تبدیل یا تعویض آن با سهام نیز برخوردار است.
وی در پایان تأکید کرد: استفاده از این ابزارها میتواند فرصتهای تازهای برای تأمین مالی پروژههای بزرگ و ایجاد پیوند مؤثرتر میان بازار پول و سرمایه فراهم کند.
نظر شما