به گزارش خبرنگار بینالملل ایبنا، آنچه بلومبرگ از آن با تعبیر «تغییر رژیم» در اقتصاد چین یاد میکند، نشانهای از بازتعریف رابطه دولت، حزب کمونیست و بخش خصوصی است. در این چارچوب، اگر سرمایهگذاری و تولید صنعتی با شتاب ادامه یابد، اما تقاضای داخلی همپای آن رشد نکند، خروجی طبیعی میتواند افزایش مازاد خارجی، فشار بر قیمتهای جهانی و حساستر شدن روابط تجاری باشد. نهادهایی مانند صندوق بینالمللی پول و بانک جهانی نیز در گزارشهای اخیر خود با اشاره به این واقعیت، به ریسکهای «عدمتوازن داخلی» و «سرریزهای خارجی» در اقتصاد چین پرداختهاند.
«تغییر رژیم» یعنی چه؟ از بازارمحوری تا هدایت حزبی
طبق گزارشها «تغییر رژیم» بیش از آنکه یک اصطلاح سیاسی باشد، اشاره به تغییر قواعد بازی اقتصادی دارد: افزایش دست بالا و نفوذ حزب کمونیست در تصمیمگیریهای بنگاهها، تنظیمگری سختگیرانهتر و اولویت یافتن اهداف امنیت ملی و صنعتی نسبت به منطق صرفاً سودآورِ بازار.
این مسیر از میانه دهه ۲۰۱۰ قابل ردیابی است؛ زمانی که بهتدریج «پیشبینیپذیری» برای سرمایهگذاران کاهش یافت و «ریسک سیاستی» به یک متغیر پررنگتر تبدیل شد. در چنین فضایی، بنگاههای خصوصی و سرمایه خارجی معمولا با احتیاط بیشتر، افق کوتاهتر و وزن بالاترِ ریسک، تصمیم میگیرند.
پیامد مهم این چرخش آن است که اگر سیاستگذار رشد را از مسیر تولید و سرمایهگذاری هدایت کند، اما مصرف خانوار و اعتماد عمومی همزمان تقویت نشود، عدمتوازن ساختاری شکل میگیرد: تولید بالا میماند، تقاضای داخلی کمجان میشود و فشار برای «یافتن بازار بیرونی» افزایش مییابد.
عدمتوازن عمیقتر؛ وقتی تقاضای داخلی عقب میماند
صندوق بینالمللی پول در پایش و بررسی وضعیت اقتصادی چین (۲۰۲۵/۲۰۲۶) صراحتا به این نکته پرداخته که ضعف تقاضای داخلی و اتکای بیشتر به خالص صادرات، میتواند مازاد حساب جاری را بالا نگه دارد و «سرریزهای منفی» برای شرکای تجاری ایجاد کند؛ یعنی فشار رقابتی بر تولیدکنندگان دیگر کشورها و تشدید اصطکاکهای تجاری.
در همین راستا، بانک جهانی نیز در بهروزرسانی اقتصادی چین بر «ضرورت بازتوازن رشد»، آن را گذار از رشد متکی به سرمایهگذاری و تولید به سمت رشد متکی به مصرف و بهرهوری مینامد. پیام ضمنی این توصیهها روشن است: اگر بازتوازن رخ ندهد، ریسکهای داخلی چین به شکل شوکهای بیرونی منتقل میشوند.
در سطح بازارها، این عدمتوازن میتواند در قالب «فشار کاهشی قیمت کالاها و محصولات صنعتی»، «تشدید جنگهای تعرفهای» یا «مقرراتگذاریهای محدودکننده علیه واردات از چین» خود را نشان دهد؛ روندی که در سالهای اخیر، نشانههایش در پروندههای متعدد تجاری در اقتصادهای بزرگ دیده شده است.
کانالهای انتقال ریسک به جهان: تجارت، قیمتها، سیاست صنعتی
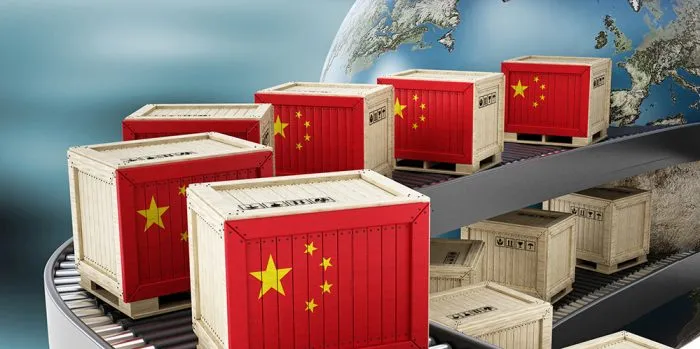
اولین کانال انتقال ریسک، «تجارت» است، یعنی اگر ظرفیت تولید چین سریعتر از جذب داخلی رشد کند، انگیزه صادرات تقویت میشود و کشورها با موج واردات ارزانتر روبهرو میشوند. این وضعیت میتواند به اقدامات حمایتی، تعرفهها و سهمیهها دامن بزند و بهتدریج تجارت جهانی را قطبیتر کند.
کانال دوم، «قیمتها و سودآوری» است که طی آن، افزایش عرضه جهانی در برخی صنایع میتواند قیمتها و حاشیه سود را پایین بکشد. برای اقتصادهایی که تازه در حال صنعتیسازیاند یا صنایع حساس دارند، این فشار میتواند به تعطیلی خطوط تولید، افت اشتغال و مطالبه سیاستهای حمایتی منجر شود.
کانال سوم نیز «سیاست صنعتی و رقابت فناورانه» است. وقتی مدل رشد بر محور حمایت دولتی و اولویتهای راهبردی بچرخد، رقبا آن را نه یک رقابت بازارمحور، بلکه یک رقابت یارانهای/امنیتی میبینند؛ و نتیجه میتواند محدودیتهای صادرات فناوری، کنترل سرمایهگذاری و سختگیری زنجیره تأمین باشد، موضوعی که مستقیما هزینه تولید جهانی را بالا میبرد.
سناریوهای پیشرو؛ جهان چه گزینههایی دارد؟
نخست، در سناریوی «بازتوازن موفق»، چین با تقویت شبکههای حمایت اجتماعی، افزایش سهم درآمد خانوار و اصلاحات ساختاری، مصرف داخلی را بالا میبرد؛ در این حالت فشار برای صادرات مازاد کمتر میشود و اصطکاکهای تجاری میتواند کنترلپذیرتر شود. بانک جهانی نیز در چارچوب «توازن در رشد اقتصادی» عملا همین جهتگیری را توصیه میکند.
در سناریوی دوم با تمرکز بر «تداوم عدمتوازن»، کشورهای دیگر مسیر «حفاظتگرایی هدفمند» را تشدید میکنند که شامل تعرفههای ضددامپینگ، قواعد منشا سختتر، محدودیتهای سرمایهگذاری و سیاستهای «خرید داخلی» است. این سناریو اگر فراگیر شود، میتواند رشد جهانی را کندتر و هزینههای تولید را بالاتر کند.
سناریوی سوم عبارت از «شوک مالی/اعتماد» است. اگر نااطمینانی سیاستی و فشارهای داخلی (از جمله در بخشهایی مانند مسکن و بدهی محلی) افزایش یابد، اثر آن فقط در چین نمیماند و از مسیر بازارهای مالی، کالاها و تجارت، به اقتصادهای دیگر سرایت میکند. گزارشهای صندوق بینالمللی پول و بانک جهانی نیز بر آسیبپذیری رشد در صورت تداوم ضعف تقاضای داخلی و بالا بودن ریسکها تأکید دارند.
مجموع دادهها و تحلیلها نشان میدهد که «تغییر قواعد اقتصاد چین» اگر با بازتوازن به نفع تقاضای داخلی همراه نشود، احتمالا به صادرات عدمتوازن به بیرون میانجامد و این یعنی رقابت شدیدتر در تجارت کالا، فشار بر قیمتها و افزایش اصطکاک ژئواقتصادی. برای جهان، مسئله فقط رشد چین نیست؛ مسئله این است که چین چگونه رشد میکند، و این «چگونه» میتواند تعیین کند که اقتصاد جهانی وارد دورهای از همکاری مدیریتشده میشود یا شاهد چرخهای از تنشهای تجاری و سیاست صنعتی تهاجمیتر خواهد بود.