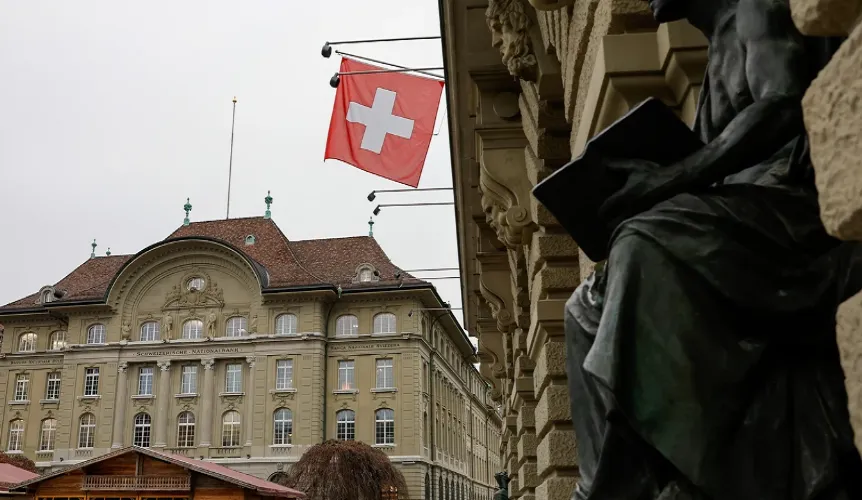
به گزارش خبرنگار بینالملل ایبنا، اظهارات «مارتین شلگل» رئیس بانک ملی سوئیس، مبنی بر اینکه این نهاد به دلیل قرارگیری تورم در میانه دامنه صفر تا ۲ درصد در وضعیت «راحت» قرار دارد، بیش از آنکه نشانه اقتدار باشد، بوی انفعال و غفلت ساختاری میدهد، چرا که پشت این ویترین ثبات، نشانههای روشنی از فرسایش رقابتپذیری بخش تولید و خطر ضدتورم پنهان شده است؛ هشدارهایی که نشان میدهد سوئیس نه در موقعیتی امن، بلکه در حال حرکت بر لبه پرتگاه کاهش تقاضا است.
تقاضای مرده؛ آیا کاهش تورم حاصل افت مصرف است؟
همانطور که وبگاه سوئیساینفو تاکید میکند، تورم پایین در سوئیس بیش از آنکه حاصل هنر سیاستگذاری باشد، محصول «سردی شدید بازار داخلی» است. در حالی که آمارها از تورم کنترلشده خبر میدهند، فشار هزینههای ثابت، بهویژه حق بیمههای درمانی اجباری و هزینههای نجومی مسکن، توان مصرف کالاهای جانبی را از خانوارهای سوئیسی سلب کرده است. این وضعیت، اقتصاد سوئیس را به سمت یک «چرخه ضدتورمی» سوق میدهد که در آن احتیاط مفرط مصرفکنندگان، موتور رشد را خاموش کرده است.
خفگی صادرکنندگان زیر تیغ فرانک گران
در واقع فرانک قدرتمند، شمشیر دولبهای است که واردات را ارزان کرده، اما شریان حیاتی صادرات سوئیس را خشکانده است. صنایع ماشینآلات، تجهیزات دقیق و داروسازی سوئیس زیر بار نرخ ارز سنگین، در حال از دست دادن سهم بازار خود به رقبای خارجی هستند. طبق گزارش رویترز در چنین شرایطی بسیاری از کارفرمایان سوئیسی به دلیل کاهش حاشیه سود ناشی از ارزش بالای پول ملی، مجبور به تعدیل نیرو یا انتقال خطوط تولید شدهاند؛ واقعیتی که در سایه لفاظیهای خوشبینانه بانک مرکزی نادیده گرفته میشود.
ترازنامه متزلزل؛ بانک ملی یا صندوق پرریسک؟
به گزارش فایننشالتایمز بانک ملی سوئیس در سالهای اخیر برای مدیریت نرخ ارز، صدها میلیارد فرانک دارایی خارجی و اوراق پرریسک انباشته کرده است. این استراتژی، ترازنامه بانک را به یک «صندوق سرمایهگذاری پرریسک» بدل ساخته که بهشدت به نوسانات بازارهای جهانی وابسته است.
بنا بر این هرگونه افت ارزش این داراییها، مستقیما اعتبار این نهاد را زیر سوال برده و در سالهای گذشته منجر به حذف سود سهامداران و کانتونها شده است؛ ریسکی که «وضعیت راحت» ادعایی شلگل را کاملا زیر سوال میبرد.
شکنندگی مدل اقتصادی در برابر طوفانهای جهانی
اتکای سوئیس به عنوان یک اقتصاد کوچک و باز به ثبات پیرامونی، پاشنه آشیل بزرگی است. رکود عمیق در شرکای اصلی اروپایی—بهویژه آلمان—به زودی تقاضای خارجی سوئیس را هدف قرار خواهد داد. رویکرد انفعالی فعلی در بانک ملی، سوئیس را به سواری بیدفاع در برابر شوکهای بیرونی تبدیل کرده که تنها در نبود تلاطم، احساس کاذب آرامش میکند. طبق برآوردهای سازمان توسعه و همکاری اقتصادی (OECD) این وابستگی ساختاری به بازارهای خارجی، مدل رشد سوئیس را در برابر هرگونه جهش در نااطمینانیهای ژئوپلیتیک بهشدت آسیبپذیر کرده است.
با توجه به موارد ذکر شده، «موقعیت راحت» مورد ادعای مارتین شلگل، نه نشانه موفقیت، که «آرامش پیش از طوفان» و ناشی از ندیدن هزینههای پنهانِ تورم پایین است. وقتی مهار تورم به بهای فلج شدن صادرات، سرکوب تقاضای داخلی و ترازنامه متزلزل بانک مرکزی حاصل شده باشد، این وضعیت گواه یک «بیحسی سیاستی خطرناک» است. در این میان سوئیس به جای تکیه بر آمارهای سطحی، نیازمند بازنگری فوری در الگوی ارزی خود است؛ پیش از آنکه فرانک گرانقیمت، بنیانهای بخش مولد این کشور را به طور برگشتناپذیر بخشکاند.