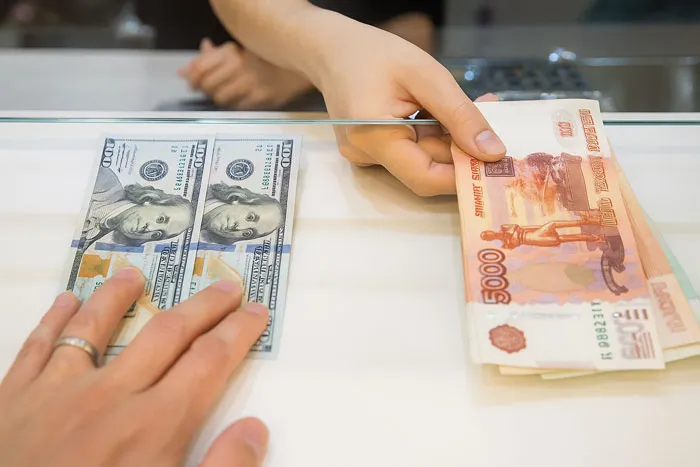
به گزارش ایبنا به نقل از تسنیم، از اسفند ۱۳۹۲ که نخستین تحریمهای غرب پس از الحاق کریمه اعمال شد، تا امروز، نرخ دلار در روسیه از حدود ۳۶ روبل به حدود ۸۳ روبل رسیده، حتی در مقاطعی روبل اعداد کانال ۱۱۰ را نیز مشاهده کرده است.
به بیان دیگر، روبل در این دوره حدود ۵۷ درصد از ارزش خود را در برابر دلار از دست داده است. این مسیر، اما یک سقوط ممتد نبود. روبل در هر موج تحریمی ضربه متفاوتی متحمل شد موجهای تحریمی که با کاهش ارزش روبل همراه شد عبارت است از؛ بحران کریمه (۲۰۱۴)، جنگ اوکراین (۲۰۲۲) و اثرگذاری تحریمهای شدید نفتی و گازی علیه روسیه و اعمال سقف قیمت نفت برای این کشور (۲۰۲۳). در هر یک از این شوکها شاهد کاهش شدید ارزش روبل در روسیه بودهایم.
در این گزارش به این موضوع پرداختیم که تحریمها علیه روسیه از چه کانالی به روبل ضربه زد، روسیه چه کرد و بهای آن را چه کسی پرداخت؟
اکنون که ایران با شرایط جنگی و همچنین محاصره غیرقانونی آمریکا رو به رو است، بازخوانی این تجربه تاریخی از روسیه میتواند به فهم بهتر شرایط اقتصاد ایران برای بازیگران اقتصادی و سیاستگذاران باشد.
۲۰۱۴: بسته شدن شیر سرمایه
تحریمهای نخست بیشتر متوجه افراد بود و روبل را چندان تکان نداد. ضربهی اصلی با تحریمهای بخشی تابستان ۲۰۱۴ آمد که بانکها و شرکتهای بزرگ دولتی روسیه را از بازارهای مالی غرب کنار گذاشت. این شرکتها دیگر نمیتوانستند بدهی ارزی خود را تمدید کنند و برای بازپرداخت به خرید دلار رو آوردند. به گزارش بانک مرکزی روسیه، خالص خروج سرمایه در ۲۰۱۴ به رکورد ۱۵۱.۵ میلیارد دلار رسید. کارشناسان برآورد کردند این تحریمها خالص ورود سرمایه را تا ۲۰۱۷، ۱۶۰ تا ۱۷۰ میلیارد دلار کاهش داد و تولید ناخالص داخلی را حدود ۲.۴ درصد پایینتر نگه داشت.
همزمان، سقوط قیمت جهانی نفت درآمد ارزی روسیه را کاهش داد. ارزش دلاری صادرات نفت خام از حدود ۴۲ میلیارد دلار در فصل دوم ۲۰۱۴ به حدود ۲۳ میلیارد دلار در فصل اول ۲۰۱۵ رسید و در همین فاصله نرخ دلار از ۳۵ به ۶۳ روبل جهش کرد.
برخی کارشناسان اقتصادی معتقدند که بیشتر کاهش سطح روبل در این دوره با افت درآمدهای نفتی روسیه توضیح داده میشود و تحریمهای غیرمنتظره بیشتر بر نوسانات بازار ارز اثر گذاشتند، اما تحریم در یک نقطهی کلیدی نقش تعیینکننده داشت: راه عبور از شوک نفتی با استقراض خارجی را بست.
نسخهی ۲۰۱۴: رها کردن روبل
بانک مرکزی روسیه پس از چند ماه خرج ذخایر برای دفاع از کریدور ارزی، در ۱۰ نوامبر ۲۰۱۴ روبل را شناور کرد. با هجوم به بازار ارز، نرخ بهره در ۱۶ دسامبر یکشبه از ۱۰.۵ به ۱۷ درصد رسید. دولت صادرکنندگان را به فروش ارز واداشت و به بانکهای بدهکار تسهیلات بازتأمین مالی داد.
مسکو همزمان اقتصاد را برای زندگی طولانی زیر تحریم آماده کرد: تحریم متقابل واردات غذا از غرب، سامانهی کارت میر و پیامرسان مالی جایگزین سوئیفت، کاهش سهم دلار در ذخایر از ۴۵ به ۲۴.۵ درصد تا پایان ۲۰۱۹، افزایش ذخایر طلا از ۴۰ به ۱۴۴ میلیارد دلار تا ۲۰۲۰، کاهش بدهی خارجی از ۷۲۹ به ۴۷۷ میلیارد دلار، و قاعدهی بودجهای که از ۲۰۱۷ درآمد مازاد ارزی را به صندوق رفاه ملی میبرد.
۲۰۱۸: پسلرزه
در آوریل ۲۰۱۸ آمریکا الیگارشیهای نزدیک به کرملین، از جمله الگ دریپاسکا و شرکت آلومینیوم روسال، را تحریم کرد. شاخص دلاری بورس مسکو در یک روز بیش از ۱۱ درصد سقوط کرد و میانگین نرخ دلار از ۵۷ روبل در مارس به ۶۲ روبل در مه رسید. این موج کوچک نشان داد که حتی تحریم هدفمند میتواند از مسیر انتظارات به بازار ارز سرایت کند.
۲۰۲۲: مسدود شدن ذخایر و دیوار کنترل سرمایه
پس از حمله به اوکراین، غرب داراییهای بانک مرکزی روسیه را مسدود کرد؛ به گزارش فدرال رزرو دالاس حدود نیمی از ذخایر ارزی و به برآورد بروکینگز ۲۸۰ تا ۳۳۰ میلیارد دلار. بانکهای اصلی از سوئیفت کنار گذاشته شدند و روبل در ۲۸ فوریه به ۱۱۹.۵ روبل برای هر دلار سقوط کرد. سپر ذخایری که مسکو پس از ۲۰۱۴ ساخته بود، این بار خود هدف تحریم بود.
مسکو این بار به جای رها کردن بازار، آن را بست. نرخ بهره از ۹.۵ به ۲۰ درصد رسید، فروش اوراق بهادار توسط خارجیها متوقف شد، صادرکنندگان موظف شدند ۸۰ درصد درآمد ارزی را به روبل تبدیل کنند و انتقال ارز به خارج برای شهروندان ممنوع شد. روبل کمتر از دو ماه به سطح پیش از جنگ بازگشت و در ژوئن به ۵۸ روبل رسید. این روبل قوی، اما نتیجهی اعتماد بازار نبود؛ حاصل بسته شدن حساب سرمایه و مازاد بزرگ تجاری بود.
۲۰۲۳: سقف قیمت نفت و بازگشت فشار
از دسامبر ۲۰۲۲ تحریم نفتی اتحادیهی اروپا و سقف قیمت نفت روسیه اجرا شد. نفت روسیه با تخفیف ۲۰ تا ۳۰ دلاری نسبت به برنت فروخته شد و به برآورد آژانس بینالمللی انرژی، درآمد صادرات نفت و فرآوردههای نفتی در نیمهی اول ۲۰۲۳ حدود ۳۰ درصد کمتر از مدت مشابه سال قبل بود؛ در حالی که حجم صادرات تقریباً ثابت ماند. مازاد حساب جاری در هفت ماه اول ۲۰۲۳، ۸۵ درصد کاهش یافت و روبل در ۱۴ اوت از مرز ۱۰۰ روبل برای هر دلار گذشت.
بانک مرکزی فردای آن روز در جلسهای اضطراری نرخ بهره را از ۸.۵ به ۱۲ درصد رساند و در اکتبر ۲۰۲۳ فرمانی اجبار به فروش بخشی از درآمد ارزی را برای ۴۳ گروه بزرگ صادرکننده بازگرداند. کنترل سرمایه که پس از بحران ۲۰۲۲ تا حدی شل شده بود، دوباره ابزار اصلی مهار روبل شد.
۲۰۲۵ تا ۲۰۲۶: روبل قوی، بودجهی ضعیف
روبل در ۲۰۲۵ به بهترین ارز جهان تبدیل شد و تا آوریل حدود ۳۸ درصد در برابر دلار قویتر شد. دلایل اصلی نرخ بهرهی ۲۱ درصدی، مازاد تجاری، فروش بیشتر ارز توسط صادرکنندگان، کاهش واردات و امید به آتشبس در اوکراین بود. بانک مرکزی نیز ارز صندوق رفاه ملی را به بازار میفروخت.
این روبل قوی به بودجه ضربه زد؛ چون درآمد نفت دلاری است و هزینهها روبلی. کسری بودجه در ۲۰۲۵ به ۲.۶ درصد تولید ناخالص داخلی رسید؛ پنج برابر هدف ۰.۵ درصدی. در اکتبر ۲۰۲۵ هم آمریکا و بریتانیا دو غول نفتی روسیه، روسنفت و لوکاویل، را تحریم کردند. بانک مرکزی از اواسط ۲۰۲۵ نرخ بهره را گام به گام کاهش داد و در ژوئیهی ۲۰۲۶ به ۱۴ درصد رساند، اما در سپتامبر با تورم ۶.۳ درصدی از کاهش بیشتر خودداری کرد. روبل در تابستان ۲۰۲۶ دوباره تضعیف شد و میانگین نرخ دلار در اوت به ۸۳ روبل رسید.
بهای تحریم
در موج اول تحریمها علیه روسیه، ذخایر بینالمللی از حدود ۵۱۰ میلیارد دلار در پایان سال ۲۰۱۳ به ۳۶۸ میلیارد دلار در پایان ۲۰۱۵ رسید. بانک جهانی تورم این سال را را ۱۵.۵ درصد و انقباض اقتصاد را ۳.۷ درصد برآورد کرد. همچنین در این بازه زمانی نرخ فقر از ۱۱.۲ به ۱۳.۳ درصد رسید. ولچکوا و کوزنتسوا از مدرسهی اقتصاد جدید مسکو برآورد کردند تحریم متقابل غذایی سالانه ۴۴۵ میلیارد روبل، حدود ۳ هزار روبل برای هر نفر، به مصرفکنندگان هزینه تحمیل میکند.
در موج دوم، تورم در آوریل ۲۰۲۲ به ۱۷.۸ درصد، بالاترین سطح از ۲۰۰۲، رسید و حدود ۱۸۰ میلیارد دلار از درآمد صادراتی به شکل اعتبار تجاری در خارج مانده است؛ با ذخایر مسدودشده نزدیک به ۵۰۰ میلیارد دلار دارایی که روسیه نمیتواند از آن استفاده کند. نرخ بهرهی ۲۱ درصدی سال ۲۰۲۴ و کسری بودجهی ۲۰۲۵ نیز بخش دیگری از این صورتحساب است.
از تجربه روسیه چه درسی میتوان گرفت؟
تجربهی یک دههی روسیه چند نکته را روشن میکند. نخست، تحریم بیش از همه از مسیر حساب سرمایه و زیرساخت پرداخت به روبل ضربه زده است و اثرش در لحظهی اعلام بیشترین بوده است. دوم، اینکه روبل پس از هر شوک کجا میایستد به پاسخ سیاستی بستگی دارد: نرخ شناور در ۲۰۱۴ و کنترل سرمایه در ۲۰۲۲ دو مسیر کاملاً متفاوت ساختند. سوم، کنترل سرمایه روبل را از یک قیمت بازاری به متغیری تا حد زیادی مدیریتشده تبدیل کرده است؛ روبل قوی ۲۰۲۵ بیش از آنکه نشانهی سلامت اقتصاد باشد، حاصل نرخ بهرهی بالا، ارزفروشی صندوق رفاه و واردات ضعیف بود؛ و چهارم، سیاست اقتصادی هزینهی تحریم را حذف نمیکند؛ فقط شکل و زمان پرداخت آن را تعیین میکند: گاهی با تورم و رکود، گاهی با نرخ بهرهی بالا و کسری بودجه.