امیر صفری؛ کارشناس بازارهای مالی
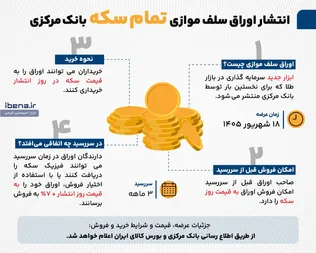
ورود اوراق سلف موازی استاندارد سکه طلا با نماد «عسکه» و سررسید سهماهه به بازار سرمایه، یکی از تازهترین ابزارهای طراحیشده برای سرمایهگذاری در بازار طلاست؛ ابزاری که به سرمایهگذار اجازه میدهد بدون خرید و نگهداری فیزیکی سکه، از مسیر بازار سرمایه روی این دارایی سرمایهگذاری کند.
این اوراق با کد بورسی قابل معامله است و سرمایهگذاران حقیقی میتوانند تا سقف ۱۰۰ سکه از آن خریداری کنند که قیمت عرضه اولیه آن نیز بر مبنای قیمت پایانی گواهی سپرده سکه طلا در بورس کالا تعیین شد. با این حال، آنچه «عسکه» را از بسیاری از ابزارهای موجود در بازار طلا متمایز میکند، سازوکار تسویه در سررسید و فاصله احتمالی میان قیمت خرید اوراق و ارزش تسویه آن است.
اینجا یک پرسش مهم شکل میگیرد: وقتی گفته میشود برای «عسکه» سود ۷ درصدی در نظر گرفته شده، این ۷ درصد دقیقاً به چه معناست؟ آیا هر سرمایهگذاری که امروز اوراق عسکه را خریداری کند، بدون توجه به قیمت روز بازار، در سررسید حتماً ۷ درصد سود خواهد کرد؟
برای پاسخ به این پرسش باید سازوکار اوراق را در نظر گرفت. «عسکه» با هدف تحویل سکه یا تسویه ارزش آن در آینده منتشر میشود؛ بنابراین سرمایهگذار امروز وجه خود را پرداخت میکند و در سررسید، مطابق شرایط قرارداد، امکان دریافت سکه یا تسویه مربوط به آن را خواهد داشت.
اگر برای تسویه در سررسید ارزش مشخصی در نظر گرفته شده باشد، این رقم برای خریدار یک نقطه مرجع ایجاد میکند. در چنین شرایطی، قیمت خرید اوراق اهمیت زیادی پیدا میکند. هرچه قیمت خرید «عسکه» پایینتر از ارزش تسویه در سررسید باشد، فاصله میان این دو رقم میتواند بازدهی بیشتری برای سرمایهگذار ایجاد کند.
بنابراین، نباید ۷ درصد را صرفاً یک سود ثابت برای همه خریداران تلقی کرد. بازدهی واقعی سرمایهگذار به دو عامل اصلی بستگی دارد: قیمتی که اوراق را خریداری میکند و مبلغی که در سررسید دریافت خواهد کرد.
به بیان ساده، اگر سرمایهگذار اوراق را در قیمتی پایینتر از ارزش تسویه سررسید خریداری کند، بازدهی او میتواند بیش از ۷ درصد باشد. در مقابل، اگر فردی اوراق را در بازار ثانویه با قیمت بالاتری خریداری کند، فاصله او با ارزش تسویه کمتر شده و در نتیجه بازدهی بالقوه نیز کاهش مییابد.
اگر قیمت سکه پایین بیاید چه میشود؟
یکی از مهمترین ویژگیهای «عسکه» را میتوان در سناریوی کاهش قیمت طلا بررسی کرد. فرض کنیم قیمت سکه نقدی در بازار، به هر دلیل از جمله افت قیمت دلار یا کاهش اونس جهانی طلا، کاهش پیدا کند و حتی به محدوده ۲۲۹ تا ۲۳۰ میلیون تومان برسد.
در چنین شرایطی، اگر ارزش تسویه «عسکه» در سررسید ۲۵۲ میلیون تومان تعیین شده باشد، کاهش قیمت سکه نقدی لزوماً به همان میزان بر قیمت اوراق اثر نمیگذارد؛ چراکه دارنده اوراق، تعهدی برای آینده در اختیار دارد که ارزش تسویه آن در سررسید از قبل مشخص شده است.
برای مثال، اگر فردی «عسکه» را با قیمت ۲۲۹ میلیون تومان خریداری کند و ارزش تسویه آن در سررسید ۲۵۲ میلیون تومان باشد، فاصله این دو رقم حدود ۲۳ میلیون تومان خواهد بود؛ یعنی بازدهی حدود ۱۰ درصدی نسبت به قیمت خرید.
این مثال نشان میدهد در شرایطی که قیمت بازار سکه کاهش پیدا میکند، فاصله میان قیمت نقدی و ارزش تسویه «عسکه» میتواند بر جذابیت این ابزار اثر بگذارد.
با این حال، درصد بازدهی به قیمت خرید سرمایهگذار در بازار ثانویه وابسته است؛ بنابراین نمیتوان گفت هر خرید «عسکه» الزاماً ۷ یا ۱۰ درصد سود خواهد داشت.
نزدیکشدن به سررسید چه اثری دارد؟
یکی دیگر از نکات قابل توجه درباره اوراق سلف، اثر کاهش زمان بر قیمت آن است. هرچه به سررسید نزدیکتر میشویم، مدت زمانی که سرمایهگذار باید برای دریافت ارزش نهایی اوراق صبر کند کاهش مییابد. در صورتی که ارزش تسویه سررسید ثابت باشد، قیمت بازار اوراق نیز میتواند بهتدریج به این ارزش نزدیکتر شود.
برای نمونه، اگر در اوایل آذرماه قیمت سکه نقدی حدود ۲۳۰ میلیون تومان باشد، اما ارزش تسویه «عسکه» در سررسید ۲۵۲ میلیون تومان تعیین شده باشد، قیمت معاملاتی اوراق میتواند تحت تأثیر فاصله کوتاه تا سررسید قرار گیرد و به محدودههای بالاتر از ۲۴۰ میلیون تومان نزدیک شود؛ چراکه خریدار اوراق در واقع در حال خرید یک دارایی با سررسید نزدیک و ارزش نهایی مشخص است.
به عبارت دیگر، با نزدیکشدن به سررسید، ریسک زمانی کاهش پیدا میکند و همین موضوع میتواند قیمت اوراق را به سمت ارزش تسویه آن حرکت دهد.
«عسکه» رقیب صندوقهای درآمد ثابت میشود؟
یکی از پیامدهای احتمالی این سازوکار، شکلگیری رقابت میان «عسکه» و سایر گزینههای سرمایهگذاری است.
اگر در مقطعی قیمت «عسکه» بهگونهای معامله شود که سرمایهگذار بتواند طی کمتر از سه ماه بازدهی قابل توجهی کسب کند، ممکن است بخشی از سرمایههایی که در صندوقهای درآمد ثابت قرار گرفتهاند، به سمت این ابزار حرکت کنند.
برای مثال، اگر قیمت خرید «عسکه» در بازار به اندازهای پایین باشد که فاصله آن با ارزش تسویه سررسید حدود ۱۰ درصد باشد، این بازدهی بالقوه در یک دوره کمتر از سه ماه میتواند برای برخی سرمایهگذاران جذاب باشد.
البته این مقایسه به معنای یکسانبودن ماهیت این دو ابزار نیست. «عسکه» همچنان ابزاری مبتنی بر دارایی طلاست و بازدهی آن به قیمت خرید، شرایط بازار و ارزش تسویه در سررسید وابسته است.
تفاوت «عسکه» با خرید سکه نقدی
یک تفاوت اصلی «عسکه» با سکه نقدی، در زمان مالکیت و تحویل دارایی است. در خرید سکه از بازار فیزیکی یا حتی برخی ابزارهای نقدشونده بازار سرمایه، سرمایهگذار عملاً امکان دسترسی به دارایی در زمان حال را دارد؛ اما در قرارداد سلف، فرد امروز وجه را پرداخت میکند و تحویل یا تسویه در آینده انجام میشود.
به همین دلیل، «عسکه» بیشتر از آنکه جایگزین مستقیم سکه نقدی باشد، ابزاری برای سرمایهگذاری روی سکه در یک افق زمانی مشخص است.
این ویژگی برای سرمایهگذاری که قصد نگهداری تا سررسید را دارد میتواند اهمیت داشته باشد، اما برای فردی که به دنبال دسترسی فوری به سکه است، تفاوت مهمی ایجاد میکند.
«عسکه» و جذب نقدینگی سرگردان
اوراق سلف سکه علاوه بر کارکرد سرمایهگذاری، میتواند یک کارکرد دیگر نیز داشته باشد؛ جذب نقدینگی سرگردان.
زمانی که بخشی از سرمایه مردم به جای ورود مستقیم به بازار ارز و طلای فیزیکی، به سمت ابزارهای مالی مانند «عسکه» حرکت میکند، بخشی از تقاضا برای خرید مستقیم این داراییها میتواند به بازار سرمایه منتقل شود.
از این منظر، انتشار اوراق سلف میتواند یکی از ابزارهای سیاستگذار برای مدیریت نقدینگی باشد؛ بهخصوص اگر بخشی از منابعی که با هدف کسب بازدهی از افزایش قیمت طلا و ارز به بازارهای نقدی وارد میشوند، به ابزارهای مالی منتقل شوند.
از سوی دیگر، انتشار این اوراق میتواند برای تأمین نقدینگی نیز مورد استفاده قرار گیرد و به جای آنکه تمام تقاضا به بازار نقدی طلا و ارز منتقل شود، بخشی از آن در یک ابزار مالی سازمانیافته جذب شود.
قیمت خرید؛ مهمترین متغیر برای سرمایهگذار
در نهایت، برای ارزیابی «عسکه» نمیتوان تنها به درصد سود اعلامشده توجه کرد. قیمت خرید اهمیت اساسی دارد.
اگر اوراق در بازار ثانویه با قیمتی نزدیک به ارزش تسویه معامله شود، ظرفیت بازدهی سرمایهگذار کاهش پیدا میکند. در مقابل، هرچه فاصله قیمت خرید با ارزش نهایی بیشتر باشد، بازدهی بالقوه نیز افزایش خواهد یافت.
بنابراین، «عسکه» را باید نه صرفاً بهعنوان اوراقی با «سود ۷ درصدی»، بلکه بهعنوان ابزاری با یک ارزش تسویه مشخص و قیمت خرید متغیر دید. آنچه در نهایت میزان بازدهی سرمایهگذار را تعیین میکند، فاصله میان این دو عدد و مدت باقیمانده تا سررسید است.