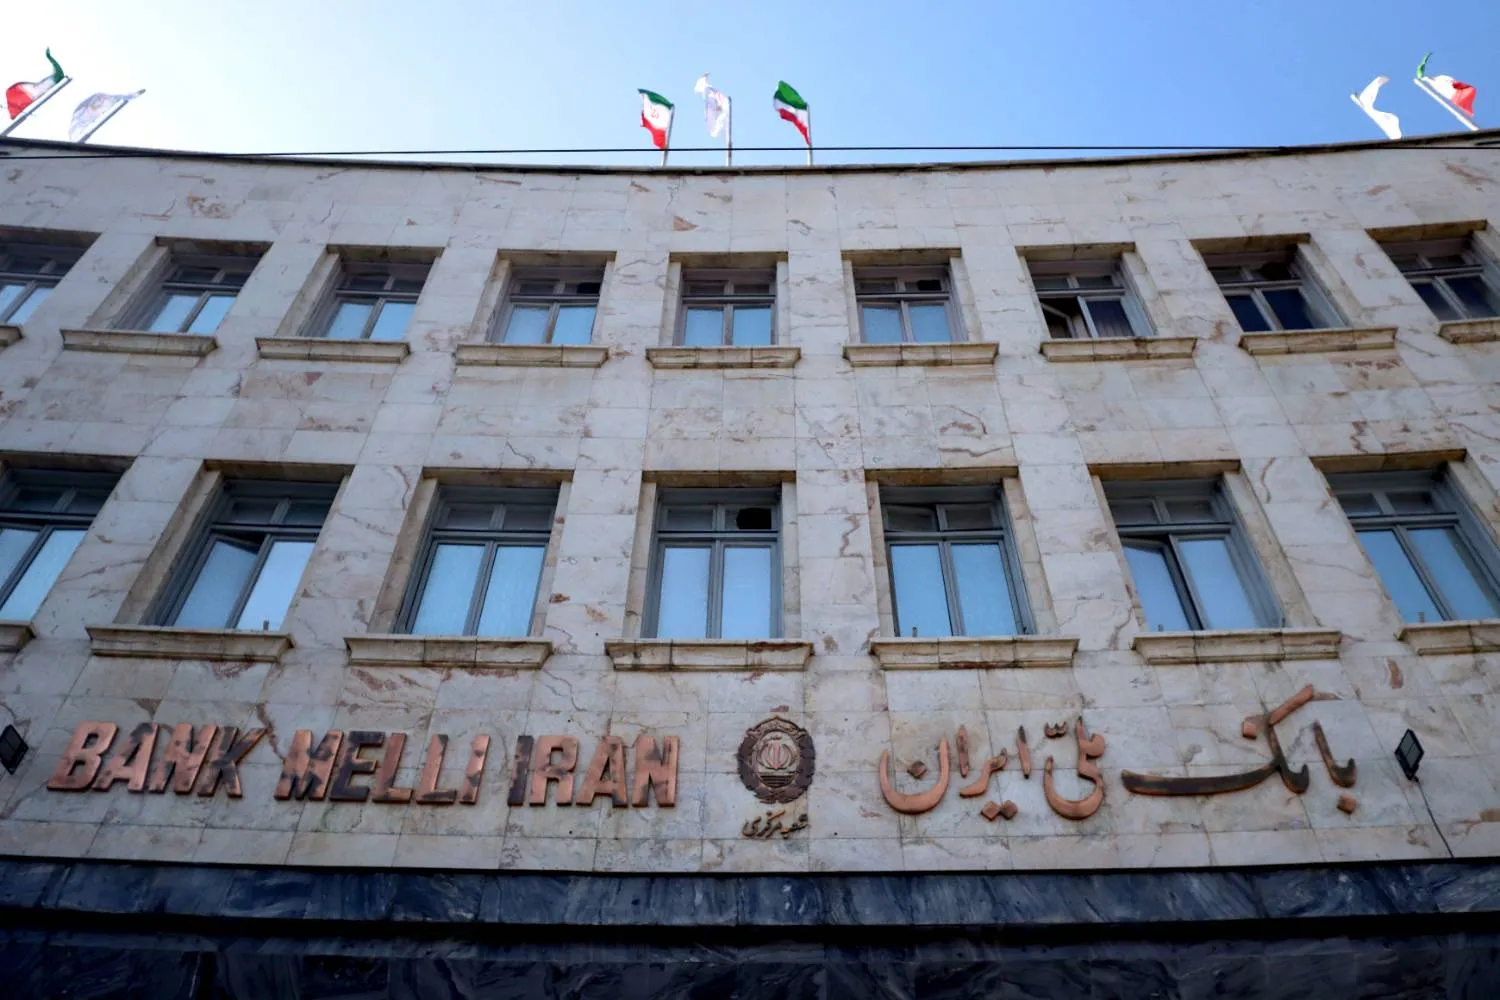
به گزارش خبرنگار ایبنا، بانک ملی ایران شهریور امسال ۹۸ ساله شد. فاصله میان شعبه نخست آن در خیابان فردوسی تهران و خدمات بانکی امروز، فقط تاریخ گسترش یک بانک نیست بلکه بخشی از تاریخ تغییر شیوه نگهداری پول، پرداخت و تأمین مالی در ایران است. کارنامه چنین نهادی را باید در دو قاب دید؛ اول آنچه برای اقتصاد کشور ماندگار کرده و آنچه اکنون به زندگی مشتریان و بنگاهها اضافه میکند.
بانکی که انتشار اسکناس را به دست گرفت
قانون تأسیس بانک ملی در اردیبهشت ۱۳۰۶ تصویب شد و در شهریور سال بعد آغاز به کار کرد. تأسیس آن در دورهای که استقلال مالی کشور یک مطالبه جدی بود، معنایی فراتر از افزودن یک نام به بازار بانکداری داشت. چند سال بعد، حق انتشار اسکناس که در اختیار بانک شاهنشاهی بود، به بانک ملی واگذار شد. این مسئولیت تا تأسیس بانک مرکزی در سال ۱۳۳۹ ادامه یافت؛ نقطه عطفی که نام بانک ملی را با یکی از مهمترین تحولات تاریخ پولی ایران پیوند زد.
بانک ملی پس از آن، با گسترش شعب و خدمات خود، برای نسلهای مختلف به یکی از درگاههای آشنای پسانداز، پرداخت و دریافت تسهیلات تبدیل شد. همین پیشینه که در قالب اعتماد عمومی متبلور میشود، سرمایهای است که در ترازنامه دیده نمیشود. با این حال، اعتماد تاریخی هر روز در تجربه تازه مشتری آزموده میشود. از پاسخگویی شعبه تا کیفیت یک تراکنش در تلفن همراه، همگی آزمونهایی است که روزانه برای محک زدن این اعتماد گرفته میشود.
از شعبه تا صفحه گوشی
یکی از تغییرات محسوس سالهای اخیر بانک، انتقال عمده خدمات به سامانه «بام» است. در این سوپر اپلیکیشن مالی، امکان افتتاح حساب، فرایند درخواست و پرداخت تسهیلات و انواع خدمات پرداخت، به همراه خدمات کارت، چک، سفر و ... بهصورت غیرحضوری فراهم شده است. اهمیت این تغییر برای مشتری روشن است؛ کاری که زمانی با رفتوآمد و تشکیل پرونده در شعبه شروع میشد، میتواند از گوشی او آغاز شود.
البته معیار موفقیت بانکداری دیجیتال، تنها شمار خدمات قابل ارائه نیست؛ سادگی استفاده، پایداری سامانه و سرعت رسیدگی نیز به همان اندازه اهمیت دارد که بخوبی در سامانه بام لحاظ شده است.
وامهای خرد؛ جایی که عملکرد به خانهها میرسد
در بخش تسهیلات اجتماعی، بانک ملی اعلام کرده است که طی سال ۱۴۰۴ حدود ۱۲۸ هزار فقره وام ازدواج به ارزش ۴۳ همت و بیش از ۱۰۱ هزار فقره وام فرزندآوری به ارزش بیش از ۹ همت پرداخت کرده است. در مجموع، شمار این دو نوع وام از ۲۲۹ هزار فقره گذشته است. این ارقام مقیاس فعالیت بانک را نشان میدهد.
بانک ملی ایران همچنین در چهار ماهه ابتدایی ۱۴۰۵، با پرداخت بیش از ۸ همت تسهیلات قرضالحسنه ازدواج به ۲۵ هزار و ۶۸۴ زوج، آمار پرداختهای خود را نسبت به سال گذشته دو برابر کرد.
تعهد به رشد اقتصاد کشور
در سوی دیگر، تأمین مالی تولید قرار دارد. بنا بر اعلام بانک، استفاده از «اوراق گام» و «برات الکترونیکی» برای تأمین مالی زنجیره تولید در پنجماهه نخست ۱۴۰۵ به ۲۴ هزار و ۴۷۱ میلیارد ریال رسیده که ۴۰ درصد بیش از دوره مشابه سال پیش است.
این ابزارها میتوانند بخشی از نیاز بنگاهها را در طول زنجیره خرید و فروش پاسخ دهند؛ اثربخشی نهایی آنها، به میزان استفاده واقعی تولیدکنندگان و هزینه تأمین مالی برای آنان بستگی دارد.
افزایش سرمایه
در سوی دیگر ترازنامه، سرمایه ثبتشده بانک ملی در مهر ۱۴۰۴ از ۱۲۴ هزار میلیارد تومان به بیش از ۴۲۰ هزار میلیارد تومان افزایش یافت.
تقویت سرمایه و بهبود شاخصهای مالی برای بانکی که هم تسهیلات خرد میدهد و هم در تأمین مالی طرحهای بزرگ نقش دارد، موضوعی مهم است؛ بنابراین افزایش سرمایه سنگین ۲۹۶ همتی یکی از عواملی بود که باعث شد این بانک ظرفیت تسهیلاتدهی خود را بیشتر کند.
ازمونی به نام بانک آینده
سال گذشته، بانک ملی وظیفه کمسابقه دیگری نیز بر عهده گرفت. در فرایند تعیین تکلیف بانک آینده، سپردهگذاران آن از سوم آبان ۱۴۰۴ به بانک ملی منتقل شدند. بانک مرکزی همزمان اعلام کرد که داراییهای بانک آینده به صندوق ضمانت سپردهها منتقل میشود و ناترازی آن نباید به بانک ملی انتقال یابد. از منظر مشتریان، آزمون فوری این تصمیم، تداوم دسترسی به سپرده و خدمات بانکی بود که بانک ملی بخوبی از عهده آن برآمد.
بانک ملی در نخستین دهههای فعالیت خود به استقلال پولی کشور کمک کرد. در نودوهشتمین سال، نقش آن بیشتر در کیفیت خدمات دیجیتال، دسترسی خانوادهها به اعتبار، تأمین مالی بنگاهها و حفظ اعتماد سپردهگذاران سنجیده میشود. میراث تاریخی بانک بزرگ است و ارزش این میراث حالا در ارائه خدمات نوین و قابل اتکا منعکس شده است.