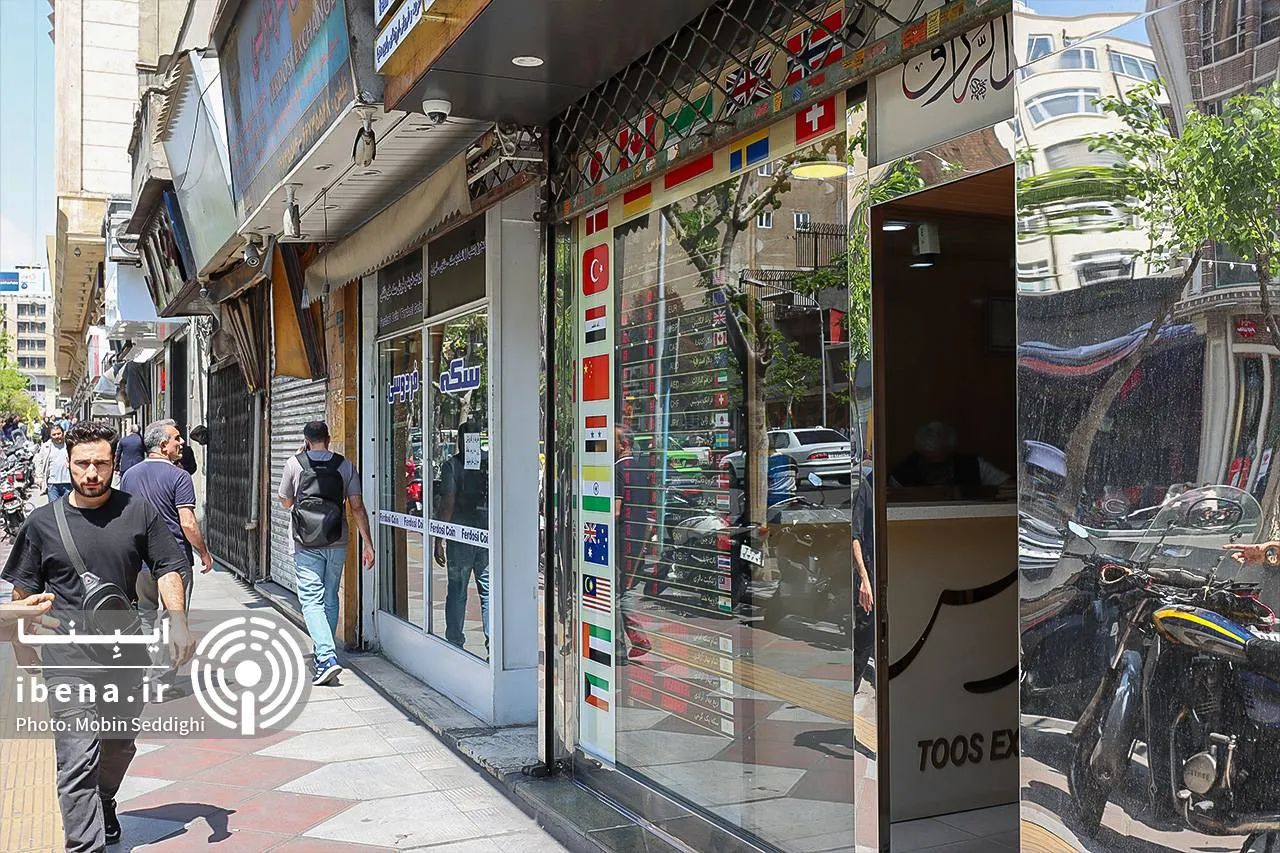
به گزارش خبرنگار ایبنا؛ وقتی قیمت دلار در چند روز پیاپی بالا میرود و عددهای تازه با سرعت روی تابلوها مینشینند، برای کسی که حاصل چند سال پساندازش را به ریال نگه داشته یک نگرانی قابل فهم شکل میگیرد؛ اگر امروز کاری نکند، آیا چند ماه بعد هنوز میتواند با پولش همان چیزهایی را بخرد که اکنون میتواند؟ در اقتصادی که سطح عمومی قیمتها رو به افزایش است، چنین نگرانیای را نمیتوان صرفاً میل به سود یا سفتهبازی دانست. بخشی از تقاضایی که در دورههای نااطمینانی وارد بازار ارز میشود، «تقاضای احتیاطی» است؛ فرد دلار میخرد، چون از کاهش ارزش دارایی خود میترسد یا احتمال میدهد در آینده به ارز نیاز پیدا کند. بانک مرکزی نیز در بیانیه ۱۰ مهر به افزایش این نوع تقاضا در دورههای تشدید نااطمینانی اشاره کرده و بخشی از نوسانات اخیر را متأثر از فشارهای انتظاری دانسته است.
کسی که بخشی از پسانداز خود را برای پوشش ریسک آینده به ارز تبدیل میکند، از نظر انگیزه با فردی که پس از چند روز افزایش قیمت و فقط با انتظار یک جهش دیگر تمام نقدینگی خود را وارد بازار میکند یکسان نیست؛ در حالت دوم، کسب سود از تغییر قیمت نقش پررنگتری دارد و تقاضا به سمت سفتهبازی میرود. مرز این دو نیز همیشه روشن نمیماند، چون خریدی که با نگرانی نسبت به آینده آغاز شده، زیر فشار رشد مداوم قیمت ممکن است به ترس از «جا ماندن» برسد و نگاه فرد را از حفاظت از دارایی به تعقیب قیمت بکشاند.
بازار ارز ایران البته فقط با رفتار خریداران خرد حرکت نمیکند و در دورهای که ریسکهای سیاسی و ژئوپلیتیک، وضعیت روابط خارجی، محدودیتهای تجاری و چشمانداز درآمدهای ارزی بر انتظارات سایه انداختهاند، یک خبر سیاسی میتواند محاسبات فعالان بازار را در مدت کوتاهی تغییر دهد. ارزیابیهای منتشرشده درباره نیمه دوم سال نیز ریسکهای سیاسی و تحولات ژئوپلیتیک را در شمار متغیرهای اثرگذار بر نرخ ارز و تورم قرار دادهاند؛ بنابراین افزایش نرخ را نمیتوان تنها به تقاضای احتیاطی یا سفتهبازانه تقلیل داد؛ این تقاضاها گاهی خود واکنشی به فضایی هستند که نااطمینانی سیاسی ساخته است.
پناهی که به سفره برمیگردد
برای خانواری که میبیند هر ماه با همان پول مقدار کمتری کالا و خدمات میتواند بخرد، نگهداشتن تمام پسانداز به شکل ریال هم تصمیمی بدون هزینه نیست؛ تورم از عدد حساب چیزی کم نمیکند، اما از قدرت خرید آن میکاهد. تورم نیز به معنای بالا رفتن قیمت تمام کالاها با یک نرخ واحد نیست؛ ممکن است برخی اقلام بسیار بیشتر گران شوند، بعضی کمتر تغییر کنند و حتی قیمت گروهی پایین بیاید، اما متوسط سطح عمومی قیمتها همچنان افزایش یابد. افزایش قیمت نسبی یک کالا در برابر کالای دیگر به تنهایی تورم نیست. این تفکیک درباره نرخ ارز اهمیت دارد، زیرا رشد دلار نیز الزاماً تمام قیمتها را همزمان و به یک اندازه بالا نمیبرد، اما ابتدا میتواند کالاها و تولیدات وابستهتر به ارز را تحت فشار قرار دهد و بعد از کانال هزینه تولید و انتظارات، اثر گستردهتری بر سطح عمومی قیمتها بگذارد.
وقتی نرخ ارز بالا میرود، اثر آن به تدریج وارد حساب بنگاههایی میشود که مواد اولیه، قطعه، تجهیزات یا ماشینآلات خود را با ارز تهیه میکنند؛ هزینه بالاتر این اقلام میتواند قیمت تمامشده را افزایش دهد و بخشی از آن به مصرفکننده منتقل شود. حتی تولیدی که برچسب داخلی دارد ممکن است در چند حلقه به نهاده خارجی وابسته باشد، در حالی که انتظار افزایش هزینههای بعدی نیز میتواند قیمتگذاری امروز فروشنده و تولیدکننده را تغییر دهد.
برای خریدار دلار، صورتحساب واقعی زمانی کامل میشود که هزینه زندگی نیز کنار آن قرار گیرد؛ فرد ممکن است بخشی از کاهش ارزش ریال را با افزایش ارزش دارایی ارزی خود جبران کرده باشد، اما همچنان باید خوراک بخرد، اجاره بدهد، رفتوآمد کند و کالا و خدماتی را مصرف کند که بخشی از آنها مستقیم یا غیرمستقیم از دلار گرانتر اثر گرفتهاند. سود دارایی سریع دیده میشود؛ بازگشت آن به سفره معمولاً آرامتر و پراکندهتر است.
اثری که از افزایش نرخ ارز به قیمتها منتقل میشود، فقط به کسی که دلار خریده محدود نمیماند و خانواری که هیچ دارایی ارزی در اختیار ندارد نیز ممکن است هزینه بالاتر کالا و خدمات را بپردازد، بیآنکه از افزایش نرخ منفعتی گرفته باشد. برای خانواری که بیشتر درآمدش صرف مخارج روزانه میشود و امکان تبدیل پسانداز به ارز، طلا یا دارایی دیگری را ندارد، این فشار حتی محسوستر است. از این زاویه، بومرنگ دلار فقط به دست پرتابکننده برنمیگردد؛ دامنه آن میتواند سفره کسانی را هم لمس کند که اصلاً وارد بازار ارز نشدهاند.
همه تخممرغها در یک سبد؟
وقتی دارنده پسانداز میان نگرانی از کاهش قدرت خرید ریال و ریسک بازارهای دارایی قرار گرفته، شاید مهمترین اصل این باشد که انتخاب را به یک دارایی گره نزند؛ همان تعبیر قدیمی «همه تخممرغها را در یک سبد نگذار». قرار دادن تمام پسانداز در ارز، همانقدر میتواند فرد را در برابر یک تغییر ناگهانی آسیبپذیر کند که نگهداشتن تمام دارایی در بازاری دیگر. این حرف البته نسخه سرمایهگذاری برای همه نیست؛ ترکیب دارایی به درآمد، نیاز نقدی، افق زمانی و میزان تحمل ریسک هر فرد وابسته است.
سپرده بانکی نوسان روزانه بازار ارز و سهام را ندارد و بازده آن نیز از قبل قابل پیشبینیتر است، اما وقتی تورم بالاتر از سود سپرده قرار میگیرد، بخشی از جذابیت نگهداری پول در بانک کاهش پیدا میکند و صاحبان پسانداز بیشتر به بازارهای دیگر چشم میدوزند. از همین زاویه، برخی اقتصاددانان بازنگری در نرخ سود و استفاده فعالتر از نرخ بهره را یکی از ابزارهای کاهش انگیزه حرکت نقدینگی به سمت ارز و طلا میدانند؛ هرچه بازده دارایی ریالی به تورم نزدیکتر شود، هزینه فرصت خروج از سپرده نیز بالاتر میرود و ماندن پول در بانک برای سپردهگذار قابلقبولتر میشود.
بانک مرکزی نیز هنگام تعیین نرخ سود با همین ملاحظه روبهروست، اما دست سیاستگذار برای بالا بردن نرخ بدون توجه به سایر بخشهای اقتصاد کاملاً باز نیست؛ شبکه بانکی همزمان باید منابع مورد نیاز تولید و سرمایه در گردش بنگاهها را تأمین کند و افزایش نرخ سود میتواند شرایط تأمین مالی را تغییر دهد. وضعیت ترازنامه بانکها و هزینه تجهیز منابع نیز بخشی از محاسبه سیاستگذار است. به همین دلیل نرخ سود فقط ابزاری برای آرام کردن بازار ارز نیست و بانک مرکزی ناچار است هنگام استفاده از آن، اثر تصمیم خود بر سپردهگذار، شبکه بانکی، تورم و تأمین مالی اقتصاد را همزمان ببیند. در چنین شرایطی، بحث اصلی بیشتر بر سر پیدا کردن نقطهای است که دارایی ریالی آنقدر برای سپردهگذار جذاب باشد که هر موج نااطمینانی او را به سمت ارز و طلا هل ندهد، بدون آنکه تغییر نرخ سود فشار تازهای بر سایر بخشهای اقتصاد وارد کند. به همین دلیل افزایش نرخ بهره، با وجود آنکه میتواند بخشی از تقاضای دارایی را مهار کند، برای سیاستگذار یک تصمیم تکمتغیره نیست و باید در کنار مجموعهای از محدودیتهای پولی و بانکی سنجیده شود.
بازار سهام، صندوقهای سرمایهگذاری و ابزارهای مبتنی بر طلا نیز هر کدام ترکیبی متفاوت از ریسک، بازده و نقدشوندگی دارند و اشاره به آنها نباید به شکل معرفی مقصد جایگزین برای پول مردم خوانده شود؛ کسی که دانش کافی برای خرید مستقیم سهام ندارد ممکن است با ریسک بیشتری روبهرو شود و حتی ابزارهای مدیریتشده نیز تضمینی برای حفظ ارزش دارایی ارائه نمیکنند. در مورد طلا نیز علاوه بر نوسان قیمت، نوع واسطه و پشتوانه دارایی اهمیت دارد؛ اتفاقات اخیر پیرامون سکوهای آنلاین طلا نشان داده که ریسک سرمایهگذار فقط تغییر قیمت نیست و اعتبار طرف معامله، امکان تحویل و وجود واقعی دارایی نیز باید دیده شود.
بانک مرکزی کدام فشارها را هدف گرفته است؟
در بازاری که یک سوی آن از نااطمینانی سیاسی و انتظارات تغذیه میشود و سوی دیگر آن به وضعیت واقعی عرضه و تقاضای ارز وابسته است، سیاستگذار نیز نمیتواند تنها با یک ابزار وارد شود؛ بانک مرکزی در روزهای اخیر هم افزایش عرضه را در دستور کار قرار داده و هم تلاش کرده ورود اعتبار بانکی به خرید داراییهای غیرمولد را محدود کند. این اقدامات در شرایطی انجام شده که خود بانک مرکزی اعلام کرده نرخهای جاری را کاملاً منطبق با متغیرهای بنیادی اقتصاد نمیداند و بخشی از نوسان را ناشی از انتظارات و نااطمینانی ارزیابی میکند.
در تازهترین اقدام، بانک مرکزی در ۸ مهر اعلام کرد برای عرضه تا سقف ۲ میلیارد دلار اسکناس ارز برنامهریزی کرده و در مرحله نخست یک میلیارد دلار از طریق شعب منتخب بانکها و صرافیهای بانکی عرضه میشود؛ سقف خرید نیز برای افراد بالای ۱۸ سال با ارائه کارت ملی تا ۱۰ هزار دلار تعیین شده است. اگر این عرضه بتواند بخشی از نیاز واقعی و تقاضای احتیاطی را از کانال رسمی پاسخ دهد، میتواند از فشاری که به دلیل ترس از دسترسی نداشتن به ارز در آینده شکل میگیرد بکاهد؛ هرچند اثر پایدار آن به رفتار انتظارات و تحولات سیاسی و اقتصادی نیز وابسته خواهد بود.
همزمان بانک مرکزی در بخشنامه شماره ۰۵/۱۷۰۵۳۹ مورخ ۸ مهر ۱۴۰۵ صریحاً اعطای هرگونه تسهیلات مستقیم یا غیرمستقیم از سوی بانکها و واحدهای دیجیتال برای خرید طلا، ارز، رمزارز و سکوهای معاملاتی مرتبط را ممنوع اعلام کرده و از بانکها خواسته است مانع انحراف منابع به فعالیتهای سفتهبازانه و غیرمولد شوند. این ممنوعیت به معنای محدودکردن خرید مردم از محل دارایی شخصی نیست؛ هدف آن جلوگیری از این است که اعتباری که شبکه بانکی ایجاد میکند به منبع تازهای برای خرید ارز و طلا تبدیل شود و فشار بیشتری به بازار داراییها وارد کند.
عرضه ارز و محدود کردن تأمین مالی خریدهای سفتهبازانه میتواند بخشی از فشار کوتاهمدت را هدف بگیرد، اما نرخ ارز ایران فقط با میزان اسکناس موجود در صرافی تعیین نمیشود؛ وضعیت درآمدهای ارزی، بازگشت ارز صادراتی، تورم و نقدینگی، تحولات سیاسی، سطح تنشهای منطقهای و آینده روابط خارجی نیز بر تصمیم فعالان بازار اثر میگذارند. هر قدر نااطمینانی سیاسی بیشتر شود، تقاضای احتیاطی نیز میتواند حتی پیش از تغییر متغیرهای اقتصادی بالا برود و برعکس، کاهش ریسک میتواند بخشی از این تقاضا را عقب بنشاند. تحلیل بازار ارز بدون قرار دادن این متغیرها کنار سیاستهای بانک مرکزی، تصویر ناقصی میدهد.