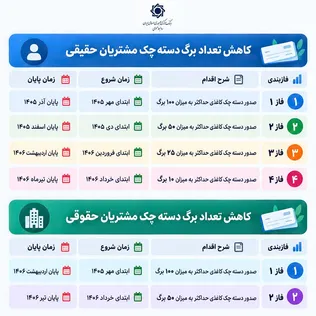
به گزارش خبرنگار ایبنا، بانک مرکزی در ادامه مسیر توسعه ابزارهای پرداخت و خدمات بانکی الکترونیکی، اخیراً نقشه راه توسعه چک الکترونیکی را به شبکه بانکی ابلاغ کرده است؛ بر اساس این برنامه، اجرای فرآیند افزایش سهم چکهای الکترونیکی از ابتدای مهرماه ۱۴۰۵ آغاز شده و قرار است سهم این ابزار بهصورت مرحلهای افزایش یابد. همزمان، سقف صدور دستهچکهای کاغذی نیز در مسیر اجرای این نقشه راه بهتدریج کاهش خواهد یافت.
کارشناسان این حوزه معتقدند؛ حرکت به سمت چک الکترونیکی را نمیتوان صرفاً جایگزینی یک برگه کاغذی با نسخه دیجیتال آن دانست؛ چک، در واقع یکی از ابزارهای مهم ایجاد و انتقال تعهد مالی است و دیجیتالی شدن آن میتواند علاوه بر کاهش برخی ریسکهای فیزیکی، اطلاعات قابل پردازشی از رفتار مالی افراد و کسبوکارها ایجاد کند؛ اطلاعاتی که در صورت طراحی سازوکارهای مناسب، قابلیت استفاده در فرآیندهای اعتبارسنجی و مدیریت ریسک را خواهد داشت.
در مقابل، افزایش وابستگی خدمات مالی به زیرساختهای دیجیتال، موضوعاتی همچون امنیت سایبری، تداوم خدمت و تابآوری شبکه بانکی را نیز پررنگتر میکند. از سوی دیگر، پذیرش عمومی و تغییر عادت کاربران نیز یکی از الزامات مهم عبور از ابزارهای سنتی به خدمات کاملاً دیجیتال است.
در همین راستا، امیرحسین شبیری، معاون فناوری اطلاعات مؤسسه ملل و کارشناس بانکداری نوین، در گفتوگو با خبرنگار ایبنا ضمن تشریح آثار توسعه چک الکترونیکی، بر کاهش ریسکهای ناشی از فیزیکی بودن چک، ضرورت توجه همزمان به تابآوری زیرساختهای دیجیتال، ظرفیت دادههای چک برای اعتبارسنجی و چالشهای فرهنگی این گذار تأکید کرد.
کاهش جعل، مفقودی و خطاهای دستی با حذف فیزیک چک
شبیری، در تشریح مهمترین آثار توسعه چک الکترونیکی اظهار داشت: حذف فیزیک چک میتواند بسیاری از ریسکهایی را که مستقیماً به ماهیت کاغذی این ابزار مربوط است، کاهش دهد.
وی افزود: در چک الکترونیکی، ریسکهایی مانند جعل فیزیکی، مفقودی یا سرقت سند و بخشی از خطاهای ناشی از فرآیندهای دستی کاهش پیدا میکند و به همین دلیل، حرکت به سمت ابزارهای الکترونیکی از منظر امنیت و کنترل فرآیند دارای مزیت است.
این کارشناس بانکداری نوین با اشاره به اینکه حل یک ریسک نباید به معنای نادیده گرفتن سایر ریسکها باشد، تصریح کرد: با انتقال فرآیند از فضای فیزیکی به دیجیتال، جنس مخاطرات نیز تغییر میکند و در کنار کاهش ریسکهای فیزیکی، موضوعاتی مانند امنیت زیرساخت، احراز هویت، حفاظت از اطلاعات و تداوم خدمت اهمیت بیشتری پیدا میکند.
هرچه شبکه بانکی دیجیتالتر شود، تابآوری اهمیت بیشتری پیدا میکند
شبیری در ادامه با اشاره به وابستگی روزافزون شبکه بانکی به زیرساختهای فناوری اطلاعات، گفت: بخش عمدهای از تراکنشهای کشور در حال حاضر به صورت الکترونیکی انجام میشود و در چنین شرایطی، موضوع تابآوری شبکه بانکی در برابر اختلالات احتمالی اهمیت ویژهای پیدا میکند.
وی ادامه داد: از منظر پدافندی و تداوم فعالیت، باید این موضوع مورد توجه قرار گیرد که در صورت بروز اختلالات گسترده در سامانهها یا حملات سایبری، سازوکارهای لازم برای استمرار ارائه خدمات بانکی چگونه طراحی شدهاند.
معاون فناوری اطلاعات مؤسسه ملل با بیان اینکه تصمیمات مربوط به توسعه چک الکترونیکی پیش از مطرح شدن برخی نگرانیهای جدید در حوزه حملات سایبری اتخاذ شده است، اظهار داشت: در کنار توسعه ابزارهای دیجیتال، بازنگری مستمر در الزامات تابآوری، پشتیبانگیری و تداوم خدمت میتواند به پایداری بیشتر شبکه بانکی کمک کند.
وی تأکید کرد: این موضوع به معنای مخالفت با توسعه چک الکترونیکی نیست، بلکه هرچه وابستگی نظام مالی به ابزارهای دیجیتال بیشتر میشود، باید زیرساختهای لازم برای حفظ سرویس در شرایط عادی و بحرانی نیز متناسب با آن تقویت شود.
چک الکترونیکی میتواند به یکی از منابع داده اعتباری تبدیل شود
این کارشناس بانکداری نوین در بخش دیگری از این گفتوگو به یکی از ظرفیتهای مهم چک الکترونیکی اشاره کرد و گفت: اطلاعات حاصل از چکهای الکترونیکی در آینده میتواند برای شناخت بهتر رفتار اعتباری اشخاص مورد استفاده قرار گیرد.
شبیری توضیح داد: برای مثال، میتوان خدمتی را در نظر گرفت که حجم چکهای صادرشده توسط یک فرد یا کسبوکار را در کنار ظرفیت اعتباری او نمایش دهد؛ به این معنا که اگر فردی در مجموع ۲۰۰ میلیارد تومان چک صادر کرده باشد، اما سقف اعتبار او ۵۰ میلیارد تومان باشد، دریافتکننده چک بتواند با اطلاع از این وضعیت، تصمیم دقیقتری درباره پذیرش آن تعهد بگیرد.
وی با بیان اینکه طراحی چنین خدمتی نیازمند تصمیمگیری و چارچوبگذاری از سوی بانک مرکزی است، افزود: مشابه اطلاعاتی که شبکه بانکی در حوزه تسهیلات و تعهدات مشتریان در اختیار دارد، میتوان برای تعهدات ناشی از چک نیز تصویری دقیقتر از وضعیت مالی و اعتباری افراد ایجاد کرد.
شبیری خاطرنشان کرد: چک الکترونیکی از این منظر میتواند فراتر از یک ابزار پرداخت عمل کند و به تدریج به یکی از منابع داده برای تحلیل رفتار مالی و اعتباری مشتریان تبدیل شود.
چالش بانکها؛ از پیادهسازی فنی تا عملیاتی شدن فرآیند
معاون فناوری اطلاعات مؤسسه ملل درباره چالشهای پیش روی بانکها در مسیر توسعه چک الکترونیکی نیز گفت: برای بانکها، پیادهسازی و عملیاتی کردن فرآیندهای جدید، زمانبر است و نیازمند هماهنگی میان بخشهای مختلف فنی و عملیاتی خواهد بود.
وی با اشاره به نقش شرکتهای فناوری اطلاعات در توسعه زیرساختهای بانکی افزود: در شبکه بانکی، برخی شرکتهای فناوری، سامانههای مورد نیاز تعداد زیادی از بانکها را تأمین میکنند و از این جهت امکان توسعه در مقیاس بالا وجود دارد، اما آمادهسازی کامل فرآیندها و اطمینان از عملکرد صحیح آنها همچنان نیازمند زمان و آزمون عملیاتی است.
تغییر عادت کاربران؛ ضلع دیگر تحول چک
این کارشناس بانکداری نوین در ادامه، فرهنگ استفاده از خدمات دیجیتال را یکی دیگر از چالشهای مهم دانست و گفت: بخشی از کاربران، بهخصوص نسلهای قدیمیتر، سالها با دستهچک کاغذی و امضای فیزیکی کار کردهاند و ممکن است نسبت به ابزار جدید احساس آشنایی و اطمینان کمتری داشته باشند.
وی افزود: در برخی موارد، کاربران ممکن است برای انجام فرآیندهای الکترونیکی به کمک دیگران نیاز داشته باشند و همین مسئله نشان میدهد که آموزش و سادهسازی تجربه کاربری باید همزمان با توسعه زیرساخت دنبال شود.
شبیری تصریح کرد: موفقیت چک الکترونیکی تنها به آماده بودن سامانههای بانکی وابسته نیست و پذیرش کاربر نیز بخش مهمی از این فرآیند است.
چک الکترونیکی؛ یک تغییر فناورانه یا تغییر در معماری اعتبار؟
حرکت به سمت حذف تدریجی چک کاغذی، در ظاهر یک تغییر فناورانه در ابزار پرداخت است، اما در لایه عمیقتر میتواند بخشی از مسیر دادهمحور شدن خدمات مالی باشد.
چک الکترونیکی با کاهش وابستگی به سند فیزیکی، امکان رهگیری و پردازش ساختاریافته اطلاعات را افزایش میدهد و در صورت ایجاد چارچوبهای مناسب برای استفاده از دادهها، میتواند به شناخت بهتر تعهدات و رفتار اعتباری مشتریان کمک کند.
در سوی دیگر، هرچه سهم ابزارهای دیجیتال در شبکه بانکی افزایش مییابد، الزامات امنیت، تابآوری و تداوم خدمت نیز باید متناسب با آن توسعه پیدا کند. از این منظر، اجرای نقشه راه چک الکترونیکی را میتوان نه پایان چک کاغذی، بلکه آغاز مرحلهای جدید در مدیریت دیجیتال تعهدات مالی دانست؛ مرحلهای که در آن، موفقیت تنها با میزان کاهش استفاده از کاغذ سنجیده نمیشود و کیفیت زیرساخت، امنیت، پذیرش کاربران و قابلیت استفاده از دادههای جدید نیز اهمیت خواهد داشت.