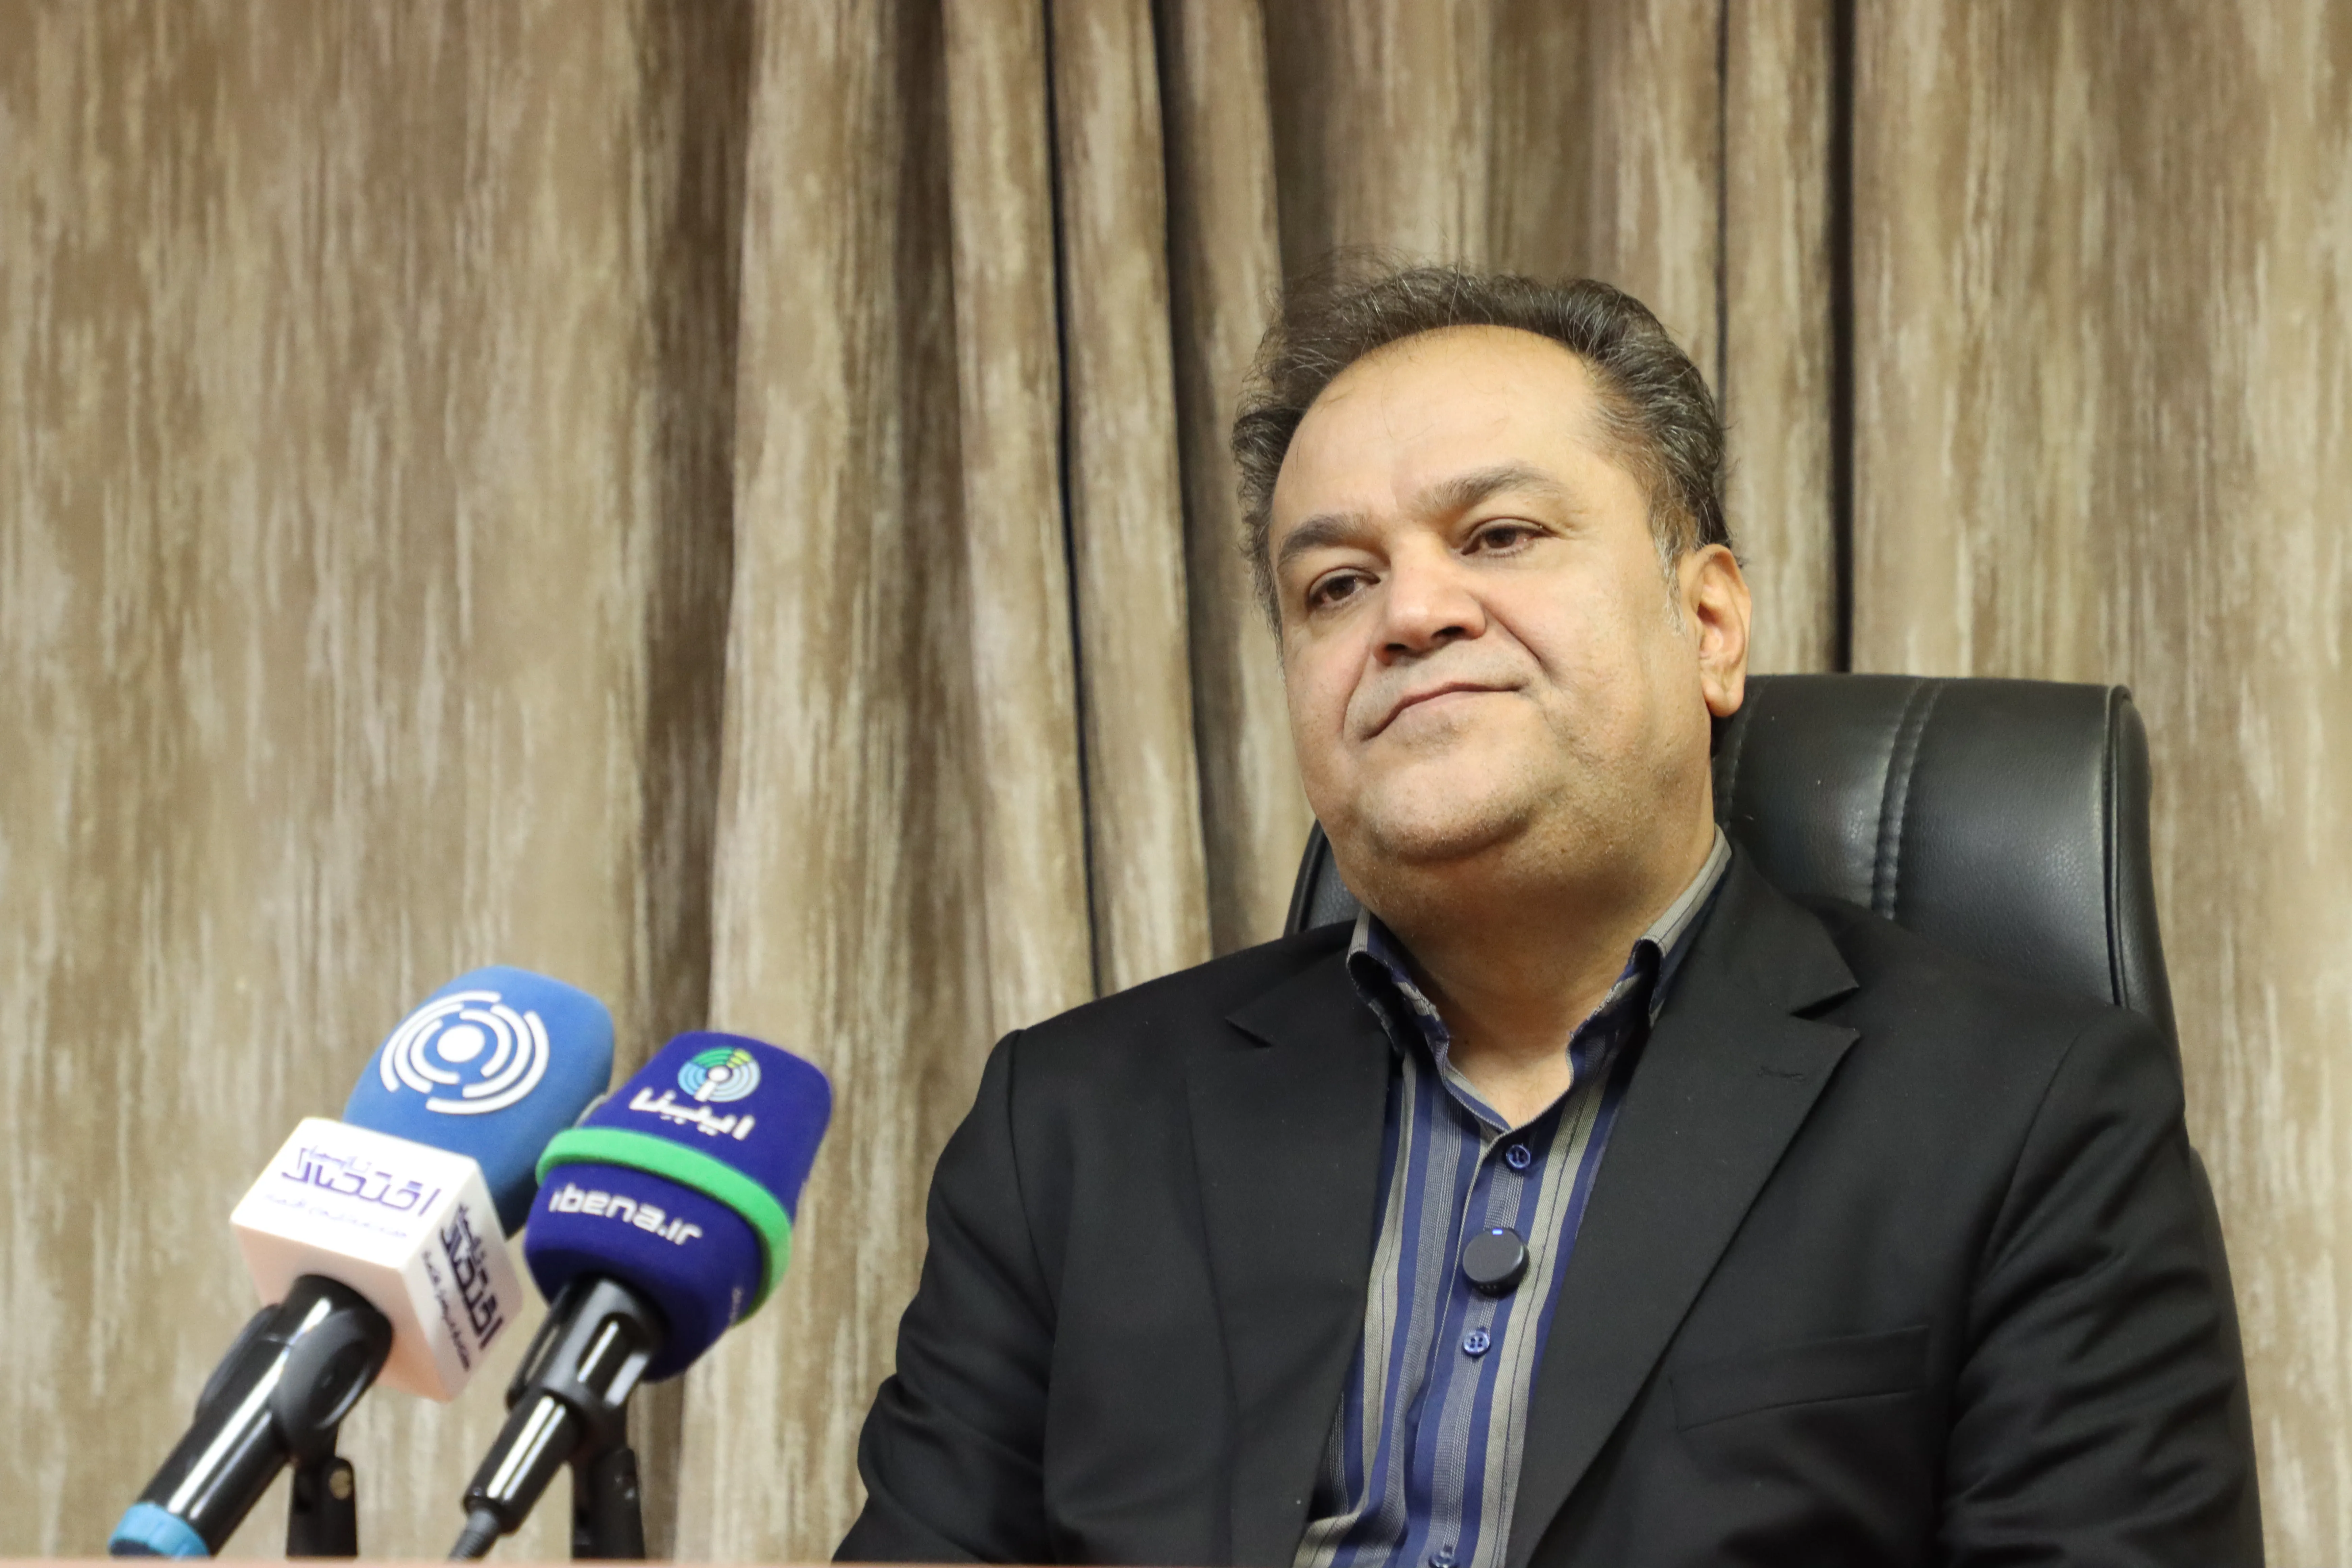
حسین محمودی اصل، کارشناس اقتصادی در گفتوگو با خبرنگار ایبنا درباره برنامه بانک ملی ایران برای عرضه سهام شرکت سرمایهگذاری شفادارو در بورس تهران گفت: خروج بانکها از بنگاهداری میتواند فرصتی برای اصلاح ساختار نظام بانکی، افزایش کارایی منابع مالی و تقویت تأمین مالی تولید باشد؛ با این حال، موفقیت این سیاست به نحوه واگذاری شرکتها، قیمتگذاری داراییها، استقبال سرمایهگذاران و شرایط فعالیت بنگاهها پس از واگذاری بستگی دارد.
وی ادامه داد: در همین چارچوب، برنامه بانک ملی ایران برای عرضه ۹۰.۵۲۹ درصد از سهام شرکت سرمایهگذاری شفادارو در بورس تهران در روز ۲۵ مهرماه، یکی از نمونههای واگذاری داراییهای تحت مالکیت بانکهاست که میتواند در مسیر کاهش بنگاهداری و تمرکز بیشتر بر وظایف اصلی شبکه بانکی ارزیابی شود.
محمودی اصل با اشاره به تجربه واگذاری بنگاههای اقتصادی اظهار کرد: یکی از چالشهای این فرایند، نبود خریدار واجد صلاحیت یا استقبال نکردن سرمایهگذاران از شرکتهای عرضهشده است. در برخی موارد، قیمتگذاری متناسب با شرایط واقعی بنگاه انجام نمیشود و ارزش تعیینشده با میزان داراییها، سودآوری و چشمانداز فعالیت شرکت همخوانی ندارد؛ در نتیجه، سرمایهگذاران تمایل چندانی به ورود پیدا نمیکنند.
این کارشناس بازار سرمایه افزود: برای موفقیت واگذاریها، باید ارزشگذاری بر مبنای واقعیتهای اقتصادی و ظرفیت سودآوری شرکت انجام شود. اگر قیمت پیشنهادی بیش از توان اقتصادی بنگاه باشد، حتی عرضه آن در بازار سرمایه نیز لزوماً به انجام معامله منجر نخواهد شد. بنابراین، قیمتگذاری واقعبینانه یکی از پیششرطهای مهم برای جذب سرمایهگذاران و انتقال مؤثر مالکیت است.
وی با تأکید بر اهمیت بازدهی فعالیتهای تولیدی ادامه داد: تصمیم سرمایهگذار برای ورود به یک بنگاه، به چشمانداز سودآوری و میزان ریسک آن بستگی دارد. زمانی که فعالیتهای تولیدی با حاشیه سود پایین و هزینههای بالا مواجه باشند، در مقابل بازارهایی مانند ارز، طلا و خودرو جذابیت کمتری برای سرمایهگذاری خواهند داشت. در چنین شرایطی، نمیتوان انتظار داشت بخش خصوصی صرفاً به دلیل عرضه یک شرکت، برای خرید آن اقدام کند.
شرط استقبال از واگذاریها چیست؟
محمودی اصل تصریح کرد: برای افزایش استقبال از واگذاریها، باید شرایط فعالیت اقتصادی و امکان کسب بازدهی مناسب نیز فراهم شود. سرمایهگذار علاوه بر قیمت خرید، آینده شرکت و موانعی را که ممکن است پس از انتقال مالکیت با آن مواجه شود، در نظر میگیرد. اگر بنگاه پس از واگذاری همچنان با مداخلات غیرضروری، تعهدات خارج از چارچوب اقتصادی یا نااطمینانی در محیط فعالیت روبهرو باشد، انگیزه سرمایهگذاری بلندمدت کاهش پیدا میکند.
این کارشناس بازار سرمایه با اشاره به نقش نظام بانکی در اقتصاد گفت: بانکها باید بتوانند منابع خود را به شکلی مدیریت کنند که ضمن رعایت ملاحظات اقتصادی، امکان تأمین مالی بنگاههای تولیدی نیز فراهم شود. در شرایط تورمی، هنگامی که نرخ سود تسهیلات فاصله قابلتوجهی با تورم دارد، دسترسی به منابع بانکی میتواند به یک مزیت اقتصادی تبدیل شود؛ بهویژه اگر بازدهی فعالیتهای تولیدی از بازدهی سایر بازارها پایینتر باشد.
محمودی اصل افزود: در چنین شرایطی، بانکها ممکن است به فعالیت در مجموعههای وابسته یا نگهداشتن منابع در گروه اقتصادی خود تمایل بیشتری داشته باشند؛ در حالی که یکی از اهداف اصلاح نظام بانکی، تقویت نقش بانکها در تأمین مالی فعالیتهای اقتصادی و فراهم کردن امکان دسترسی بنگاههای مستقل به منابع اعتباری است.
وی با بیان اینکه وصول مطالبات و بازگشت تسهیلات نیز بر تصمیمهای اعتباری بانکها اثرگذار است، اظهار کرد: بانکها در تخصیص منابع با محدودیتها و ملاحظات اقتصادی روبهرو هستند و نمیتوان انتظار داشت منابع خود را برای دورههای طولانی در پروژههایی با بازدهی پایین و بدون توجیه مالی مناسب نگه دارند. از این رو، سیاستهای تأمین مالی باید بهگونهای طراحی شوند که میان اهداف توسعهای، توان مالی بانکها و ضرورت حفظ منابع سپردهگذاران تناسب برقرار باشد.
این کارشناس بازار سرمایه تأکید کرد:خروج بانکها از بنگاهداری اقدامی ضروری برای اصلاح ساختار اقتصادی است، اما این سیاست باید با اصلاح سازوکارهای تأمین مالی، بهبود فضای کسبوکار و افزایش جذابیت سرمایهگذاری در تولید همراه شود. در غیر این صورت، ممکن است واگذاری داراییها انجام شود، اما منابع آزادشده به شکل مؤثری در خدمت تولید و فعالیتهای مولد قرار نگیرد.
محمودی اصل در پایان با اشاره به واگذاری سهام شفادارو از سوی بانک ملی ایران خاطرنشان کرد: موفقیت چنین واگذاریهایی تنها به انتقال مالکیت محدود نمیشود؛ بلکه باید خریدار توانایی مدیریت و توسعه شرکت را داشته باشد و شرایط لازم برای تداوم فعالیت و تولید نیز فراهم شود. در این صورت، واگذاری میتواند هم به کاهش بنگاهداری بانکها کمک کند و هم زمینه استفاده کارآمدتر از منابع مالی در اقتصاد را فراهم آورد.