به گزارش خبرنگار ایبنا، تورم مزمن یکی از مهمترین چالشهای اقتصاد ایران است؛ پدیدهای که تداوم آن، علاوه بر کاهش قدرت خرید خانوارها، بر تصمیمگیری بنگاهها و چشمانداز فعالیتهای اقتصادی نیز اثر میگذارد؛ اما ریشه اصلی تورم در اقتصاد ایران چیست و چرا سیاستهای مهار تورم نتوانستهاند به راهکاری پایدار برای حل این مسئله تبدیل شوند؟
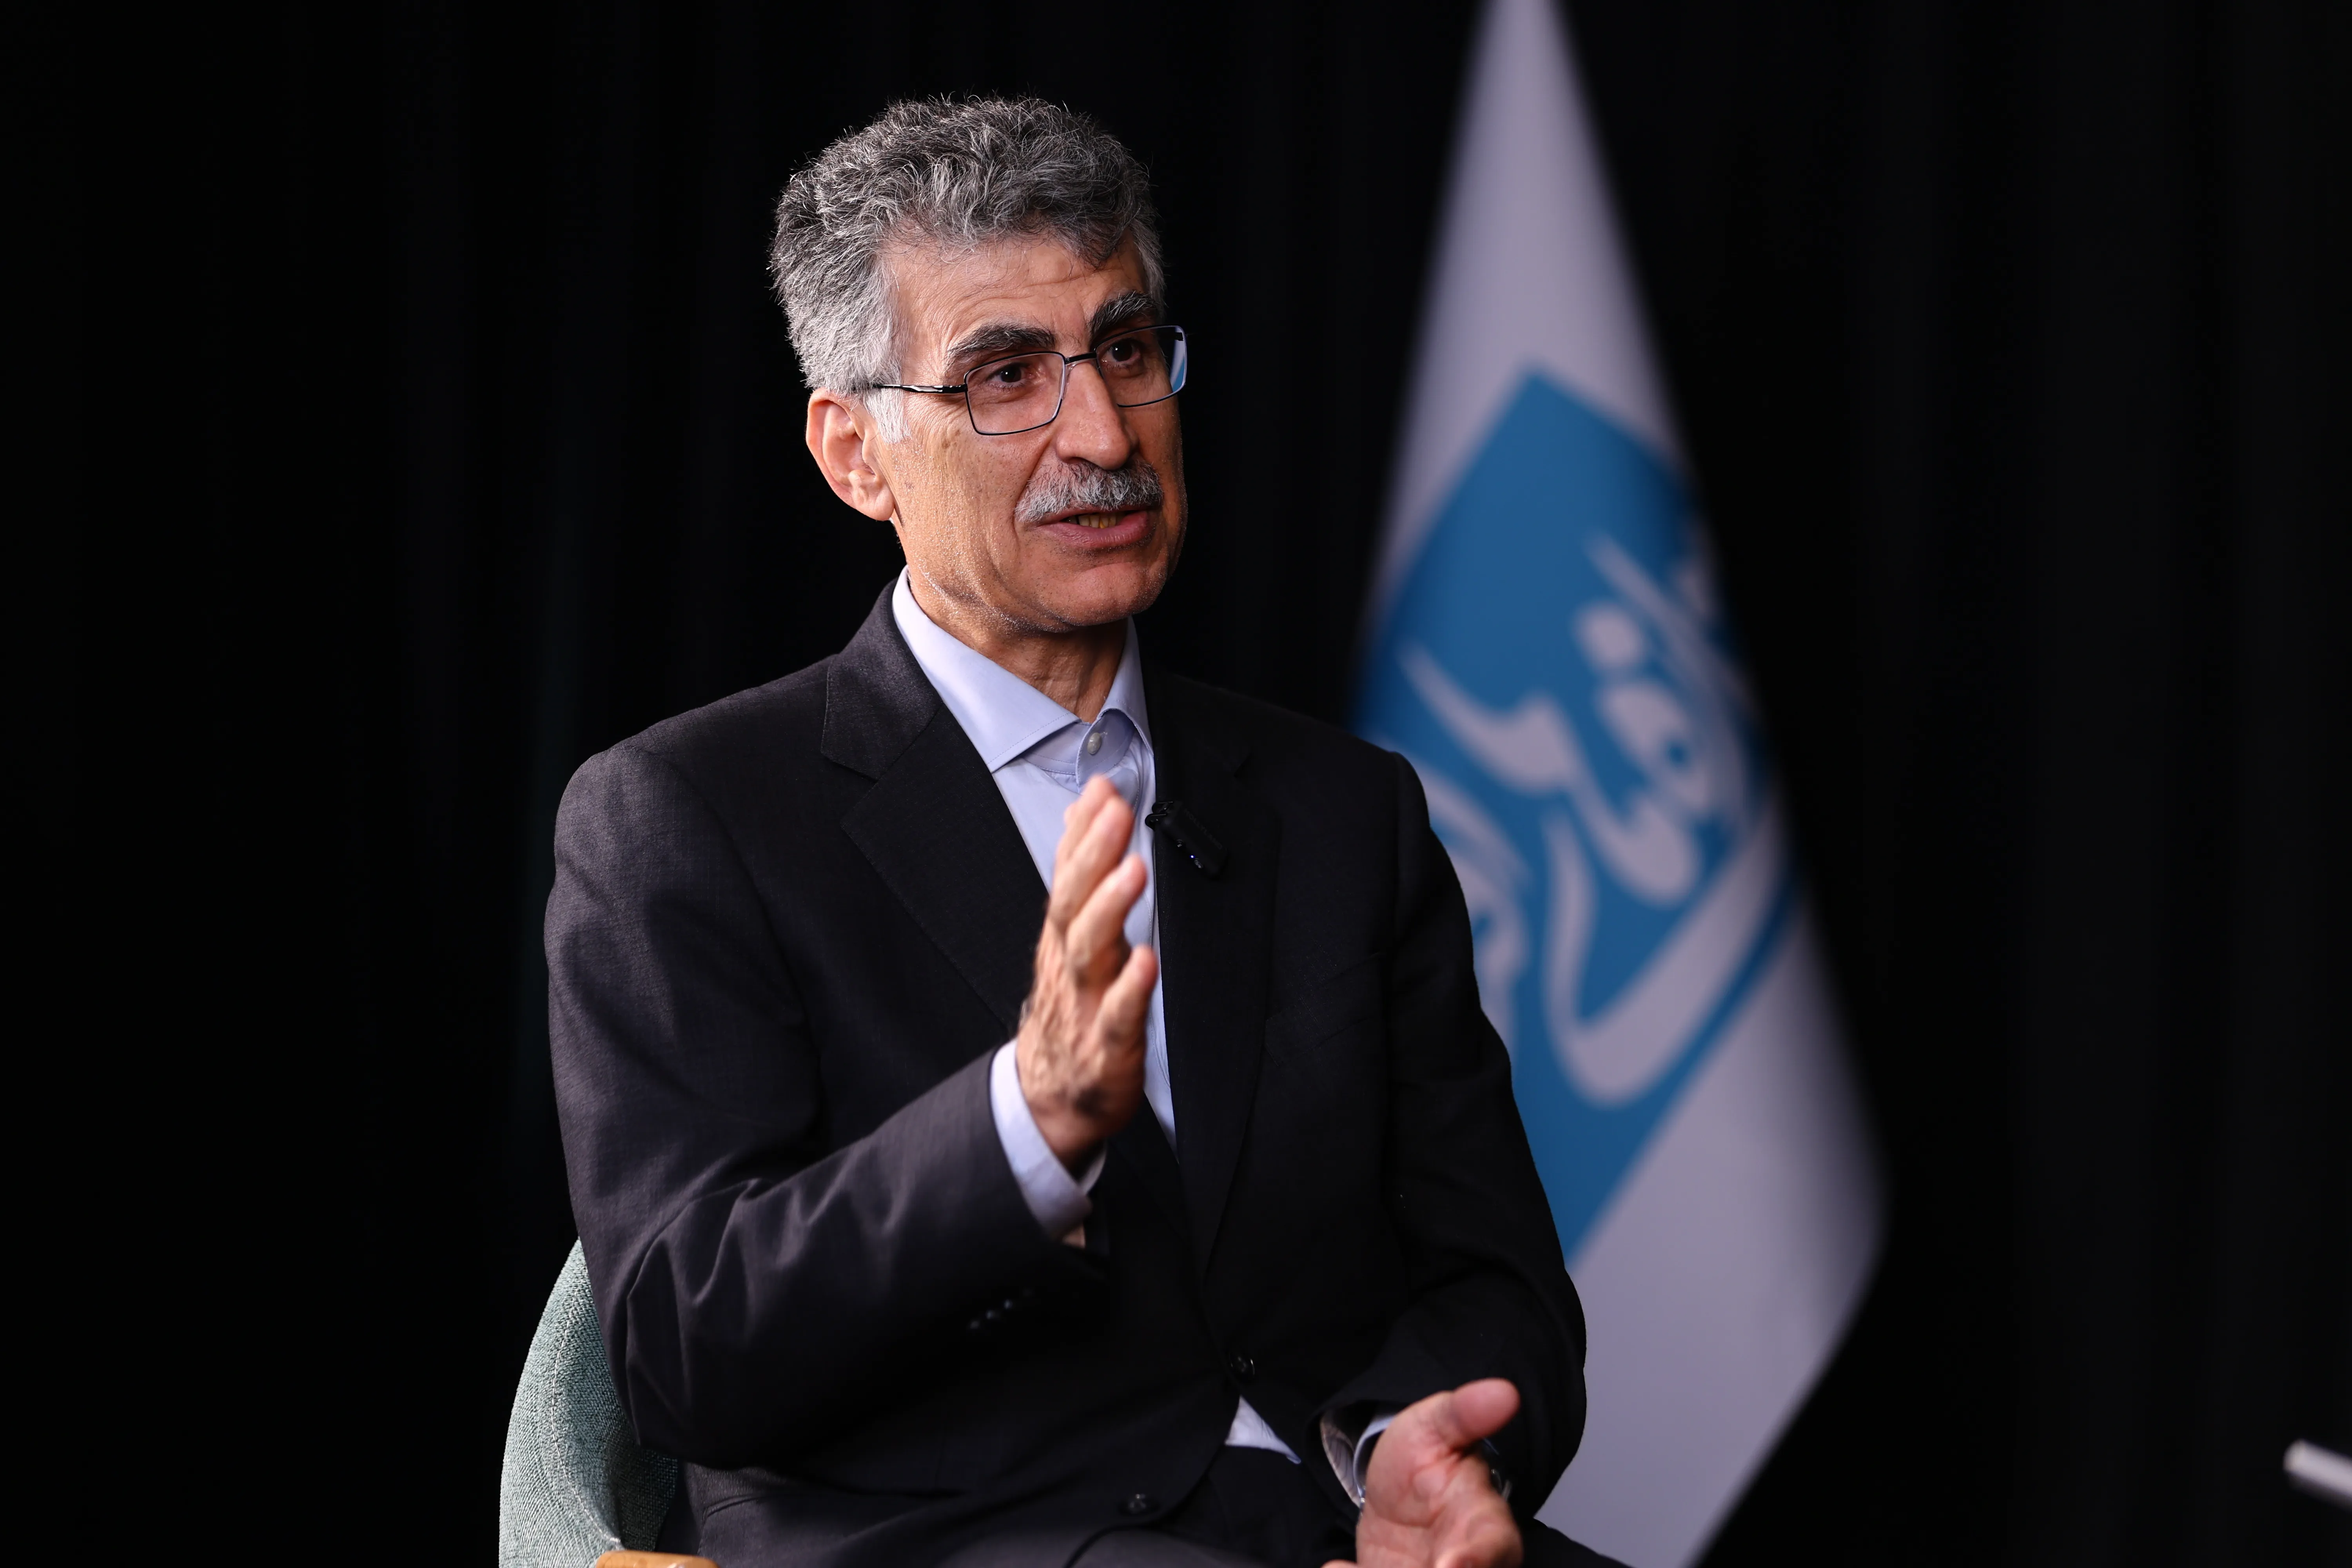
تیمور رحمانی، اقتصاددان و عضو هیات علمی دانشگاه تهران در گفتوگو با خبرنگار ایبنا به بررسی ریشههای تورم در ایران، نقش مخارج دولت و سازوکارهای ایجاد و تداوم فشارهای تورمی پرداخته و از ضرورت توجه به عوامل بنیادی تورم برای دستیابی به ثبات پایدار اقتصادی گفت که در ادامه میخوانید:
آیا اقتصاد ایران در حال فروپاشی است؟
پاسخ به این پرسش به تعریف ما از فروپاشی بستگی دارد. اگر منظور از فروپاشی، توقف کامل فعالیتهای اقتصادی باشد، چنین اتفاقی نخواهد افتاد؛ زیرا اقتصاد ایران بزرگی قابلتوجهی دارد و بخش مهمی از آن در اختیار کسبوکارهای خصوصی است که حتی با وجود آسیبدیدن و ورشکستگی برخی بنگاهها، برای ادامه فعالیت تلاش میکنند.
اما اگر فروپاشی را به معنای کاهش تدریجی سطح رفاه مردم بدانیم، این اتفاق در حال رخدادن است و نمیتوان آن را انکار کرد. دادههای رشد اقتصادی نشان میدهد که رشد اقتصاد ایران کاهش یافته و در برخی مقاطع به ارقام و آمارهای منفی نیز رسیده است. وقتی رشد اقتصادی منفی میشود، اندازه اقتصاد کوچکتر میشود و توان ایجاد رفاه نیز کاهش مییابد. تورم هم این آسیب را تشدید میکند و فشار بیشتری بر زندگی مردم وارد میآورد. تداوم و تشدید فشارهای اقتصادی نیز میتواند به کوچکترشدن بیشتر اقتصاد منجر شود.
بنابراین، حتی در حالتی که اقتصاد ایران به فعالیت خود ادامه میدهد، این به معنای مصونماندن آن از آسیبهای عمیق رفاهی نیست.
به نظر شما تورم سهرقمی میشود؟
به نظر من، تمرکز بر اینکه تورم رسماً از مرز ۱۰۰ درصد عبور کرده است یا خیر، چندان اهمیت ندارد. وقتی تورم به حدود ۹۰ درصد میرسد، فاصله آن با تورم سهرقمی چندان زیاد نیست و اساساً مسئله اصلی، شدت آسیبهای ناشی از تورم است، نه عبور از یک مرز عددی مشخص.
اگر سطح عمومی قیمتها را در نظر بگیریم، تصویر تورمی اقتصاد ایران بسیار نگرانکننده است. در برخی گروههای کالایی نیز افزایش قیمتها به سطوح سهرقمی رسیده است. بنابراین، سیاستگذار نباید صرفاً به این موضوع دلخوش باشد که تورم هنوز از ۱۰۰ درصد عبور نکرده است، و تصور هم نمیکنم سیاستگذار چنین تصوری داشته باشد.
از نظر اقتصادی، حتی تورم بالاتر از ۲۰ درصد نیز میتواند نشانه ورود اقتصاد به مرحله آسیب جدی باشد؛ بهویژه هنگامی که این وضعیت برای سالهای متوالی ادامه پیدا کند. تورم بالا علاوه بر کاهش رفاه، به بنیانهای اقتصادی، اجتماعی و اخلاقی جامعه آسیب میزند و چشمانداز سرمایهگذاری و رشد بلندمدت را تضعیف میکند.
اقتصاد ایران چند سال است که با تورم بالای ۴۰ درصد مواجه است؟
از حدود سال ۱۳۹۸، اقتصاد ایران بهطور مستمر در محدوده تورمهای بالا، در حدود ۴۰ درصد و بیشتر، قرار گرفته است؛ هرچند این نرخ در مقاطع مختلف نوسان داشته و ارقام اعلامی مرکز آمار نیز ممکن است تفاوتهایی داشته باشد.
در این میان، بحث ابرتورم نیز مطرح میشود؛ اما به اعتقاد من، نباید اجازه داد تعریف رسمی ابرتورم بهانهای برای کماهمیت جلوهدادن وضعیت موجود شود. بخش زیادی از پیامدهایی که از تورمهای بسیار بالا انتظار داریم، اکنون در اقتصاد ایران مشاهده میشود.
اقتصاددانان معتبر جهان عموماً بر این نکته تأکید دارند که تورمهای بالا و ماندگار را نمیتوان صرفاً با شوکهای مقطعی هزینه توضیح داد و باید نقش سیاستگذاری پولی و مالی را جدی گرفت. بهویژه در اقتصاد ایران، آنچه من از آن با عنوان «دستور خرج» یاد میکنم، نقش مهمی در شکلگیری و تداوم تورم دارد.
منظور شما از «دستور خرج» چیست و چرا آن را عامل اصلی تورم میدانید؟
منظور من از «دستور خرج»، مجموعه تصمیماتی است که نظام سیاستگذاری برای انجام هزینهها و تخصیص منابع اتخاذ میکند؛ تصمیماتی که لزوماً در بودجه عمومی دولت منعکس نمیشوند، اما در عمل تعهدات مالی ایجاد میکنند.
برای مثال، ممکن است دولت یا نهادهای تصمیمگیر به یک بانک دستور دهند که برای اجرای پروژهای خاص تسهیلات پرداخت کند. این تصمیم، حتی اگر در ارقام بودجه عمومی دیده نشود، ماهیتاً نوعی دستور خرج است؛ زیرا منابعی را به هزینهای مشخص اختصاص میدهد و برای نظام مالی تعهد ایجاد میکند.
نکته مهم این است که شوکهای هزینهای، مانند افزایش قیمت نفت، میتوانند در کوتاهمدت تورم ایجاد کنند؛ اما معمولاً بهتنهایی قادر نیستند تورمهای بسیار بالا را برای مدت طولانی حفظ کنند.
برای نمونه، در شوک نفتی سال ۱۹۷۳، قیمت نفت بهشدت افزایش یافت، اما کشورهای صنعتی وابسته به نفت به تورمهای ماندگار و بسیار بالایی در ابعاد آنچه امروز در ایران تجربه میشود، دچار نشدند. در آن کشورها، افزایش تورم عمدتاً محدودتر بود و آثار آن نیز در مدت کوتاهتری فروکش کرد.
بنابراین، نمیتوان تورمهای ۸۰ یا ۹۰ درصدی را صرفاً به شوکهای هزینهای نسبت داد. چنین تورمهایی به سازوکارهای عمیقتری در سیاستگذاری مالی و پولی مربوط میشوند.
در اقتصاد ایران، دستورهای هزینهای همچنان وجود دارند و در کنار محدودشدن درآمدها، به کسریهای بزرگتر و فشارهای تورمی منجر میشوند.
باید توجه کنیم که ریشههای تورم امروز به سال ۱۳۹۸ محدود نمیشود. بسیاری از تصمیماتی که زمینه تورم کنونی را فراهم کردهاند، ممکن است چند دهه پیش اتخاذ شده باشند؛ از جمله تصمیمات مربوط به نظام بازنشستگی، تأمین اجتماعی و ساختار تعهدات مالی نهادها.
برای درک بهتر موضوع، میتوان اقتصاد ایران را به فردی تشبیه کرد که از یک ثروت طبیعی برخوردار بوده و از درآمد حاصل از آن برای پوشاندن هزینههای خود استفاده میکرده است. درآمدهای نفتی، بهعنوان ثروتی طبیعی که برای بهدستآوردن آن مانند سایر فعالیتهای اقتصادی نیاز به تولید و تلاش مستمر نیست، در مقاطعی امکان تأمین هزینهها و پوشاندن آثار تورمی برخی تصمیمات را فراهم میکرد.
اما با محدودشدن این درآمدها، امکان پوشاندن آثار آن تصمیمات نیز کاهش یافته است. در نتیجه، مشکلاتی که پیشتر وجود داشتند، آشکارتر شدهاند.
از این منظر، درست نیست که تورم ایران را صرفاً به یک دهه یا عملکرد یک دولت خاص نسبت دهیم. این مسئله حاصل انباشت مشکلات و تصمیماتی است که در طول سالهای متمادی شکل گرفتهاند و اکنون آثار آنها نمایانتر شده است.
چرا در فرآیند بودجهریزی و تخصیص منابع، آثار تورمی تصمیمات بهاندازه کافی مورد توجه قرار نمیگیرد؟
نخست باید تأکید کنم که مسئله فقط بودجه عمومی نیست. هنگامی که نمایندگان مجلس یا سایر نهادهای تصمیمگیر، مدیران بانکها را تحت فشار قرار میدهند تا منابعی را به فعالیت یا پروژهای خاص اختصاص دهند، در عمل تعهدی مالی ایجاد میکنند که میتواند آثار مشابهی با کسری بودجه داشته باشد.
نکته دیگر به رابطه میان مخارج و تولید واقعی مربوط است. در حسابهای ملی، مخارج و تولید در چارچوبی حسابداری با یکدیگر ارتباط دارند؛ اما این به معنای آن نیست که هر هزینهای الزاماً به همان میزان تولید واقعی ایجاد میکند.
اگر برای کالاها و خدمات تقاضا ایجاد شود، اما تولید متناسب با آن افزایش پیدا نکند، فشار بر قیمتها افزایش مییابد. در چنین شرایطی، رشد تقاضا بدون رشد متناسب عرضه میتواند به تورم منجر شود.
برای اصلاح این وضعیت، باید سازوکارهای سیاستگذاری از مرحله طراحی و تصویب بودجه تا شیوه تأمین مالی آن بازنگری شوند. به بیان دیگر، مسئله فقط کاهش یک ردیف هزینهای نیست؛ بلکه به طراحی نهادی و سازوکار تصمیمگیری مالی نیاز دارد تا تعهداتی ایجاد نشوند که منابع پایدار و متناسبی برای تأمین آنها وجود ندارد.
تعدد نهادهای تصمیمگیر و خارجبودن بخشی از هزینهها از بودجه عمومی چه نقشی در این مسئله دارد؟
در بسیاری از کشورها، حمایتهای مالی، یارانهها و هزینههای مربوط به رفاه عمومی در چارچوب بودجه تعریف میشوند. اما هنگامی که بخشی از این تعهدات خارج از بودجه عمومی ایجاد میشود، آثار مالی آنها از طریق سازوکارهای دیگری نمایان خواهد شد.
برای مثال، ممکن است سیاستگذار بخواهد از مصرفکننده حمایت کند و به همین دلیل قیمت یک کالا، مانند خودرو، را کنترل کند. اما اگر تولیدکننده نتواند هزینههای خود را از محل فروش محصول تأمین کند، ممکن است ناچار شود از منابع ارزانقیمت، تسهیلات ترجیحی یا ارز با قیمت پایینتر برخوردار شود.
این حمایتها نیز نوعی دستور خرج هستند؛ حتی اگر در بودجه عمومی بهصورت مستقیم ثبت نشده باشند.
بنابراین، سیاست مالی بسیار گستردهتر از ارقامی است که در بودجه عمومی مشاهده میکنیم. اگر تمام این تعهدات و حمایتها را در تحلیل سیاست مالی لحاظ نکنیم، بخش مهمی از منشأ فشارهای تورمی را نادیده گرفتهایم.
در هفتههای اخیر، همزمان با افزایش فشارهای آمریکا علیه اقتصاد ایران، بانک مرکزی فروش ارز به مردم را با سقف ۱۰ هزار دلار در دستور کار قرار داده است. ارزیابی شما از این اقدام چیست؟
بانک مرکزی منابع ارزی لازم را در اختیار داشته و با توجه به ارزیابی خود از وضعیت تأمین ارز کالاهای اساسی، امکان مداخله در بازار را فراهم دیده است.
بااینحال، تصور نمیکنم راهبرد بانک مرکزی این باشد که بهطور مستمر با فروش ارز، مانع افزایش نرخ آن شود. اگر مداخله ارزی به معنای فروش دائمی ارز برای جلوگیری از افزایش نرخ باشد، طبیعتاً نمیتواند راهکاری پایدار تلقی شود.
البته در مقاطع خاصی که بازار ارز با فشار شدیدی مواجه است، مداخله میتواند در چارچوب مدیریت بازار موضوعیت داشته باشد. از سوی دیگر، نمیتوان تأثیر فشارهای خارجی را نادیده گرفت. این فشارها میتوانند هزینههای اقتصاد را افزایش دهند، درآمدها را کاهش دهند و منابع ارزی در دسترس را محدودتر کنند. در نتیجه، بر نرخ ارز نیز فشار وارد میشود.
باید توجه داشت که این محدودیتها، مجموعه گزینههای در دسترس سیاستگذار، از جمله بانک مرکزی، را کاهش میدهند. بنابراین، نباید شرایط را بهگونهای تصور کرد که بانک مرکزی بدون هیچ محدودیتی در حال اجرای سیاستهای ارزی خود است؛ این نهاد نیز در چارچوب امکانات و محدودیتهای موجود تصمیمگیری میکند.
اگر نرخ ارز پایینتر از سطحی نگه داشته شود که شرایط بنیادی اقتصاد اقتضا میکند، افرادی که به ارز با نرخ پایینتر دسترسی دارند، از امتیاز اقتصادی بزرگی برخوردار میشوند. این تفاوت میتواند رانت قابلتوجهی ایجاد کند.
در بازار پول نیز وضعیتی مشابه وجود دارد. اگر نرخ بهره متناسب با شرایط واقعی اقتصاد، برای مثال ۴۵ درصد، باشد، اما برخی بنگاهها بتوانند با نرخ ۳۰ درصد تسهیلات دریافت کنند، تفاوت این دو نرخ امتیاز اقتصادی بزرگی برای دریافتکنندگان تسهیلات ایجاد میکند.
از آنجا که سیاستهای ارزی و نرخ بهره میتوانند چنین رانتهایی ایجاد کنند، تصمیمات بانک مرکزی همواره در معرض فشارهای سیاسی قرار دارند. هر فردی که مسئولیت این نهاد را بر عهده بگیرد، با این فشارها مواجه خواهد بود؛ زیرا منافع ناشی از دسترسی به ارز ارزان یا تسهیلات ارزانقیمت، قابلتوجه است.
مهمترین ریسک صنعت بانکداری در ایران چیست؟
یکی از مهمترین ریسکها، مختلشدن سازوکار قیمتگذاری در نظام بانکی، بهویژه نرخ بهره است. هنگامی که نرخ سود سپردهها و تسهیلات از شرایط واقعی اقتصاد فاصله میگیرد و تصمیمات خارج از منطق اقتصادی بر آن تحمیل میشود، بانکها در معرض دشواریهای جدی قرار میگیرند.
البته مشکلات سایر بخشهای اقتصاد نیز مستقیماً به نظام بانکی منتقل میشوند. برای مثال، اگر تحریمها باعث ورشکستگی بنگاههای بزرگ یا ناتوانی آنها در بازپرداخت تسهیلات شود، بانکهایی که به این بنگاهها وام دادهاند نیز آسیب میبینند.
بااینحال، بخشی از مشکلات ناترازی بانکها به تکالیفی بازمیگردد که دولت و سایر نهادهای تصمیمگیر بر آنها تحمیل میکنند. هنگامی که بانکها موظف میشوند تسهیلاتی را با شرایطی خاص پرداخت کنند، بدون آنکه منابع و بازدهی متناسبی برای آن در نظر گرفته شده باشد، ممکن است با عدم تعادل مالی مواجه شوند.
این وضعیت میتواند به اضافهبرداشت بانکها از منابع بانک مرکزی نیز منجر شود. بنابراین، اضافهبرداشت را نباید صرفاً رفتاری مستقل یا اختیاری از سوی بانکها دانست؛ در برخی موارد، این پدیده یکی از پیامدهای انباشت تکالیف و عدم تعادلهای قبلی است.
طبقهبندی جدید بانکها چه پیامی برای مردم دارد و آیا اقدام مثبتی محسوب میشود؟
در حال حاضر، طبقهبندی بانکها را مهمترین مسئله نظام بانکی نمیدانم؛ هرچند اصل این اقدام میتواند مفید باشد.
بانکها از نظر اندازه ترازنامه، توان مالی و ویژگیهای عملیاتی یکسان نیستند. بنابراین، میتوان متناسب با وضعیت هر بانک، فعالیتهای مجاز و حدود اختیارات متفاوتی برای آن در نظر گرفت.
وقتی مجوز تأسیس بانک صادر میشود، در واقع اختیار خلق پول نیز در چارچوب مقررات به آن واگذار میشود. بنابراین، منطقی است که نهاد ناظر با توجه به وضعیت ترازنامه و توانمندی هر بانک مشخص کند که چه فعالیتهایی برای آن مجاز است و چه فعالیتهایی باید محدود شود.
بااینحال، مشکلات فعلی نظام بانکی صرفاً با طبقهبندی بانکها حل نمیشود. این اقدام میتواند بخشی از مسیر اصلاح باشد، اما باید در کنار آن به مشکلات ساختاری، نحوه تخصیص منابع و کیفیت نظارت نیز توجه کرد.
برای اصلاح وضعیت بانکها و افزایش نظارت بر آنها چه توصیهای دارید؟
باید به این نکته توجه کنیم که بانکها در همه جای دنیا از جمله نهادهای مالی هستند که بهشدت تحت مقررات و نظارت قرار دارند. دلیل اصلی این مسئله آن است که اختیار خلق پول به آنها واگذار شده است.
اگر بانکها از این اختیار بهدرستی استفاده نکنند و نظارت کافی بر عملکرد آنها وجود نداشته باشد، ممکن است ریسکهای بزرگی در ترازنامههایشان انباشته شود. در نهایت، اگر بانک نتواند تعهدات خود را انجام دهد، ممکن است هزینه مشکلات آن به سپردهگذاران یا حتی دولت منتقل شود.
ازاینرو، نظارت بانکی باید بهگونهای باشد که از انباشت ریسک جلوگیری کند و اجازه ندهد مشکلات به مرحله بحران برسند.
ارزیابی شما از عملکرد نظارتی بانک مرکزی در شش ماه گذشته چیست؟ آیا سختگیری بر بانکها افزایش یافته است؟
متأسفانه از حدود اسفندماه به بعد، دادههای کافی در اختیار ندارم تا بتوانم ارزیابی کنم که آیا تغییر محسوسی در وضعیت ترازنامه بانکها و عملکرد نظارتی بانک مرکزی ایجاد شده است یا خیر. بدون داده، نمیتوان با اطمینان درباره موفقیت یا عدم موفقیت سیاستها اظهارنظر کرد.
نکته دیگر این است که حتی در صورت دسترسی به دادهها نیز باید آنها را با دقت تفسیر کرد؛ زیرا برخی شاخصها ممکن است تصویری گمراهکننده ارائه دهند.
برای مثال، کاهش اضافهبرداشت بانکها لزوماً به این معنا نیست که نظارت بانک مرکزی مؤثرتر شده است. اگر بانک مرکزی ارز خریداری کند، منابعی به اقتصاد و ذخایر بانکی تزریق میشود و ممکن است نیاز بانکها به اضافهبرداشت کاهش یابد. در چنین شرایطی، کاهش اضافهبرداشت میتواند ناشی از افزایش منابع باشد، نه لزوماً نتیجه بهبود نظارت.
به نظر من، نکته اساسی این است که نظارت بانک مرکزی باید پیشینی باشد، نه پسینی. یعنی بانک مرکزی باید پیش از انباشتهشدن ریسک در ترازنامه بانکها، با استفاده از شاخصهای مناسب، نشانههای بروز مشکل را شناسایی کند و برای جلوگیری از آن اقدام کند.
در رویکرد پسینی، ابتدا بانک دچار مشکل میشود و سپس نهاد ناظر به سراغ آن میرود؛ برای مثال، مدیران بانک احضار یا جریمه میشوند. اما در رویکرد پیشینی، هدف آن است که اساساً اجازه ندهیم مشکل به مرحلهای برسد که مداخله دیرهنگام ضروری شود.
برخی کشورها، از جمله روسیه و اوکراین، در شرایط جنگی توانستهاند تورم خود را کنترل کنند؛ اما در ایران، جنگ با تشدید تورم همراه شده است. این تفاوت را چگونه توضیح میدهید؟
صرف وقوع جنگ الزاماً به معنای شکلگیری تورمهای بسیار بالا نیست. برای مثال، بریتانیا در جنگ جهانی دوم آسیبهای گستردهای متحمل شد و زیر بمباران آلمان قرار داشت؛ اما تورم این کشور به ارقامی مشابه تورم کنونی ایران نرسید.
در طول جنگ هشتساله ایران و عراق نیز بالاترین نرخ تورم ایران، تا جایی که به خاطر دارم، حدود ۲۹ درصد بود. بنابراین، شواهد تاریخی نشان نمیدهد که جنگ بهتنهایی برای ایجاد تورمهای بسیار بالا و ماندگار کافی باشد.
البته جنگ میتواند تورم ایجاد کند یا فشارهای تورمی موجود را تشدید کند؛ اما برای توضیح تورمهای بسیار بالا باید به عوامل دیگری نیز توجه داشت.
یکی از تفاوتهای مهم اقتصاد ایران این است که کشور در گذشته از درآمدهای حاصل از منابع طبیعی برخوردار بوده و میتوانسته بخشی از هزینهها و تعهدات خود را از این محل تأمین کند. با محدودشدن این منابع، امکان پوشاندن آثار تورمی تصمیمات و تعهدات انباشتهشده کاهش یافته است.
برای مثال، نهادهایی مانند سازمان تأمین اجتماعی تعهدات گستردهای در قبال بازنشستگان و سایر افراد تحت پوشش دارند. اگر شرکتهای زیرمجموعه این نهادها نتوانند بازدهی لازم را ایجاد کنند، منابع مورد نیاز برای ایفای تعهدات نیز از محل فعالیت آنها تأمین نمیشود و فشار بیشتری بر بودجه عمومی وارد خواهد شد.
این مشکل صرفاً به تأمین اجتماعی محدود نیست. در نظام بانکی نیز ممکن است نهادهایی تعهداتی ایجاد کنند که در صورت ناتوانی در ایفای آنها، دولت ناچار به مداخله شود.
قاعده کلی این است که هرگاه نهادی تعهداتی ایجاد کند که در صورت ناتوانی آن نهاد، مسئولیت تأمین منابع به حکومت منتقل شود، احتمال شکلگیری فشار مالی و تورمی افزایش مییابد.
بنابراین، بخشی از تورم امروز حاصل مشکلاتی است که در طول سالهای گذشته و در ساختار نهادها و تعهدات مالی شکل گرفتهاند و اکنون آثار آنها آشکارتر شده است.
با توجه به شرایط فعلی، برخی معتقدند بانک مرکزی دست روی دست گذاشته و اقدام مؤثری برای کنترل تورم انجام نمیدهد. ارزیابی شما چیست؟
به نظر من، این گزاره که بانک مرکزی هیچ کاری انجام نمیدهد، ادعای غلطی است. باید پرسید چه اقداماتی در حوزه اختیارات این نهاد بوده و چه اقداماتی را میتوانسته انجام دهد، اما انجام نداده است.
همانطور که توضیح دادم، بخش عمده عوامل ایجادکننده تورم و فشار بر نرخ ارز، خارج از بانک مرکزی شکل میگیرند. وقتی نیروهای تورمی در بخشهای مختلف اقتصاد ایجاد شدهاند، نمیتوان انتظار داشت بانک مرکزی بهتنهایی و بدون محدودیت بتواند آنها را از بین ببرد.
برای مثال، افزایش نرخ بهره یکی از ابزارهایی است که میتواند در سیاستگذاری پولی مورد استفاده قرار گیرد؛ اما چنین تصمیمی با مخالفتهایی مواجه میشود. نمایندگان مجلس و بنگاههایی که به تسهیلات ارزانقیمت وابستهاند، ممکن است در برابر افزایش نرخ سود مقاومت کنند.
در چنین شرایطی، مجموعه گزینههای در دسترس سیاستگذار محدود میشود. این مسئله فقط درباره بانک مرکزی نیست و سایر دستگاههای اقتصادی دولت نیز با محدودیتهایی مشابه روبهرو هستند.
به نظر من، نقش سیاستگذار در چنین شرایطی ممکن است بیش از آنکه بتواند ریشههای تورم را برطرف کند، به مهار شدت بحران و جلوگیری از وخیمترشدن سریع اوضاع محدود شود؛ برای مثال، تلاش کند افزایش نرخ ارز و سایر فشارهای اقتصادی با سرعت بیشتری اتفاق نیفتد و فرصتی برای اصلاحات بنیادیتر فراهم شود.
البته ممکن است در برخی موارد میشد اقدامات متفاوتی انجام داد؛ اما باید توجه داشت که ارزیابی عملکرد سیاستگذار صرفاً از بیرون و بدون درنظرگرفتن محدودیتها و پیامدهای تصمیمات، سادهتر از پذیرش مسئولیت اجرایی آنهاست.
در مجموع، تصور اینکه بانک مرکزی بهتنهایی و بدون محدودیت قادر به حل مشکلات تورمی است، با واقعیتهای اقتصاد ایران سازگار نیست. برای کنترل پایدار تورم، باید به ریشههای شکلگیری تعهدات مالی، شیوه تخصیص منابع و سازوکارهای سیاستگذاری اقتصادی نیز توجه کرد.