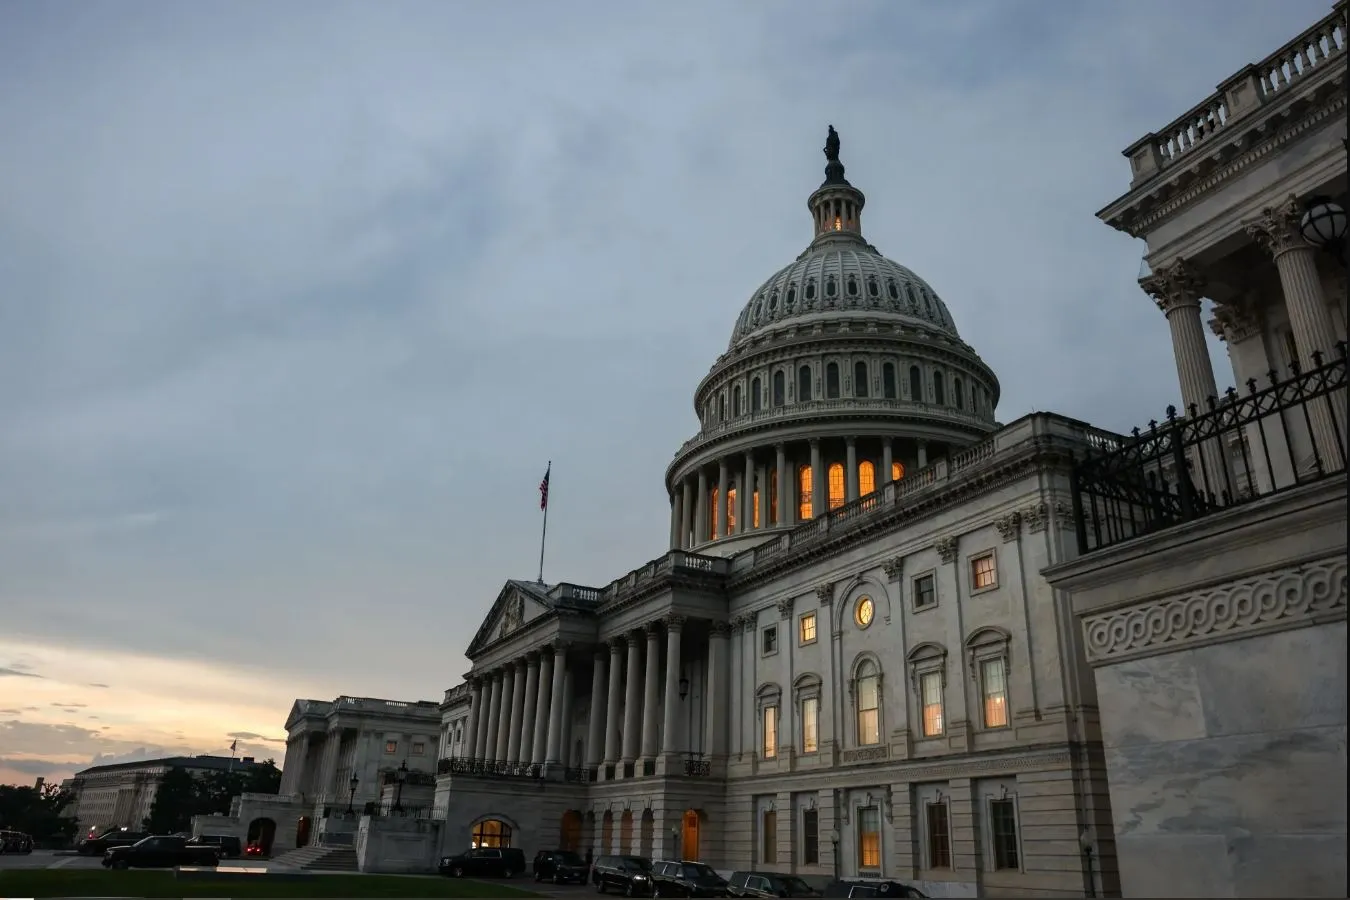
به گزارش خبرنگار بینالملل ایبنا، تشدید پرشتاب بازده اوراق قرضه دولتی آمریکا موجب پدید آمدن تکانههای شدیدی در ساختار مالی اقتصاد بین الملل شده است، رویدادی که فراتر از نوسانات مقطعی، ثبات اقتصاد جهانی را هدف قرار میدهد. واشنگتن در حال حاضر ارقامی فراتر از کل بودجه نظامی سالانه خود را صرف بازپرداخت بهره بدهیها میکند و این بار سنگین مالی اکنون به سایر اقتصادهای توسعه یافته و نوظهور صادر میشود.
ناظران اقتصادی با ارزیابی ابعاد کم سابقه این تحولات تاکید میکنند که دامنه و پیامدهای احتمالی بحران پیش رو بسیار عمیقتر از بحران مالی منطقه یورو خواهد بود و چالشهای پیچیدهای را برای سیاستگذاران بینالمللی پدید میآورد.
سرریز استقراض واشنگتن به اقتصاد بین الملل
افزایش مداوم نرخ بهره تعهدات سنگینی را بر دوش بودجه عمومی ایالات متحده گذاشته و بار استقراض این کشور را به اوج رسانده است. در همین زمینه «محمد العریان» اقتصاددان نامدار بازار اوراق قرضه، در گفتوگو با هاندلزبلات اشاره کرد که این شرایط مصداق تکرار جمله معروف دهه هفتاد است که بدهیها متعلق به آمریکا، اما دردسر آن متوجه سایر کشورهاست. بر این اساس ابعاد این بحران به شکلی طراحی شده که هزینههای مالی واشنگتن را مستقیما به بازارهای پیرامونی منتقل میسازد.
این رویکرد نشان دهنده صادرات مستقیم ناترازی مالی به کشورهایی است که در چرخههای مالی متصل به دلار تنفس میکنند. با افزایش جذابیت کاذب اوراق قرضه آمریکایی به دلیل نرخ سود بالاتر، بخش عمدهای از سرمایهها از سایر نقاط جهان به سمت واشنگتن سرازیر میشود. این فرایند نه تنها به تضعیف پولهای ملی در کشورهای مختلف میانجامد، بلکه توانایی دولتها در تامین مالی مستقل پروژههای توسعهای را سلب میکند.
در نتیجه این روند، دولتهای بدهکار در اروپا و سایر مناطق برای مهار فرار سرمایه ناگزیر به بالا نگه داشتن نرخهای بهره داخلی شدهاند. این تحمیل سیاستهای انقباضی از سوی واشنگتن بدون توجه به ظرفیت تابآوری دیگر کشورها رخ میدهد و استقلال مالی بانکهای مرکزی را نقض میکند. اثرات این سرریز اعتباری به شکلی زنجیرهای، هزینه زندگی شهروندان در سراسر جهان را به طور چشمگیری افزایش داده است.
چالش اوراق بدهی و تزلزل بانکهای مرکزی
جهش ناگهانی بازده اوراق که در ادبیات مالی با نام زلزله اوراق توصیف میشود، ثبات بنیادی بازار بدهی را زیر سوال برده است. در همین راستا شورای روابط خارجی آمریکا تایید میکند که مخارج پرداخت سود بدهیهای فدرال برای نخستین بار در تاریخ مدرن از هزینههای دفاعی و نظامی این کشور پیشی گرفته است.
بانک مرکزی اروپا و نهادهای مالی مشابه در مواجهه با این امواج سنگین وارد تنگنای تصمیمگیری شدیدی شدهاند، زیرا افزایش بازده اوراق آمریکایی هزینه استقراض اروپایی را نیز همزمان بالا میکشد. این فشار مالی تعادل حساس میان کنترل تورم و پیشگیری از رکود عمیق اقتصادی را کاملا بر هم میزند. کشورهایی که با بدهیهای انباشته دست و پنجه نرم میکنند بیش از پیش در معرض خطر بحران بازپرداخت بدهی قرار میگیرند.
فراتر از این مسائل، سرمایهگذاران نهادی با انباشت حجم عظیمی از زیانهای تحققنیافته روی اوراق بلندمدت خود مواجه شدهاند که میتواند سیستم بانکی را لرزان کند. سقوط ارزش داراییهای پایه در ترازنامه موسسات اعتباری، اعتبار ساختاری نهادهای مالی ناظر را به شدت تضعیف کرده است. در چنین فضایی، دست بانکهای مرکزی برای حمایت از بخش واقعی اقتصاد کاملا بسته شده و مانور پولی محدودتر میشود.
فرسایش اعتماد جهانی به ساختار مالی دلار
کسری بودجه ساختاری و نامحدود در ایالات متحده اعتماد دیرینه شرکای مالی به مدیریت اقتصادی این کشور را مخدوش کرده است. گزارشهای نهاد پژوهشی بودجه فدرال نشان میدهد تداوم نرخهای بهره بالاتر به انفجار پایدار بدهی ملی آمریکا منتهی شده و چشمانداز بازپرداخت آن را در ابهام فرو برده است.
وقتی بازیگران اقتصادی مشاهده میکنند که بدهی فدرال بدون هیچ گونه انضباط مالی رشد میکند، جذابیت نگهداری بدهیهای دلاری در بلندمدت از بین میرود. این بی اعتمادی سبب شده تقاضای واقعی برای خرید اوراق قرضه بلندمدت کاهش یابد و نرخهای بازدهی برای جبران ریسک باز هم بالاتر رود. این دور باطل بیثباتی، ارکان هژمونی دلار را در تسویه بینالمللی به چالش میکشد.
پیامد مستقیم این بحران، شتاب گرفتن تمایل کشورها برای متنوعسازی داراییهای ذخیره و روی آوردن به ارزهای جایگزین و طلاست. کاهش اتکا به دلار دیگر صرفا یک تصمیم سیاسی نیست بلکه به ضرورتی بنیادین برای حفظ ثبات داراییها بدل شده است. فرسایش پایههای اعتماد عمومی به نظام مالی آمریکا در نهایت میتواند جایگاه این کشور در معماری تجارت جهانی را به شدت متزلزل کند.
افول رشد سرمایهگذاری و پیامدهای ساختاری رکود
این در حالی است که تثبیت طولانیمدت نرخهای بهره بالا، سرمایهگذاری مولد را در مقیاس بینالمللی سرکوب کرده و هزینه تامین مالی شرکتها را غیرقابل تحمل میسازد. بر اساس بررسیهای شبکه تحلیل سیاستهای اقتصادی اکونوفکت، افزایش بی وقفه هزینههای بازپرداخت بدهی دولت، منابع مالی بخش خصوصی را به حاشیه رانده و اقتصاد مولد را تحت فشار قرار داده است.
کاهش سطح سرمایهگذاری در زیرساختهای کلیدی و فناوریهای تحولآفرین، زنگ خطر افت بهرهوری جهانی را به صدا درآورده است. بنگاههای اقتصادی متوسط و کوچک زیر بار سنگین تسهیلات گرانقیمت تاب خود را از دست داده و با موجی از ورشکستگیها دست به گریبان هستند. این فشار ساختاری مسیر تبدیل سرمایههای راکد به اشتغال پایدار را به شدت مسدود میکند.
همزمان با تضعیف بخش تولید، بودجههای عمرانی و اجتماعی دولتها به سود پرداخت بهره اوراق به تاراج میرود و نابرابری را عمیقتر میسازد. پیامد میانمدت این شوک پولی، تثبیت دورهای طولانی از رشد اقتصادی ضعیف و تشدید ناآرامیهای معیشتی خواهد بود. زنجیره تامین صنعتی در سطح جهان از تابآوری تهی شده و در برابر هر تکانه جانبی آسیبپذیرتر از گذشته میشود.
تداوم سیاستهای نامتوازن مالی واشنگتن و صادرات هزینههای استقراض آن، نظم اقتصادی بینالملل را وارد یکی از حساسترین آزمونهای خود کرده است. مقایسه این شرایط با بحرانهای گذشته نشان میدهد که دامنه تاثیرات منفی شوک کنونی به واسطه اتصال عمیق بازارها به سیستم دلار به مراتب ویرانکنندهتر خواهد بود. چنانچه چارچوبهای بینالمللی بدون اصلاحات ساختاری و بدون مهار بدهیها مسیر فعلی را ادامه دهند، اقتصاد جهانی ناچار به پرداخت تاوان تصمیماتی خواهد بود که در جهت حفظ تسلط پولی یکجانبه اتخاذ شدهاند.